Η Ευρώπη έκλεισε 35 διυλιστήρια. Ποιος κερδίζει τώρα;
Στα 10,20 ευρώ, η HELLENiQ ENERGY (ΕΛΠΕ) είχε ακόμη αρκετούς αριθμούς που η χρηματιστηριακή της αποτίμηση δεν είχε προλάβει να ακολουθήσει. Αυτός ήταν και ο λόγος που πριν από περίπου δύο μήνες έγραφα το: “Όταν τα νούμερα ξεφεύγουν μπροστά“.
Σήμερα η μετοχή βρίσκεται στα 13,30 ευρώ. Η άνοδος ξεπερνάει το 30% και σχεδόν 950 εκατ. ευρώ έχουν προστεθεί στη χρηματιστηριακή αξία του ομίλου, ανεβάζοντάς την στα 4,065 δισ. ευρώ.
Θα περίμενε κανείς ότι μετά από μια τέτοια κίνηση το χάσμα θα είχε κλείσει.
Στο μεταξύ, όμως, μετακινήθηκαν και οι αριθμοί της οικονομικής εξίσωσης του ομίλου.
Η HELLENiQ ENERGY παρέδωσε €734 εκατ. συγκρίσιμα EBITDA μέσα σε έξι μήνες, κατέβασε τον καθαρό δανεισμό κάτω από €2 δισ. και πέτυχε realized refining margin $22,5/bbl. Την ίδια ώρα, η Ευρώπη βρέθηκε αντιμέτωπη με έλλειμμα σε diesel και jet fuel, τα refining margins του Ιουλίου ανέβηκαν ακόμη ψηλότερα και η ίδια η διοίκηση περιγράφει το ξεκίνημα του τρίτου τριμήνου ως ισχυρότερο από το δεύτερο.
Έτσι, έξι ημέρες μετά την ανακοίνωση των αποτελεσμάτων, ίσως αξίζει να αφήσουμε στην άκρη όσα έχουν ήδη γραφτεί για τα €442 εκατ. του δεύτερου τριμήνου και να κοιτάξουμε τι μπορεί να συμβαίνει αυτή τη στιγμή μέσα στα διυλιστήρια.
Και το πρώτο νούμερο που τραβά την προσοχή είναι η απόσταση ανάμεσα στα $9,5 και στα $22,5 ανά βαρέλι.
Τα $9,5 ήταν το εταιρικό benchmark refining margin στο δεύτερο τρίμηνο. Τα $22,5 ήταν το περιθώριο που τελικά πραγματοποίησε η HELLENiQ ENERGY. Δεκατρία δολάρια ανά βαρέλι παραπάνω από το benchmark, η μεγαλύτερη επίδοση από το τέταρτο τρίμηνο του 2022.
Αυτή η διαφορά έχει ιδιαίτερη σημασία, γιατί ξεχωρίζει την άνοδο που έδωσε η διεθνής αγορά από την πρόσθετη κερδοφορία που δημιούργησαν η επιλογή αργού, τα export premia, η εμπορική διαχείριση και η λειτουργία των διυλιστηρίων.
Στο EBITDA bridge της εταιρείας, οι διεθνείς συνθήκες πρόσθεσαν €157 εκατ., ενώ η συνολική επίδραση των επιχειρησιακών κινήσεων έφτασε τα €53 εκατ., με τη λειτουργία των διυλιστηρίων, τις εξαγωγές και το Marketing να συνεισφέρουν θετικά.
Αυτό το $13/bbl πάνω από το benchmark είναι κατά τη γνώμη μου πολύ πιο χρήσιμο για τον επενδυτή από την επανάληψη του “EBITDA +100%”.
Γιατί ακριβώς πάνω σε αυτή την ικανότητα πέφτει τώρα μια ευρωπαϊκή αγορά καυσίμων που έχει αρχίσει να στενεύει επικίνδυνα και αυτό είναι το πραγματικά επενδυτικό κομμάτι.
Η σημερινή λοιπόν αναστάτωση στα καύσιμα βρίσκει την Ευρώπη ασθενέστερη έπειτα από χρόνια συρρίκνωσης της παραγωγικής της βάσης.
Σύμφωνα με τα τελευταία δεδομένα της FuelsEurope, τα 72 μεγάλα διυλιστήρια που λειτουργούσαν στο τέλος του 2025 σε ΕΕ, Ηνωμένο Βασίλειο, Νορβηγία και Ελβετία διέθεταν συνολική δυναμικότητα 625,4 εκατ. τόνων ετησίως.
Από το 2009 έχουν χαθεί 167,6 εκατ. τόνοι ετήσιας δυναμικότητας.
Η FuelsEurope υπολογίζει ότι έχουν κλείσει 35 ευρωπαϊκά διυλιστήρια από το 2009, με την παραγωγική δυνατότητα να έχει μειωθεί περίπου 20%. Η Ευρώπη είναι ήδη καθαρός εισαγωγέας diesel και jet fuel.
Δηλαδή, ακριβώς αυτών των προϊόντων που η HELLENiQ ENERGY επέλεξε να παράγει περισσότερο.
Στο δεύτερο τρίμηνο τα μεσαία αποστάγματα έφτασαν στο 56% της παραγωγής από 46% έναν χρόνο νωρίτερα, ενώ το fuel oil υποχώρησε στο 5% από 12%. Ταυτόχρονα η συνολική παραγωγή των διυλιστηρίων αυξήθηκε κατά 16%, στους 4,03 εκατ. τόνους, με utilization rate 103% από 88%.
Κοιτάξτε τώρα τι συνέβη στην απέναντι πλευρά της εξίσωσης.
Το crack του ULSD εκτινάχθηκε στο Β΄ τρίμηνο στα $50/bbl από $17/bbl, άνοδος 192%, ενώ της βενζίνης έφτασε τα $20 από $14.
Η ευρωπαϊκή παραγωγική βάση έχει μικρύνει. Οι εξαγωγές από τον Περσικό Κόλπο διαταράχθηκαν. Τα ρωσικά διυλιστήρια δέχθηκαν νέα πλήγματα. Η ζήτηση για μεταφορές και αεροπορία διατηρείται.
Και η HELLENiQ ENERGY παράγει πλέον 56% middle distillates με τα διυλιστήριά της σε πλήρη λειτουργία.
Αυτό είναι πολύ διαφορετική πληροφορία από το “τα περιθώρια διύλισης αυξήθηκαν”.
Ο Διεθνής Οργανισμός Ενέργειας (ΙΕΑ), με έδρα το Παρίσι, κατέγραψε στις αρχές Ιουλίου ένα παράδοξο που εξηγεί μεγάλο μέρος της σημερινής κερδοφορίας των ευρωπαϊκών refiners.
Οι παγκόσμιες προμήθειες αργού άρχισαν να ανακάμπτουν και οι τιμές του πετρελαίου υποχώρησαν. Τα διυλισμένα προϊόντα όμως παρέμειναν δυσεύρετα.
Οι παγκόσμιες διελεύσεις αργού από διυλιστήρια ήταν τον Ιούνιο 6 εκατ. βαρέλια ημερησίως χαμηλότερες από έναν χρόνο πριν. Τα μεγάλα εξαγωγικά διυλιστήρια του Κόλπου δεν είχαν επιστρέψει σε κανονικούς ρυθμούς, η ρωσική παραγωγή επηρεαζόταν από επιθέσεις και η Ασία λειτουργούσε σε χαμηλότερα επίπεδα.
Αποτέλεσμα: product cracks και refining margins σε υψηλά τετραετίας στις αρχές Ιουλίου.
Για έναν refiner αυτή η διαφορά αλλάζει τα οικονομικά δεδομένα ολόκληρης της μονάδας.
Η ΕΚΤ έδωσε μάλιστα έναν αριθμό που δύσκολα χρειάζεται σχολιασμό. Η συνεισφορά του refining cost και margin στην τιμή του diesel στην Ευρωζώνη ανέβηκε από περίπου €0,10 ανά λίτρο τον Φεβρουάριο στα €0,35 στις πρώτες τρεις εβδομάδες του Ιουλίου. Στη βενζίνη ανέβηκε από €0,04 στα €0,23 ανά λίτρο.
Η ίδια ανάλυση της ΕΚΤ, βασισμένη στα futures της 20ής Ιουλίου, υπολόγιζε ότι η επίδραση των margins στο diesel θα μπορούσε να κορυφωθεί τον Αύγουστο.
Τα €442 εκατ. EBITDA του δεύτερου τριμήνου μπορεί τελικά να είναι ήδη παλιός αριθμός, καθώς το τρίτο τρίμηνο έχει ήδη ξεκινήσει με υψηλότερα product economics.
Η διοίκηση το έγραψε ευθέως στην παρουσίαση της 5ης Αυγούστου: “Even stronger refining market in 3QTD”, με στήριξη από τη στενότητα προϊόντων, τη σύγκρουση στη Μέση Ανατολή και τη μειωμένη ρωσική παραγωγή.
Υπάρχει όμως κι ένας δεύτερος λόγος που η συγκεκριμένη διεθνής κατάσταση ευνοεί ιδιαίτερα τον όμιλο.
Σχεδόν το μισό προϊόν του ταξιδεύει εκτός Ελλάδας.
Οι εξαγωγές ανήλθαν σε περίπου 1,7 εκατ. τόνους και 48% των πωλήσεων, ενώ οι εξαγωγές diesel και jet fuel αυξήθηκαν κατά 35%, καλύπτοντας μέρος του ελλείμματος των ευρωπαϊκών αγορών.
Προσθέστε σε αυτό και το International Marketing.
Στο δεύτερο τρίμηνο οι πωλήσεις του αυξήθηκαν 19%, τα έσοδα 71% και τα συγκρίσιμα EBITDA 62%, στα €38 εκατ., επίπεδο ρεκόρ. Η επαναλειτουργία του αγωγού Θεσσαλονίκης-Σκοπίων ενισχύει επιπλέον την πρόσβαση στα Βαλκάνια.
Έχουμε επομένως έναν όμιλο με τρία διυλιστήρια σε υψηλή διαθεσιμότητα, παραγωγικό mix στραμμένο στα προϊόντα που πληρώνει ακριβότερα η αγορά και εξαγωγικό κανάλι ικανό να μεταφέρει σχεδόν τη μισή παραγωγή εκεί όπου οι τιμές είναι ελκυστικότερες.
Αυτό εξηγεί και τα $13/bbl υπεραπόδοσης έναντι του benchmark.
Η παραγωγή μετρητών άρχισε να αλλάζει και τον ισολογισμό της HELLENiQ ENERGY.
Ο καθαρός δανεισμός κατέβηκε στα €1,967 δισ., περίπου €700 εκατ. χαμηλότερα σε σχέση με το τέλος του πρώτου τριμήνου. Το leverage μειώθηκε στο 1,3x από 1,9x και το gearing στο 36% από 44%.
Οι λειτουργικές ταμειακές ροές του εξαμήνου έφτασαν τα €732 εκατ., ενώ την αντίστοιχη περσινή χρονιά ήταν αρνητικές κατά €190 εκατ.
Και όλα αυτά συνέβησαν με επενδύσεις €407 εκατ. στο εξάμηνο, αυξημένες κατά 82%.
Με κεφαλαιοποίηση €4,046 δισ. και καθαρό δανεισμό €1,967 δισ., η επιχειρηματική αξία βρίσκεται κοντά στα €6 δισ..
Απέναντί της βρίσκονται €1,466 δισ. συγκρίσιμα EBITDA τελευταίου δωδεκαμήνου.
Η αριθμητική δίνει περίπου 4,1 φορές EV/EBITDA.
Και τα συγκρίσιμα καθαρά κέρδη των τελευταίων δώδεκα μηνών φτάνουν τα €768 εκατ., δηλαδή η σημερινή κεφαλαιοποίηση αντιστοιχεί περίπου σε 5,3 φορές αυτή την κερδοφορία.
Οι πολλαπλασιαστές αυτοί χρειάζονται βέβαια προσοχή, καθώς η διύλιση κινείται σήμερα σε εξαιρετικά υψηλά margins. Έχουν όμως ένα χρήσιμο μήνυμα: η άνοδος της μετοχής από τα €10,20 στα €13,30 συνοδεύτηκε από ακόμη ταχύτερη ενίσχυση των κερδών και μεγάλη μείωση του χρέους.
Φυσικά, υπάρχει κι η άλλη HELLENiQ πίσω από τα διυλιστήρια.
Ο όμιλος προχωρά ταυτόχρονα την Enerwave, τις ΑΠΕ και την αποθήκευση.
Η εγκατεστημένη ισχύς Power έχει φτάσει τα 1.404 MW, ενώ μέσα στο Γ΄ τρίμηνο προγραμματίζεται η προσθήκη 250 MW φωτοβολταϊκών και BESS, ώστε η λειτουργούσα ισχύς ΑΠΕ να ξεπεράσει τα 800 MW. Το ώριμο χαρτοφυλάκιο φτάνει τα 1,5 GW και το συνολικό pipeline ξεπερνά τα 6 GW.
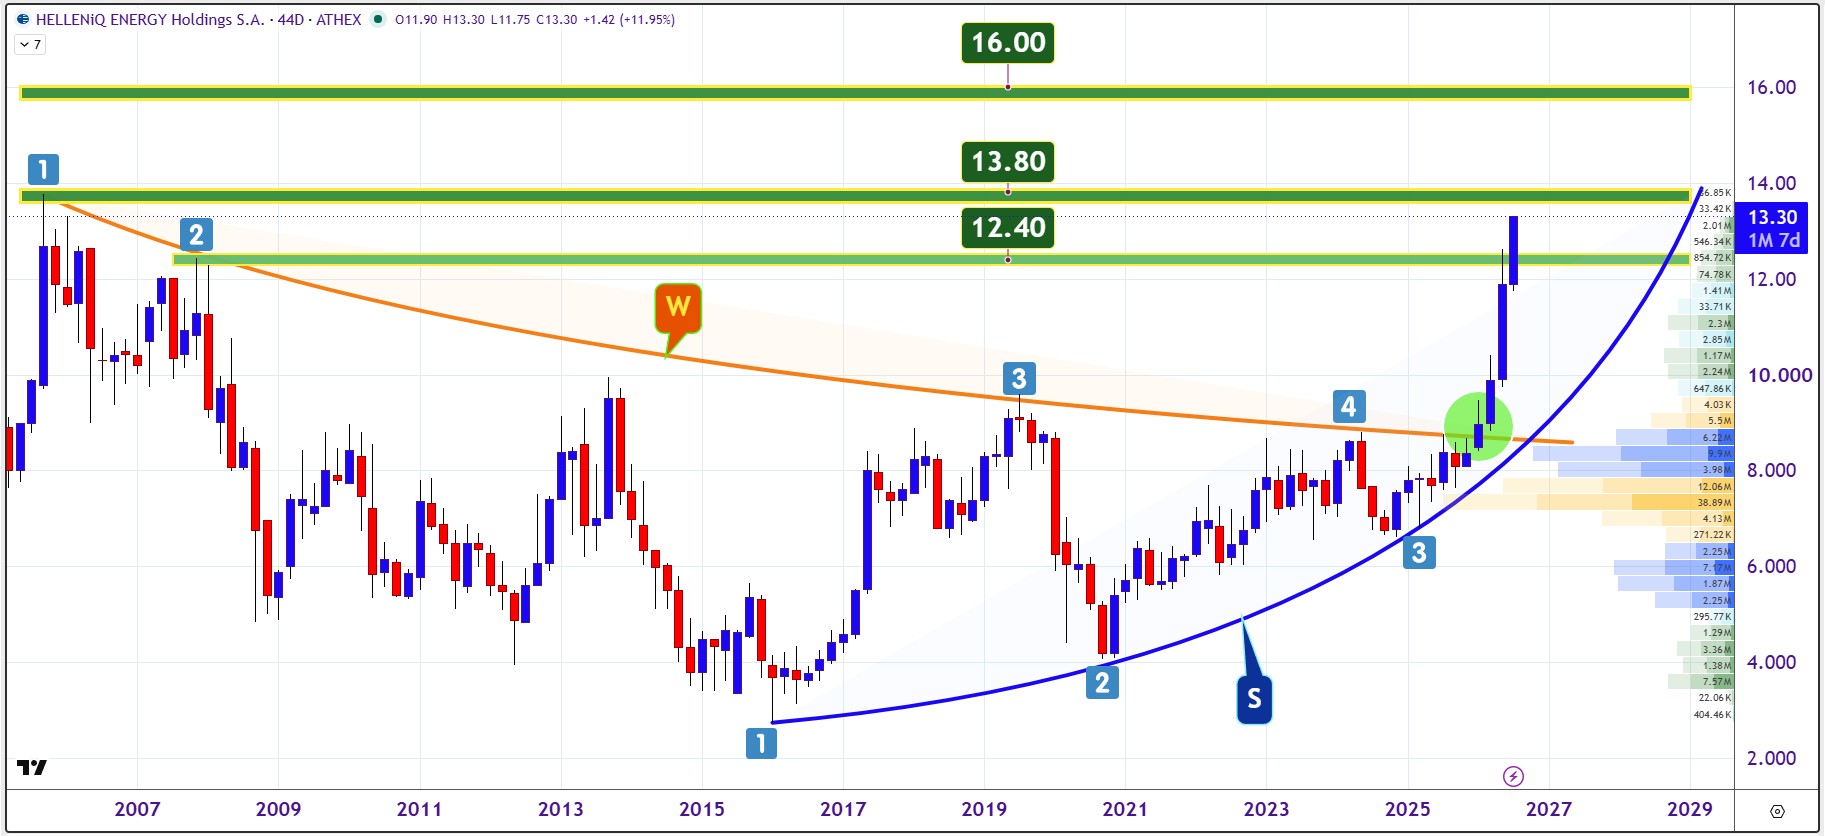
Η μετοχή τώρα έχει ήδη διανύσει μεγάλη απόσταση από τα 10,20 ευρώ, όμως το μεσοπρόθεσμο διάγραμμα εξακολουθεί να έχει “ψωμί” μπροστά του. Η διάσπαση των 12,40 ευρώ έβγαλε από τη μέση μια αντίσταση που κρατούσε από το 2007 και άλλαξε αισθητά τη γεωμετρία της κίνησης. Με την τιμή πλέον στα 13,30 ευρώ, ο επόμενος σταθμός βρίσκεται στα 13,80 ευρώ, περιοχή που συμπίπτει με τα ιστορικά υψηλά του 2005 και αποτελεί το τελευταίο σοβαρό εμπόδιο πριν το chart αποκτήσει πολύ μεγαλύτερο ανοδικό χώρο.
Καθαρή καταστρατήγηση των 13,80 ευρώ βάζει πλέον στο τραπέζι τα 16 ευρώ, επίπεδο που απέχει περίπου 20% από τις σημερινές τιμές και αντιστοιχεί στην επόμενη μεγάλη ζώνη του μακροχρόνιου διαγράμματος. Το σημαντικό είναι ότι αυτή τη φορά η τεχνική κίνηση έχει δίπλα της και ένα ισχυρό θεμελιώδες υπόβαθρο.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.