Alumil – Έβγαλε εξάμηνο φωτιά και το ταμπλό κοιμάται
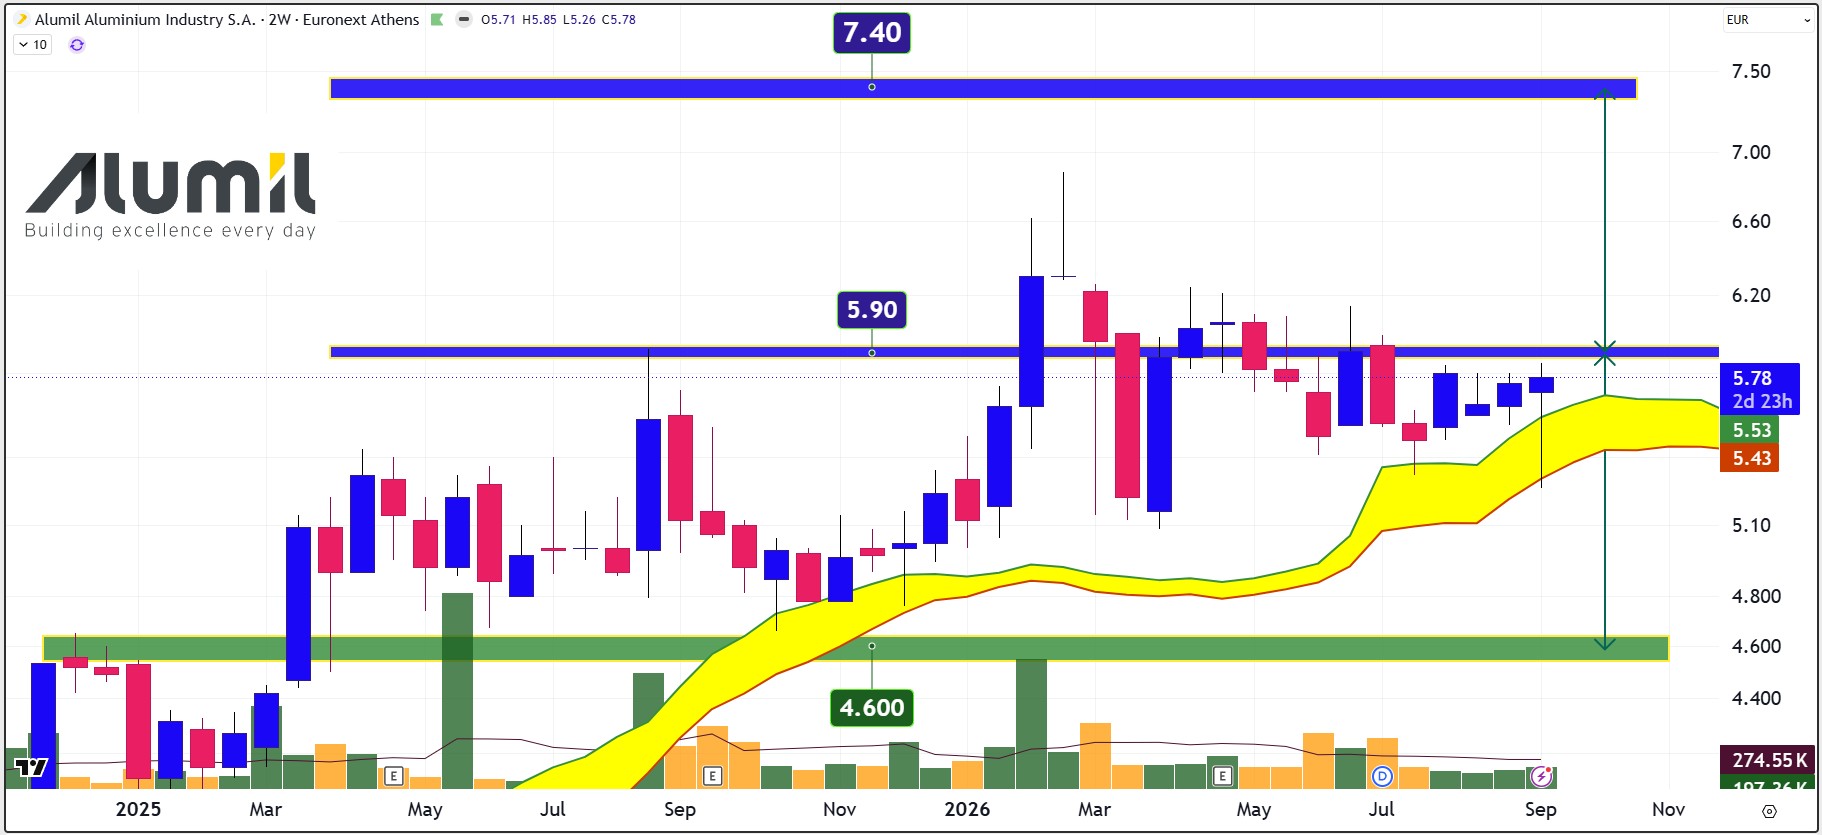
Στην Alumil θα ξεκινήσω αυτή τη φορά από έναν διαφορετικό αριθμό. 0,5923 ευρώ. Τόσα κέρδη ανά μετοχή παρήγαγε ο Όμιλος μέσα στους πρώτους έξι μήνες του 2026. Η μετοχή βρίσκεται στα 5,78 ευρώ.
Άρα το EPS ενός μόνο εξαμήνου αντιστοιχεί ήδη σε λίγο πάνω από 10% της χρηματιστηριακής τιμής. Και πίσω από αυτό βρίσκονται 19,2 εκατ. ευρώ κέρδη που αναλογούν στους μετόχους της μητρικής, έναντι 8,74 εκατ. πέρυσι. Αύξηση σχεδόν 120%.
Η Alumil σήμερα έχει παρουσία σε 26 χώρες. Η οικονομική έκθεση χωρίζει τη δραστηριότητα σε Ελλάδα, Βαλκάνια και Λοιπές Χώρες, κάτι που μας επιτρέπει να δούμε από πού έρχεται πλέον η κερδοφορία.
Στην Ελλάδα το EBITDA έφτασε τα 19,96 εκατ. ευρώ. Στις Λοιπές Χώρες τα 19,34 εκατ. και στα Βαλκάνια τα 4,96 εκατ. ευρώ. Μετά τις απαλοιφές, ο Όμιλος έφτασε στα 43,41 εκατ. ευρώ. Δηλαδή Ελλάδα και διεθνείς αγορές εκτός Βαλκανίων έχουν πλέον δύο σχεδόν ισοδύναμους πόλους EBITDA, κοντά στα 20 εκατ. ευρώ ο καθένας μέσα σε έξι μήνες.
Στην Ελλάδα μάλιστα έχει γίνει μια μεταβολή που αξίζει πολύ μεγαλύτερη προσοχή. Το EBITDA πήγε από περίπου 10,15 εκατ. στα 19,96 εκατ. ευρώ, σχεδόν διπλασιασμός. Το μικτό αποτέλεσμα του γεωγραφικού τομέα πέρασε από ζημία 5,52 εκατ. ευρώ σε κέρδος 5,12 εκατ. ευρώ. Μια διαφορά περίπου 10,6 εκατ. ευρώ μέσα σε δώδεκα μήνες.
Την ίδια ώρα οι Λοιπές Χώρες έγραψαν 128,59 εκατ. ευρώ πωλήσεις, από 106,10 εκατ., και τα Βαλκάνια άλλα 60,46 εκατ. ευρώ. Συνολικά περίπου 189 εκατ. ευρώ πωλήσεων προς τρίτους εκτός Ελλάδας μέσα σε έξι μήνες.
Θυμίζω τη σημερινή κεφαλαιοποίηση. 187,35 εκατ. ευρώ.
Η σύγκριση έχει τη γοητεία της.
Σε ένα εξάμηνο η Alumil πραγματοποιεί εκτός Ελλάδας πωλήσεις περίπου ίσες με ολόκληρη τη χρηματιστηριακή της αξία.
Θα πάω τώρα σε κάτι που δεν είχα αναπτύξει στο προηγούμενο άρθρο. Το κεφάλαιο κίνησης.
Στο πρώτο εξάμηνο, τα αποθέματα απορρόφησαν 26,24 εκατ. ευρώ και οι εμπορικές και λοιπές απαιτήσεις άλλα 35,37 εκατ. ευρώ. Οι εμπορικές και λοιπές υποχρεώσεις χρηματοδότησαν από την άλλη πλευρά 26,40 εκατ. ευρώ. Παρά αυτή τη μεγάλη απορρόφηση κεφαλαίου, οι λειτουργικές ταμειακές ροές παρέμειναν θετικές στα 6,3 εκατ. ευρώ, έναντι 5,4 εκατ. πέρυσι.
Η Alumil βρίσκεται ταυτόχρονα σε επενδυτικό κύκλο. Οι επενδυτικές ταμειακές ροές ήταν αρνητικές κατά 8,7 εκατ. ευρώ, ενώ στο τέλος Ιουνίου παρέμεναν συμβατικές δεσμεύσεις για κεφαλαιουχικές δαπάνες περίπου 5,6 εκατ. ευρώ σε επίπεδο Ομίλου.
Ένα μέρος αυτής της επόμενης παραγωγικής Alumil χτίζεται στην Αίγυπτο. Η EBRD έχει εγκρίνει χρηματοδότηση έως 13,75 εκατ. ευρώ για νέα γραμμή διέλασης αλουμινίου στο Κάιρο. Μέχρι το τέλος Ιουνίου είχαν εκταμιευθεί περίπου 9,5 εκατ. ευρώ. Παράλληλα τρέχουν στην Ελλάδα χρηματοδοτήσεις 12,3 εκατ. ευρώ για επέκταση παραγωγικής δυναμικότητας και 4,8 εκατ. ευρώ για ψηφιακό μετασχηματισμό, με τμήμα τους μέσω Ταμείου Ανάκαμψης και σταθερό επιτόκιο 1%.
Στις 30 Ιουνίου το τμήμα των συγκεκριμένων δανείων του Ταμείου Ανάκαμψης με επιτόκιο 1% είχε φτάσει τα 7,83 εκατ. ευρώ. Αυτό αποκτά μεγαλύτερη αξία όταν το μέσο επιτόκιο των βραχυπρόθεσμων δανείων του Ομίλου βρισκόταν στο 5,84%.
Και μιας και φτάσαμε στα επιτόκια, βρήκα κάτι ακόμη. Οι τόκοι που αποπληρώθηκαν στο εξάμηνο ήταν περίπου 3,3 εκατ. ευρώ, από 4,1 εκατ. πέρυσι. Δηλαδή η εταιρεία παρήγαγε πολύ υψηλότερη κερδοφορία την ίδια στιγμή που οι πληρωμένοι τόκοι μειώθηκαν περίπου 20%.
Στη ρευστότητα η αλλαγή είναι επίσης μεγάλη. Τα αχρησιμοποίητα εγκεκριμένα πιστωτικά όρια του Ομίλου έχουν φτάσει τα 43,9 εκατ. ευρώ, από μόλις 17 εκατ. έναν χρόνο νωρίτερα. Μιλάμε για αύξηση περίπου 158% στη διαθέσιμη τραπεζική γραμμή. Μόνο στη μητρική, τα διαθέσιμα όρια βραχυπρόθεσμου δανεισμού έχουν ανέβει στα 20,4 εκατ. από 7,6 εκατ. ευρώ.
Το μεγάλο κεφάλαιο όμως βρίσκεται στις 22 Ιουλίου 2026.
Η Alumil υπέγραψε term sheet με τις πιστώτριες τράπεζες για κοινοπρακτικό ομολογιακό έως 135 εκατ. ευρώ. Ο σκοπός αναφέρεται ρητά στην οικονομική έκθεση. Αναχρηματοδότηση του υφιστάμενου δανεισμού και έξοδος από τη Σύμβαση Αναδιάρθρωσης Χρέους του 2020. Η ολοκλήρωση αναμένεται έως το τέλος του 2026.
Για όποιον παρακολουθεί την Alumil πολλά χρόνια, αυτό είναι μεγάλο κεφάλαιο. Η εταιρεία που κουβαλούσε τη χρηματοοικονομική κληρονομιά της αναδιάρθρωσης του 2020 βρίσκεται πλέον μπροστά στην πιθανότητα να την αφήσει πίσω της.
Ο ισολογισμός έχει ήδη προχωρήσει αρκετά προς αυτή την κατεύθυνση. Τα συνολικά ίδια κεφάλαια έφτασαν τα 217,6 εκατ. ευρώ, από 179,2 εκατ. έναν χρόνο πριν. Ο καθαρός δανεισμός βρίσκεται στα 147,9 εκατ. ευρώ, σχεδόν σταθερός έναντι των 148,4 εκατ. του Ιουνίου 2025, ενώ ο λόγος συνολικού δανεισμού προς ίδια κεφάλαια υποχώρησε από 0,94 στο 0,82.
Κάνω ξανά τη σύγκριση γιατί εδώ πραγματικά αξίζει. 217,6 εκατ. ευρώ ίδια κεφάλαια απέναντι σε 187,35 εκατ. ευρώ χρηματιστηριακής αξίας. Η μετοχή διαπραγματεύεται δηλαδή περίπου στις 0,86 φορές τα συνολικά ίδια κεφάλαια του Ομίλου.
Τώρα ας κάνουμε τον λογαριασμό της αποτίμησης από την αρχή.
Το 2025 η Alumil παρήγαγε EBITDA 61,2 εκατ. ευρώ. Στο πρώτο εξάμηνο του 2026 έχει ήδη φτάσει τα 43,4 εκατ. ευρώ. Αν στο δεύτερο μισό της χρονιάς επαναλάβει απλώς τα περίπου 31,3 εκατ. ευρώ EBITDA του H2 2025, το σύνολο οδηγείται κοντά στα 74,7 εκατ. ευρώ.
Δεν χρειάζεται να υποθέσουμε νέα επιτάχυνση. Δεν χρειάζεται να ετησιοποιήσουμε τα 43,4 εκατ. και να φτάσουμε στα 86,8 εκατ.
Με το συντηρητικό σενάριο των 74,7 εκατ. ευρώ, κεφαλαιοποίηση 187,35 εκατ. και καθαρό δανεισμό 147,9 εκατ., το Enterprise Value βρίσκεται περίπου στα 335,3 εκατ. ευρώ και το ενδεικτικό EV/EBITDA γύρω στις 4,5 φορές.
Και έχουμε ακόμη μπροστά μας τη νέα παραγωγική δυναμικότητα στην Αίγυπτο, επενδύσεις στην Ελλάδα, 26 χώρες, περίπου 189 εκατ. ευρώ πωλήσεις εξωτερικού στο εξάμηνο, ανεκτέλεστο συμβάσεων και πιθανή έξοδο από την αναδιάρθρωση του 2020.
Στα 5,78 ευρώ, προσωπικά δυσκολεύομαι πλέον να χαρακτηρίσω την Alumil απλώς φθηνή. Οι αριθμοί αρχίζουν να ζητούν άλλη χρηματιστηριακή μεταχείριση.
Και ίσως αυτό να είναι τελικά το μεγαλύτερο θέμα της Alumil για τους επόμενους μήνες. Η εταιρεία έχει ήδη αλλάξει αρκετά. Μένει να δούμε πότε θα αλλάξει και ο τρόπος που την τιμολογεί το ταμπλό.
Από άποψης διαγραμματικής ανάλυσης η μετοχή δείχνει να ετοιμάζεται να αλλάξει επίπεδο ανεβαίνοντας προς τα 6,80 με 7,40 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.