
Η Alumil χτίζει εκεί που χτίζεται ο νέος κόσμος
Όποιος επιχειρήσει να ερμηνεύσει την πορεία της Alumil (ΑΛΜΥ) αποκλειστικά μέσα από τις εξελίξεις της ελληνικής αγοράς ακινήτων, κινδυνεύει να χάσει το μεγαλύτερο μέρος της ιστορίας που εξελίσσεται σήμερα γύρω από τον όμιλο.
Η πραγματική γεωγραφία ανάπτυξης βρίσκεται χιλιάδες χιλιόμετρα μακριά από το Κιλκίς. Βρίσκεται στο Άμπου Ντάμπι, στο Ντουμπάι, στο Ριάντ, στη Σαουδική Αραβία, στην Ινδία, στο Μαρόκο με όλες τις γαλλόφωνες χώρες της Δυτικής Αφρικής και σε μια σειρά από περιοχές όπου τα επενδυτικά προγράμματα μετριούνται σε δεκάδες και εκατοντάδες δισεκατομμύρια δολάρια.
Τα οικονομικά αποτελέσματα του 2025 επιβεβαιώνουν ότι ο όμιλος εισέρχεται σε νέα τροχιά μεγέθους. Ο ενοποιημένος κύκλος εργασιών ανήλθε στα 508,5 εκατ. ευρώ, σημειώνοντας αύξηση 11,7% από τα 455,1 εκατ. ευρώ του 2024. Τα EBITDA ανήλθαν στα 61,2 εκατ. ευρώ, αυξημένα κατά 21,5%, ενώ τα καθαρά κέρδη μετά φόρων έφτασαν τα 30,7 εκατ. ευρώ, καταγράφοντας άνοδο 61,6%. Παράλληλα, ο δείκτης καθαρού δανεισμού προς EBITDA υποχώρησε στο 2,35x από 2,93x, εξέλιξη που βελτιώνει σημαντικά το χρηματοοικονομικό προφίλ του ομίλου.
Ακόμη μεγαλύτερη σημασία έχει το γεγονός ότι η ανάπτυξη συνοδεύτηκε από αύξηση φυσικών ποσοτήτων. Οι πωλήσεις προϊόντων αλουμινίου έφτασαν τους 66,5 χιλιάδες τόνους έναντι 60,8 χιλιάδων τόνων το 2024, καταγράφοντας άνοδο 9,3%.
Η συνέχεια του 2026 ξεκίνησε με ακόμη υψηλότερη ταχύτητα. Κατά το πρώτο τρίμηνο του έτους οι ενοποιημένες πωλήσεις ανήλθαν στα 132,3 εκατ. ευρώ έναντι 112,9 εκατ. ευρώ, παρουσιάζοντας αύξηση 17,1%, ενώ οι όγκοι ενισχύθηκαν κατά 13,6%.
Το σημείο που τραβά την προσοχή βρίσκεται στη Μέση Ανατολή.
Η Alumil Middle East κατέγραψε αύξηση πωλήσεων 27,65% και αύξηση όγκων 25,86% στο πρώτο τρίμηνο του 2026.
Πίσω από αυτούς τους αριθμούς βρίσκονται έργα που διαμορφώνουν τον παγκόσμιο χάρτη της πολυτελούς κατοικίας, του τουρισμού και της σύγχρονης αστικής ανάπτυξης.
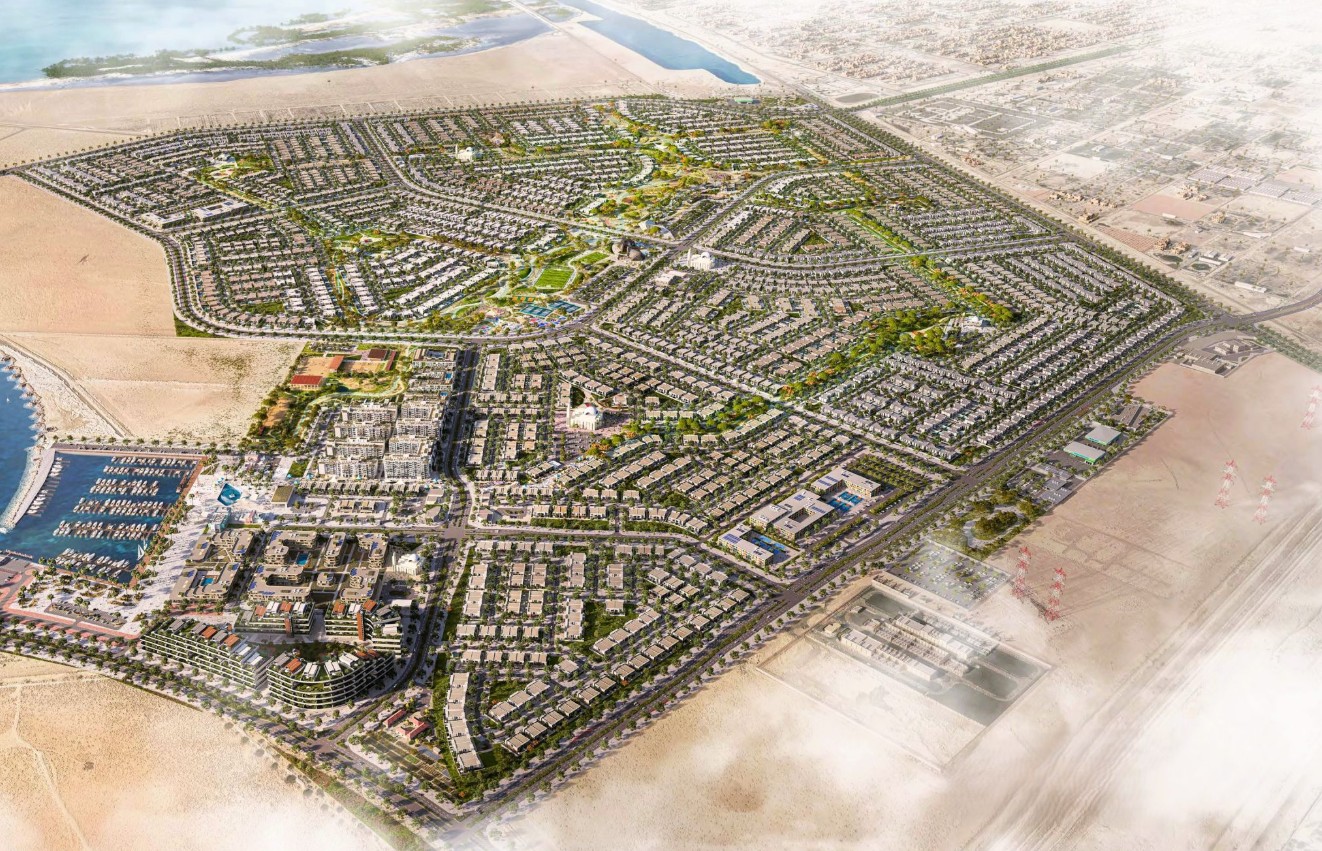
Στο Yas Island του Abu Dhabi, η Alumil συμμετέχει στο Balghaiylam, μια ανάπτυξη περίπου 1.700 πολυτελών κατοικιών, η οποία απευθύνεται αποκλειστικά σε πολίτες των Ηνωμένων Αραβικών Εμιράτων. Πρόκειται για ένα έργο που ενσωματώνει μαρίνες, ιππικά κέντρα, αγροτικές ζώνες, χώρους πολιτισμού και μεγάλες εκτάσεις πρασίνου, δημιουργώντας μια ολόκληρη νέα κοινότητα υψηλών προδιαγραφών.
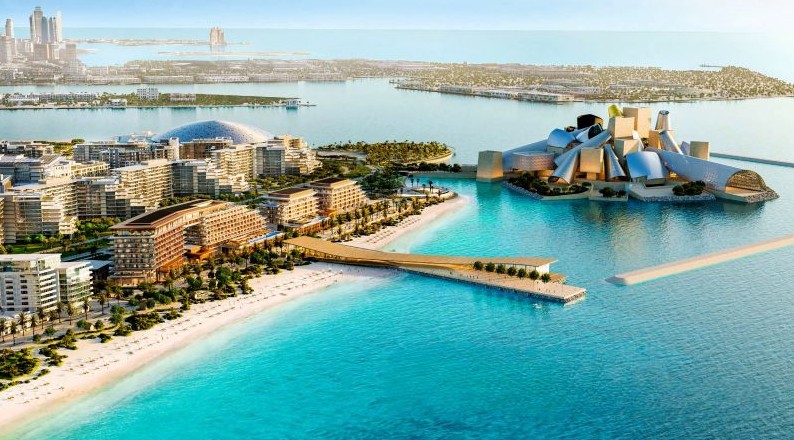
 Στο Saadiyat Island η εταιρεία συμμετέχει στο Nobu Hotel & Residences Abu Dhabi, ένα project που περιλαμβάνει 165 δωμάτια και σουίτες καθώς και 88 πολυτελείς κατοικίες, σε μια περιοχή που φιλοξενεί μερικά από τα σημαντικότερα πολιτιστικά έργα της Μέσης Ανατολής.
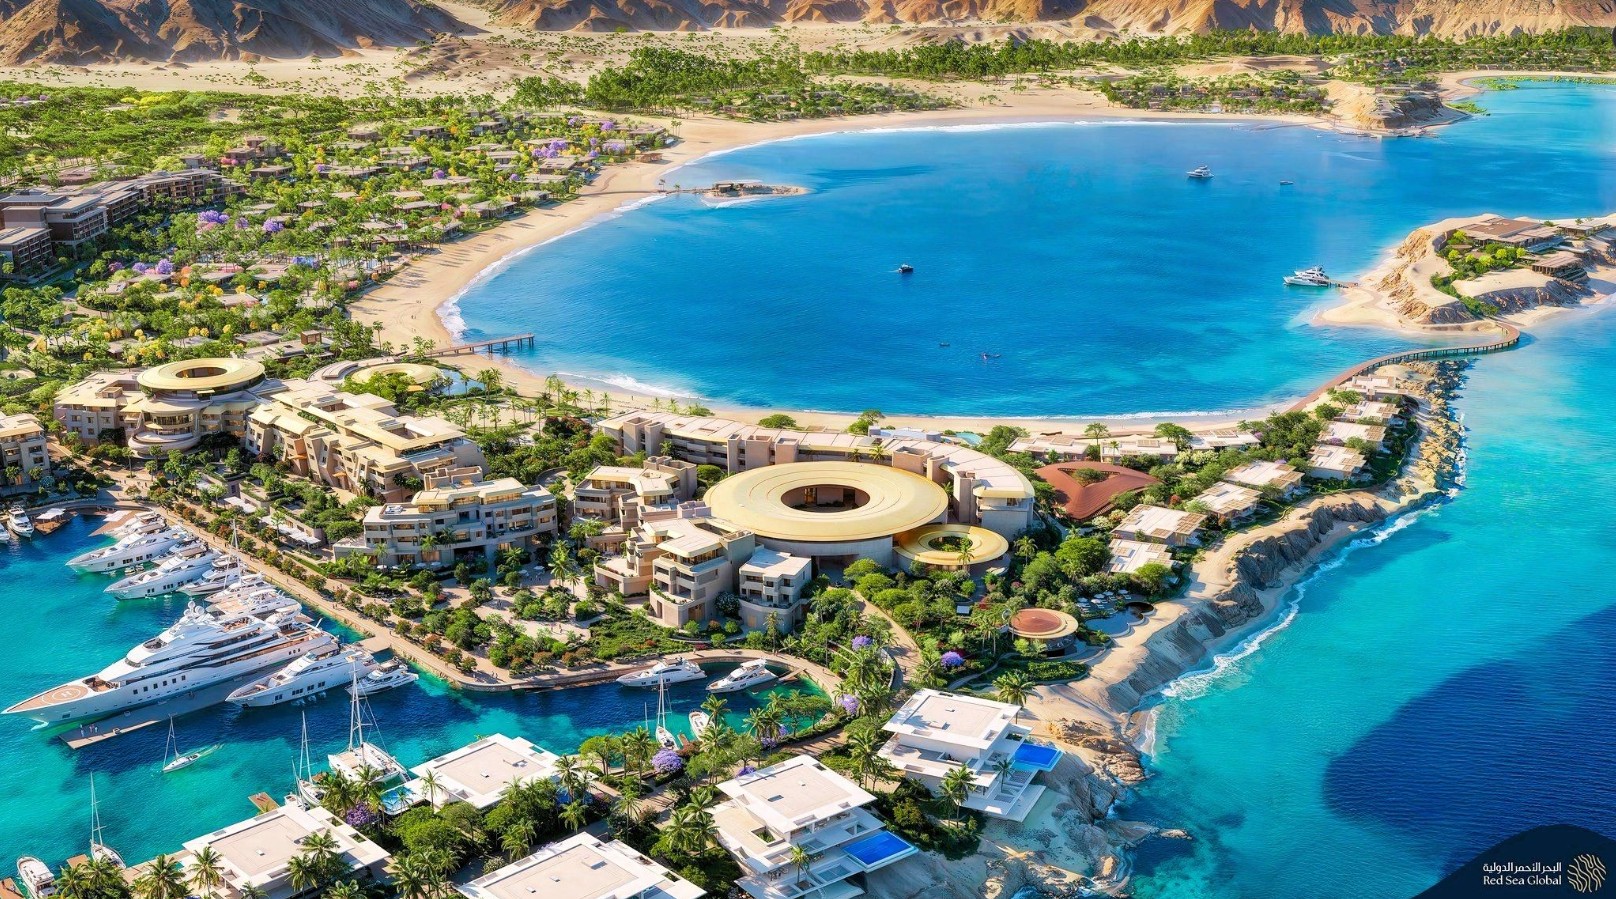
 Στη Σαουδική Αραβία, η παρουσία της Alumil συνδέεται με το NAMMOS Resort AMAALA, τμήμα της ευρύτερης στρατηγικής ανάπτυξης της Ερυθράς Θάλασσας. Το έργο περιλαμβάνει ξενοδοχειακές εγκαταστάσεις υψηλής πολυτέλειας, branded residences και μαρίνα που φιλοδοξεί να αποτελέσει σημείο αναφοράς για τον παγκόσμιο τουρισμό.
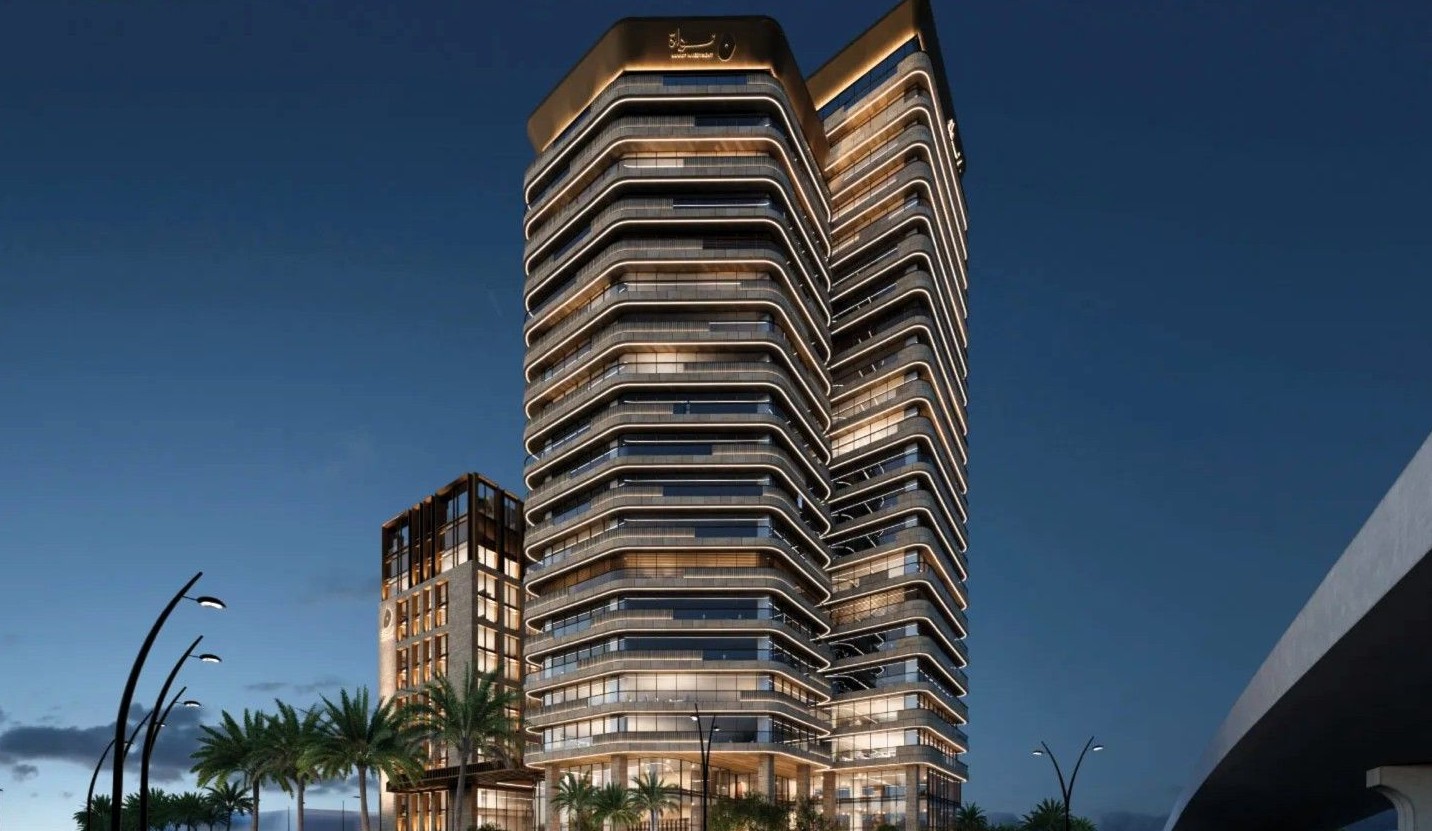
 Στο Palm Jumeirah του Ντουμπάι, η εταιρεία προμηθεύει εξειδικευμένα συστήματα για το Six Senses Residences, ενώ στο Riyadh συμμετέχει στο Kings Gate, ένα εμπορικό και επιχειρηματικό συγκρότημα περίπου 60.000 τετραγωνικών μέτρων.
 Τα συγκεκριμένα έργα λειτουργούν ως διαβατήριο για νέες αναθέσεις από τους ίδιους διεθνείς developers που υλοποιούν τις μεγαλύτερες επενδύσεις της περιοχής.
Η αναπτυξιακή στρατηγική του ομίλου συνοδεύεται πλέον από σημαντικές επενδύσεις στην παραγωγική του βάση. Η νέα γραμμή διέλασης αλουμινίου στο Κάιρο, η οποία αναμένεται να ολοκληρωθεί μέσα στο 2026, ενισχύει την παραγωγική δυναμικότητα της ALUMIL σε μία από τις ταχύτερα αναπτυσσόμενες αγορές της ευρύτερης περιοχής, δημιουργώντας παράλληλα έναν νέο παραγωγικό κόμβο για την Αφρική, τη Μέση Ανατολή και την Ευρώπη.
Η τοπική παραγωγή προσφέρει μικρότερους χρόνους παράδοσης, περιορίζει το μεταφορικό κόστος, μειώνει την έκθεση σε πιθανούς δασμούς και επιτρέπει στην εταιρεία να ανταποκρίνεται ταχύτερα στις απαιτήσεις μεγάλων διεθνών έργων. Παράλληλα, ενισχύει τα λειτουργικά περιθώρια μέσω χαμηλότερου κόστους εφοδιαστικής αλυσίδας και αποτελεσματικότερης αξιοποίησης της παραγωγικής δυναμικότητας, δημιουργώντας προϋποθέσεις για υψηλότερα EBITDA τα επόμενα χρόνια. Την ίδια στιγμή, η εταιρεία ενισχύει την εμπορική της παρουσία στην Αίγυπτο με νέο showroom στην Αλεξάνδρεια, διευρύνοντας την πρόσβαση σε αρχιτέκτονες, μηχανικούς, κατασκευαστές και μεγάλους πελάτες.
Η Ινδία εξελίσσεται παράλληλα στον βασικό αναπτυξιακό άξονα του ομίλου για την ασιατική αγορά, μέσω νέας κοινοπραξίας και παραγωγικής μονάδας διέλασης, ενώ το διεθνές δίκτυο συνεργασιών σε Ηνωμένα Αραβικά Εμιράτα, Σαουδική Αραβία, Ομάν, Κένυα, Ταϊλάνδη, Τουρκία και Αίγυπτο επιτρέπει στην ALUMIL να παράγει ολοένα και πιο κοντά στις αγορές κατανάλωσης.
Στην Ελλάδα, η Alumil προχωρά στην εγκατάσταση πλήρως αυτοματοποιημένων αποθηκών, στην εισαγωγή ρομποτικών εφαρμογών και στην αξιοποίηση τεχνολογιών τεχνητής νοημοσύνης για την ενίσχυση της παραγωγικότητας.
Η εταιρεία διαθέτει πλέον παρουσία σε 34 θυγατρικές, δραστηριοποιείται σε περισσότερες από 60 χώρες, λειτουργεί 12 εργοστάσια σε 6 χώρες, απασχολεί πάνω από 3.200 εργαζόμενους και εξυπηρετεί περισσότερους από 10.000 συνεργάτες διεθνώς.
Ακόμη μία παράμετρος που αξίζει προσοχής είναι η ποιότητα της ανάπτυξης. Το 2025 τα EBITDA αυξήθηκαν με ταχύτερο ρυθμό από τον κύκλο εργασιών, ενώ τα καθαρά κέρδη αυξήθηκαν σχεδόν τρεις φορές γρηγορότερα από τις πωλήσεις. Παράλληλα, τα ίδια κεφάλαια ενισχύθηκαν στα 192,5 εκατ. ευρώ, ενώ ο καθαρός δανεισμός μειώθηκε στα 143,7 εκατ. ευρώ.
Η αποκλιμάκωση της έντασης μεταξύ ΗΠΑ και Ιράν προσθέτει έναν ακόμη θετικό παράγοντα. Η διοίκηση έχει ήδη διευκρινίσει ότι ο όμιλος δεν διαθέτει δραστηριότητα στο Ιράν και ότι οι μονάδες σε Ηνωμένα Αραβικά Εμιράτα και Αίγυπτο λειτουργούν κανονικά, με ισχυρό ανεκτέλεστο έργων και επάρκεια πρώτων υλών.
Η αποκλιμάκωση της γεωπολιτικής έντασης επαναφέρει σταδιακά τον επενδυτικό σχεδιασμό στον Κόλπο τονώνοντας την οικοδομική δραστηριότητα, εξέλιξη που μπορεί να ευνοήσει σημαντικά έναν όμιλο με ήδη ισχυρή παρουσία στην περιοχή.
Στο ταμπλό, πάντως, η αποτίμηση εξακολουθεί να κινείται σε επίπεδα που γεννούν ερωτήματα. Με τιμή μετοχής στα 5.92 ευρώ, η χρηματιστηριακή αξία του ομίλου διαμορφώνεται περίπου στα 190 εκατ. ευρώ. Με βάση τα αποτελέσματα του 2025, η αγορά αποτιμά την Alumil σε περίπου 3 φορές τα EBITDA των 61,2 εκατ. ευρώ και περίπου 6 φορές τα καθαρά κέρδη των 30,7 εκατ. ευρώ.
Εάν εφαρμοστεί ένας πολλαπλασιαστής 6x EBITDA, η επιχειρηματική αξία ανέρχεται στα 367 εκατ. ευρώ. Με καθαρό δανεισμό 143,7 εκατ. ευρώ, η αντίστοιχη αξία των ιδίων κεφαλαίων διαμορφώνεται κοντά στα 223,5 εκατ. ευρώ, επίπεδο που αντιστοιχεί σε τιμή περίπου 6,90 ευρώ ανά μετοχή, πολύ κοντά στο υψηλό των 6,88 ευρώ που κατέγραψε ο τίτλος τον περασμένο Φεβρουάριο.
Η συζήτηση αποκτά διαφορετικές διαστάσεις όταν συνυπολογιστούν η αύξηση 27,65% της Alumil Middle East στο πρώτο τρίμηνο του 2026, η νέα παραγωγική μονάδα στην Αίγυπτο, η ενίσχυση της παρουσίας στην Ινδία και η συνεχής συμμετοχή σε μεγάλα έργα του Κόλπου.
Σε ένα τέτοιο πλαίσιο, EBITDA προς τη ζώνη των 75 έως 80 εκατ. ευρώ και πολλαπλασιαστές 7x έως 8x EBITDA οδηγούν σε επιχειρηματικές αξίες από 525 έως 640 εκατ. ευρώ. Με τον σημερινό καθαρό δανεισμό, οι αποτιμήσεις αυτές μεταφράζονται σε κεφαλαιοποίηση μεταξύ 381 και 496 εκατ. ευρώ, που αντιστοιχεί σε θεωρητικό εύρος τιμών από περίπου 11,75 ευρώ έως 15,30 ευρώ ανά μετοχή.
Πρόκειται για επίπεδα που απέχουν σημαντικά από τη σημερινή αποτίμηση των 190 εκατ. ευρώ, σε μια χρονική συγκυρία όπου ο όμιλος εμφανίζει επιτάχυνση πωλήσεων, βελτίωση κερδοφορίας και αυξανόμενη παρουσία σε ορισμένα από τα μεγαλύτερα κατασκευαστικά έργα της Μέσης Ανατολής.
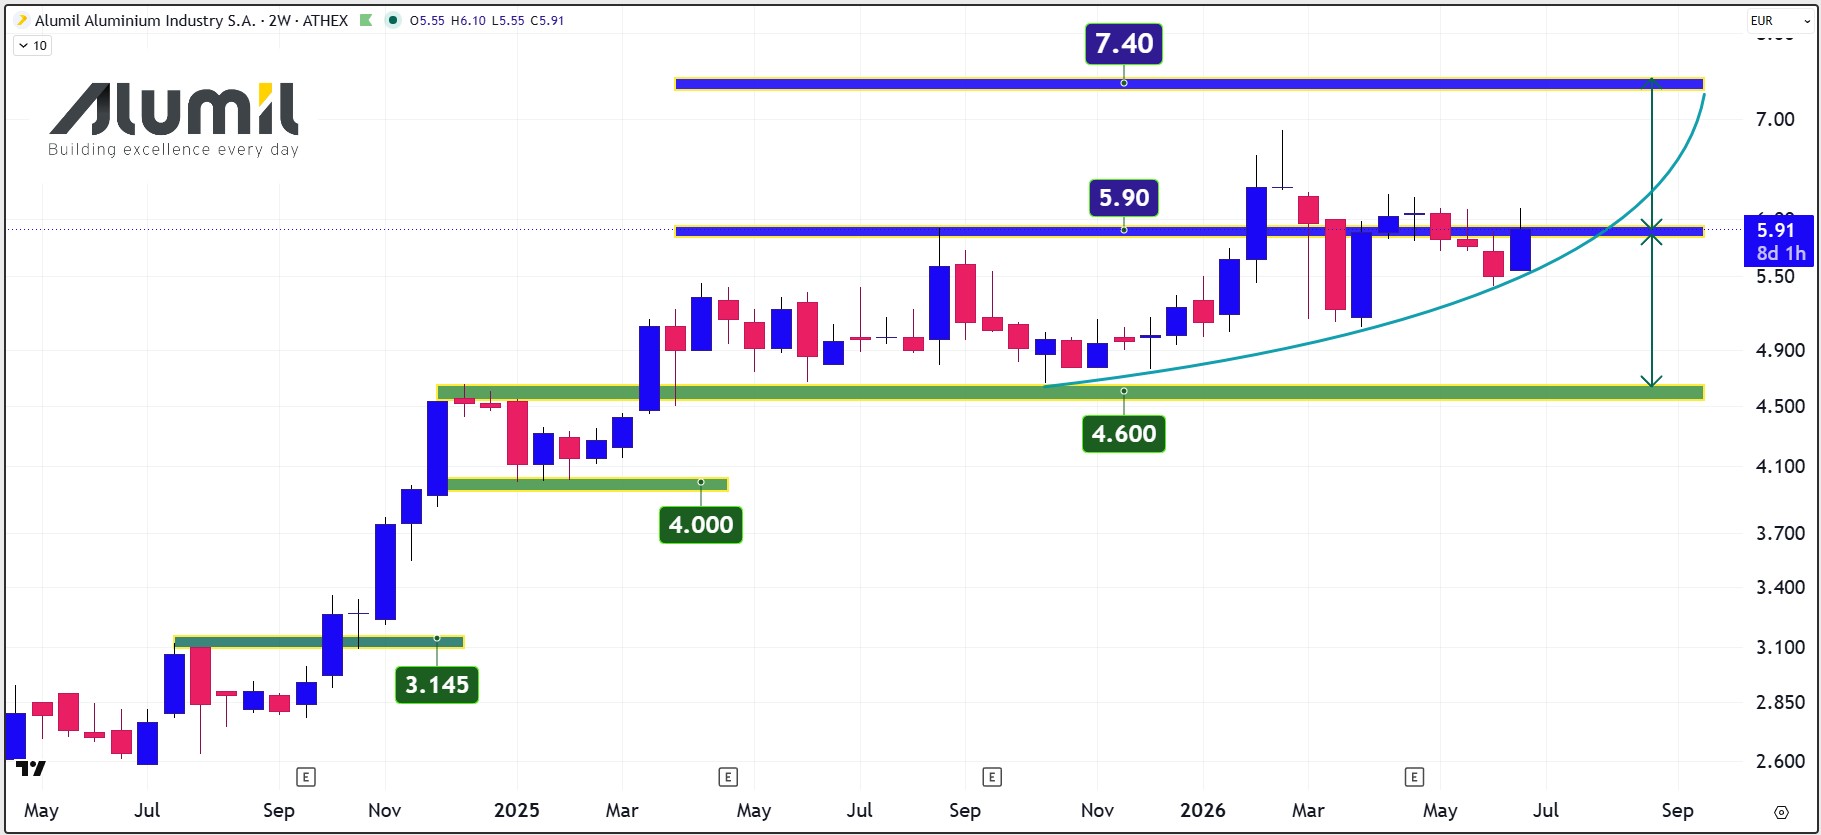
Σε διαγραμματικό επίπεδο, η μετοχή συνεχίζει να συσσωρεύει δυνάμεις πάνω από τη ζώνη των 5,90-5,82 ευρώ. Η επιβεβαίωση της ανοδικής διαφυγής ανοίγει τον δρόμο για την περιοχή των 7,40 ευρώ, που αποτελεί και τον επόμενο βασικό τεχνικό στόχο.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.