Τράπεζα Κύπρου: Η μηχανή κεφαλαίου που ετοιμάζει πληρωμές έως 100% των κερδών
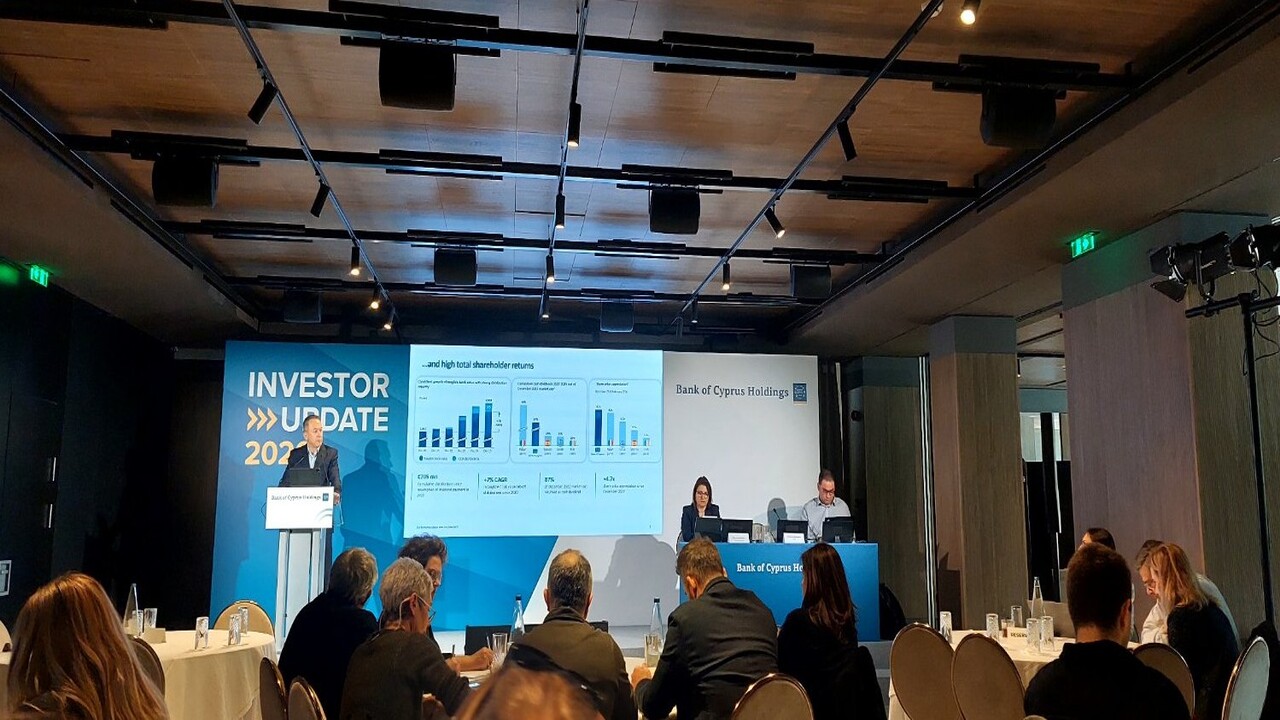
Η παρουσίαση του Investor Day της Τράπεζας Κύπρου (BOCHGR) προσφέρει ένα ενδιαφέρον παράθυρο στον τρόπο με τον οποίο η διοίκηση βλέπει την επόμενη τριετία. Το βασικό μήνυμα δεν βρίσκεται τόσο στην ανάπτυξη των δανείων ή στην πορεία των επιτοκίων, αλλά στη δυναμική δημιουργίας κεφαλαίου. Το μοντέλο που περιγράφεται δείχνει μια τράπεζα η οποία παράγει περισσότερο κεφάλαιο από όσο χρειάζεται για να λειτουργήσει, δημιουργώντας έτσι μια μεγάλη δεξαμενή για διανομές προς τους μετόχους.
Στο τέλος του 2025 ο δείκτης CET1 βρίσκεται στο 21%, επίπεδο που κατατάσσει την τράπεζα ανάμεσα στις ισχυρότερα κεφαλαιοποιημένες της Ευρώπης. Το σημαντικό στοιχείο όμως δεν είναι μόνο το ύψος του δείκτη αλλά και η ταχύτητα με την οποία δημιουργείται νέο κεφάλαιο. Τα τελευταία χρόνια η οργανική δημιουργία κεφαλαίου κινήθηκε περίπου στις 436 μονάδες βάσης ετησίως, ρυθμός αισθητά υψηλότερος από αρκετές ευρωπαϊκές τράπεζες. Το επιχειρηματικό σχέδιο προβλέπει ότι ακόμη και μετά τη σταθεροποίηση των επιτοκίων η παραγωγή κεφαλαίου θα παραμείνει μεταξύ 350 και 400 μονάδων βάσης ετησίως.
Με τέτοιους ρυθμούς η διοίκηση θεωρεί ότι η τράπεζα μπορεί να λειτουργεί άνετα με δείκτη CET1 κοντά στο 15%, διατηρώντας παράλληλα σημαντικό πλεόνασμα κεφαλαίου. Στο τέλος του 2025 το πλεόνασμα αυτό υπολογίζεται περίπου στις 600 μονάδες βάσης, δηλαδή περίπου €625 εκατ. πάνω από το επίπεδο που θεωρείται αναγκαίο για τη λειτουργία της.
Αυτή η διαφορά είναι ο βασικός λόγος για τον οποίο η Τράπεζα Κύπρου προχωρά σε ιδιαίτερα επιθετική πολιτική διανομών. Για το 2026 το συνολικό payout μπορεί να φτάσει έως 90% των κερδών, ενώ για την περίοδο 2027-2028 υπάρχει δυνατότητα διανομής ακόμη και 100% των ετήσιων κερδών εφόσον το κεφαλαιακό επίπεδο παραμένει άνετο. Ήδη από το 2022 μέχρι σήμερα έχουν επιστραφεί στους μετόχους περίπου €705 εκατ., ποσό που αντιστοιχεί σε 87% της κεφαλαιοποίησης που είχε η τράπεζα το 2022.
Αυτό το μοντέλο κεφαλαιακής δημιουργίας εξηγεί σε μεγάλο βαθμό και την πορεία της μετοχής τα τελευταία χρόνια. Από τα τέλη του 2022 μέχρι τις αρχές του 2026 η τιμή της μετοχής έχει αυξηθεί περίπου 4,7 φορές, επίδοση που ξεπερνά τις περισσότερες τραπεζικές μετοχές της Ευρωζώνης.
Πίσω από αυτή την εικόνα βρίσκεται ένας ισολογισμός που έχει γίνει εξαιρετικά συντηρητικός. Τα συνολικά στοιχεία ενεργητικού ανέρχονται περίπου στα €28,6 δισ., ενώ σχεδόν το 28% βρίσκεται σε μετρητά και τοποθετήσεις σε κεντρικές τράπεζες. Το καθαρό δανειακό χαρτοφυλάκιο κινείται γύρω στα €10,8 δισ., ενώ τα επενδυμένα κεφάλαια σε τίτλους στα €5,3 δισ..
Από την πλευρά των υποχρεώσεων ξεχωρίζει η καταθετική βάση. Οι καταθέσεις πελατών ανέρχονται περίπου στα €22,2 δισ., γεγονός που οδηγεί τον δείκτη δανείων προς καταθέσεις κοντά στο 49%. Πρόκειται για ένα από τα χαμηλότερα επίπεδα στην Ευρώπη και δείχνει ότι η τράπεζα διαθέτει σημαντικό πλεόνασμα ρευστότητας.
Η καταθετική αυτή βάση αποτελεί ίσως το σημαντικότερο πλεονέκτημα της τράπεζας. Περίπου 60% των καταθέσεων προέρχεται από ιδιώτες, ενώ η τράπεζα χρησιμοποιείται ως κύρια τράπεζα από περίπου 70% των πελατών της. Το κόστος των καταθέσεων παραμένει χαμηλό, περίπου 0,3% το 2025, όταν σε πολλές ευρωπαϊκές τράπεζες το κόστος κινείται μεταξύ 0,4% και 0,7%. Η διαφορά αυτή δημιουργεί σημαντικό περιθώριο κέρδους στα καθαρά έσοδα από τόκους.
Τα καθαρά έσοδα από τόκους επηρεάζονται φυσικά από την πτώση των επιτοκίων της Ευρωζώνης. Ωστόσο η διοίκηση θεωρεί ότι η μεγαλύτερη προσαρμογή έχει ήδη πραγματοποιηθεί μέχρι το τέλος του 2025. Για το 2026 αναμένεται σταθεροποίηση των καθαρών εσόδων, ενώ από το 2027 προβλέπεται επιστροφή σε ανάπτυξη. Στο σύνολο της περιόδου έως το 2028 τα καθαρά έσοδα από τόκους εκτιμάται ότι θα αυξηθούν με ρυθμό περίπου 3% ετησίως.
Ένας από τους λόγους που περιορίζουν την επίδραση των επιτοκίων είναι η ενεργή διαχείριση του ισολογισμού. Η τράπεζα έχει αναπτύξει ένα μεγάλο πρόγραμμα αντιστάθμισης επιτοκιακού κινδύνου. Οι θέσεις hedging ανέρχονται περίπου σε €12,1 δισ., καλύπτοντας σχεδόν το 47% των στοιχείων ενεργητικού που αποφέρουν τόκους. Χάρη σε αυτή τη στρατηγική η ευαισθησία των εσόδων σε μεταβολές επιτοκίων έχει μειωθεί σημαντικά. Μια μεταβολή 25 μονάδων βάσης επηρεάζει πλέον τα καθαρά έσοδα περίπου €16 εκατ., ενώ πριν λίγα χρόνια η επίδραση ήταν σχεδόν διπλάσια.
Στο σκέλος της ανάπτυξης, το σχέδιο της διοίκησης βασίζεται σε συγκρατημένη επέκταση του δανειακού χαρτοφυλακίου. Μέχρι το 2028 τα δάνεια αναμένεται να αυξηθούν με μέσο ρυθμό περίπου 4% ετησίως. Η εγχώρια αγορά θα συνεχίσει να αποτελεί τη βασική πηγή ανάπτυξης, με τα στεγαστικά και τα δάνεια σε επιχειρήσεις να κινούνται κοντά στον ρυθμό ανάπτυξης της οικονομίας. Παράλληλα όμως η τράπεζα επεκτείνει σταδιακά το διεθνές της χαρτοφυλάκιο, το οποίο προβλέπεται να αυξηθεί από περίπου €1,4 δισ. σε περίπου €2 δισ. μέχρι το 2028.
Η διεθνής αυτή δραστηριότητα επικεντρώνεται κυρίως σε τομείς όπως η ενέργεια, οι υποδομές, η ναυτιλία και επιλεγμένες συμμετοχές σε syndicated δάνεια υψηλής πιστοληπτικής διαβάθμισης. Στόχος είναι να αυξηθεί το ποσοστό του διεθνούς χαρτοφυλακίου περίπου στο 16% των συνολικών δανείων μέσα στην επόμενη τριετία.
Παράλληλα η τράπεζα επιχειρεί να ενισχύσει τα έσοδα που δεν προέρχονται από τόκους. Οι προμήθειες, οι ασφαλιστικές δραστηριότητες και οι υπηρεσίες συναλλάγματος αναμένεται να αυξάνονται περίπου 4% ετησίως. Η διοίκηση εκτιμά ότι τα επαναλαμβανόμενα έσοδα εκτός τόκων θα καλύπτουν περίπου 70% των λειτουργικών εξόδων, γεγονός που μειώνει σημαντικά την εξάρτηση από το επιτοκιακό περιθώριο.
Η ασφαλιστική δραστηριότητα αποτελεί έναν από τους βασικούς μοχλούς αυτής της στρατηγικής. Η εξαγορά της Ethniki Insurance Κύπρου ενισχύει το bancassurance μοντέλο της τράπεζας και δημιουργεί πρόσθετα έσοδα από προμήθειες και ασφάλιστρα. Η διοίκηση εκτιμά ότι τα ασφαλιστικά κέρδη μπορούν να αυξάνονται με υψηλό μονοψήφιο ρυθμό τα επόμενα χρόνια.
Παράλληλα αναπτύσσονται και ψηφιακές πλατφόρμες που δημιουργούν νέες πηγές εσόδων. Η πλατφόρμα Jinius, που λειτουργεί ως ψηφιακή αγορά υπηρεσιών και προϊόντων, έχει ήδη σημαντική δραστηριότητα. Ο όγκος συναλλαγών αυξάνεται με γρήγορο ρυθμό, δημιουργώντας προμήθειες από συναλλαγές αλλά και δυνατότητες διασταυρούμενων πωλήσεων τραπεζικών προϊόντων.
Η λειτουργική αποτελεσματικότητα αποτελεί επίσης σημαντικό στοιχείο του επιχειρηματικού μοντέλου. Από το 2019 μέχρι σήμερα ο αριθμός εργαζομένων έχει μειωθεί περίπου 31%, ενώ τα τραπεζικά καταστήματα έχουν περιοριστεί σχεδόν στο μισό. Την ίδια περίοδο οι ενεργοί ψηφιακοί χρήστες αυξήθηκαν από 281 χιλιάδες σε πάνω από 500 χιλιάδες, γεγονός που επιτρέπει σημαντική εξοικονόμηση κόστους. Το αποτέλεσμα είναι ο δείκτης κόστους προς έσοδα να έχει υποχωρήσει από περίπου 59% το 2019 σε περίπου 37% το 2025.
Όταν συνδυάζονται όλα τα παραπάνω στοιχεία, προκύπτει ένα μοντέλο τραπεζικής λειτουργίας που στηρίζεται σε τρεις πυλώνες: ισχυρή καταθετική βάση με χαμηλό κόστος, σταθερή οργανική δημιουργία κεφαλαίου και υψηλή δυνατότητα διανομών προς τους μετόχους.
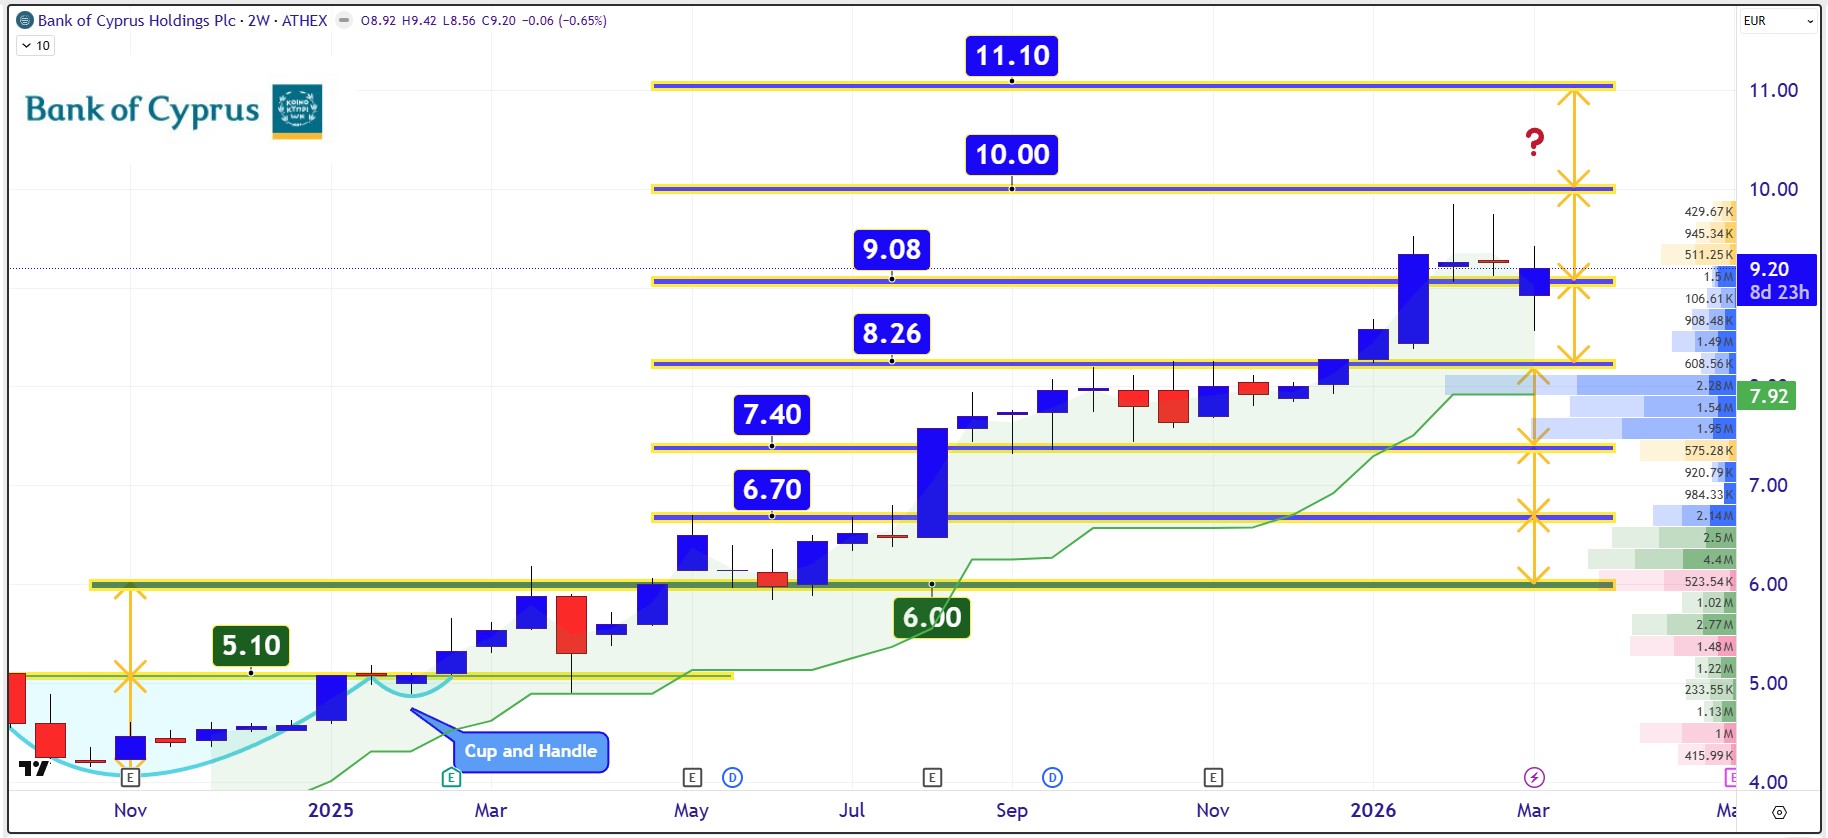
Στη διαγραμματική ανάλυση η μετοχή παρά την γεωπολιτική ένταση πέρασε εκ νέου πάνω από το επίπεδο στήριξης τω €9,08 με €8,92 δίνοντας ενδείξεις ανοδικής συνέχειας πρός το επίπεδο των €9,40 με €9,80.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.