CrediaBank – Τα 200 εκατ. που περισσεύουν
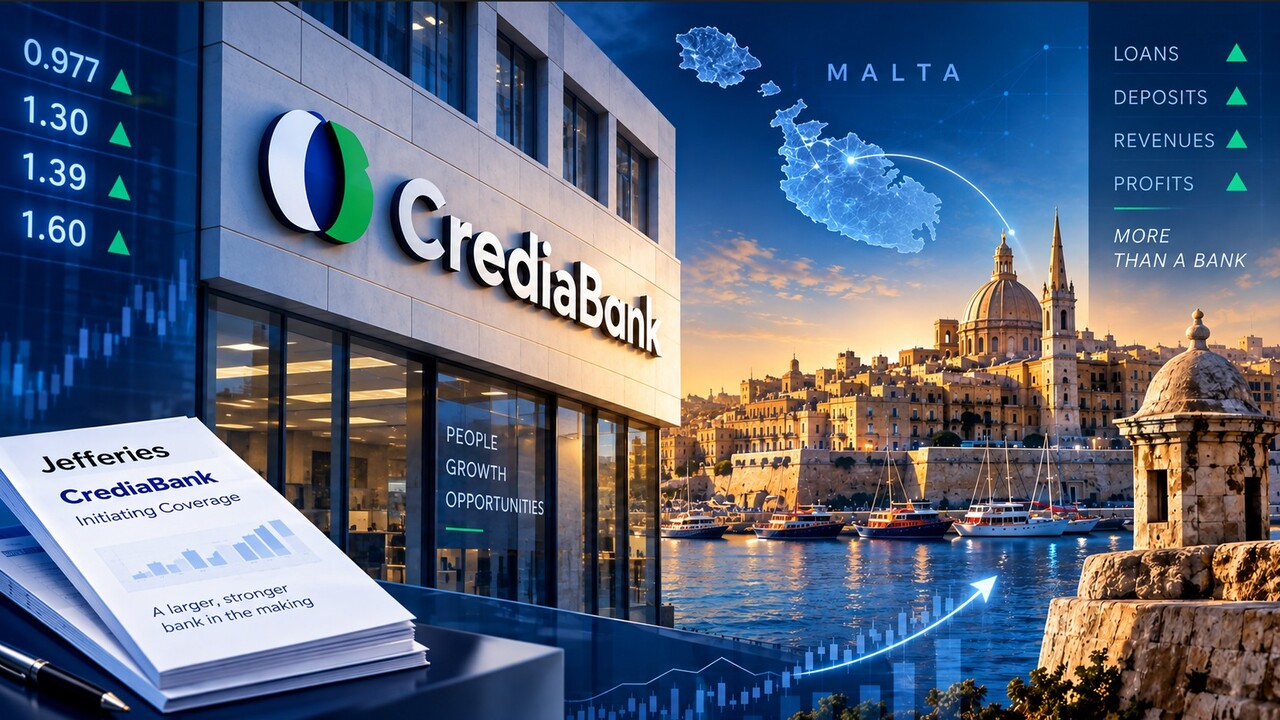
Στα 0,977 ευρώ και με χρηματιστηριακή αξία 1,949 δισ. ευρώ, η CrediaBank (CREDIA) μπαίνει στην κάλυψη της Jefferies με τιμή-στόχο 1,30 ευρώ, περίπου 33% πάνω από τα σημερινά επίπεδα. Τα 1,30 ευρώ, πάντως, δεν εξαντλούν όσα έχει βάλει η Jefferies στους υπολογισμούς της.
Πριν από πέντε χρόνια η τότε Attica Bank είχε NPE ratio 68,7%. Σήμερα η CrediaBank βρίσκεται στο 2,4%, με cost of risk περίπου 0,4% και CET1 15,5% στο πρώτο εξάμηνο του 2026. Εξίσου σημαντικό για όποιον κοιτάζει την ποιότητα του κεφαλαίου, δεν έχει αναβαλλόμενες φορολογικές πιστώσεις (DTCs) στο εποπτικό της κεφάλαιο, σε αντίθεση με τις συστημικές τράπεζες όπου η Jefferies υπολογίζει τη μέση συμμετοχή τους περίπου στο 40%.
Το ενδιαφέρον κομμάτι είναι ότι στις εκτιμήσεις του επενδυτικού οίκου, τα δάνεια της CrediaBank μπορούν να ανέβουν από 5,46 δισ. ευρώ το 2025 σε 12,34 δισ. το 2028. Τα συνολικά assets πηγαίνουν από 8,48 δισ. σε 20,55 δισ. ευρώ και οι καταθέσεις από 6,76 δισ. σε 17,30 δισ. ευρώ. Στην ίδια τριετία, τα καθαρά έσοδα από τόκους ανεβαίνουν από 167 εκατ. σε 547 εκατ. ευρώ, οι προμήθειες από 37 εκατ. σε 124 εκατ. ευρώ και τα συνολικά έσοδα από 278 εκατ. σε 686 εκατ. ευρώ.
Αυτή η μεγέθυνση κατεβαίνει πολύ γρήγορα στην τελευταία γραμμή. Τα επαναλαμβανόμενα κέρδη, κατά Jefferies, ανεβαίνουν από 45 εκατ. ευρώ το 2025 σε 84 εκατ. το 2026, 170 εκατ. το 2027 και 269 εκατ. ευρώ το 2028. Το reported net profit φτάνει τα 249 εκατ. ευρώ το 2028, σχεδόν δεκαεπτά φορές τα 15 εκατ. του 2025. Το cost-to-income υποχωρεί από 69% σε 45%, το NIM ανεβαίνει από 2,09% σε 2,80% και το ROTE φτάνει στο 18,2%.
Η Μάλτα αλλάζει αισθητά αυτούς τους αριθμούς. Η CrediaBank συμφώνησε να αποκτήσει το 70% της HSBC Malta έναντι 200 εκατ. ευρώ. Η αποτίμηση αντιστοιχεί περίπου σε 0,5 φορές την ενσώματη λογιστική αξία και 4 φορές τα κέρδη του 2025, ενώ η Jefferies υπολογίζει 238 εκατ. ευρώ badwill. Μαζί με την τράπεζα έρχονται ασφαλιστική και asset manager, ενώ τα assets του ομίλου σχεδόν διπλασιάζονται.
Κάτω από το deal υπάρχει ένα δεύτερο ταμείο που αξίζει προσοχή.
Η HSBC Malta είχε στο εξάμηνο CET1 24,7%. Με υπόθεση εσωτερικού στόχου 15%, η Jefferies υπολογίζει περίπου 200 εκατ. ευρώ πλεονάζον κεφάλαιο. Στη σημερινή κεφαλαιοποίηση της CrediaBank αυτό αντιστοιχεί σε 10,3% της χρηματιστηριακής της αξίας. Το κεφάλαιο μπορεί να ανέβει στον όμιλο, να χρηματοδοτήσει νέα δάνεια ή εξαγορές και δυνητικά να επιστραφεί στους μετόχους.
Η τιμή-στόχος έχει περιθώριο προς τα πάνω, καθώς στο βασικό της μοντέλο δεν υπολογίζει καμία διανομή κεφαλαίου από την CrediaBank έως το 2028. Υπολογίζει CET1 περίπου 15,5% και αναφέρει ότι αν προσέθετε στην αποτίμηση το πλεονάζον κεφάλαιο της HSBC Malta, η τιμή-στόχος θα κέρδιζε περίπου 0,09 ευρώ. Θεωρητικά λοιπόν τα 1,30 ευρώ μπορούν να γίνουν περίπου 1,39 ευρώ, εφόσον αυτό το κεφάλαιο ληφθεί πλήρως υπόψη.
Από τα σημερινά 0,977 ευρώ η απόσταση φτάνει περίπου στο 42%.
Και η Μάλτα διαθέτει ένα ακόμη απόθεμα προς αξιοποίηση. Η HSBC Malta έχει loan-to-deposit περίπου 45%, έναντι περίπου 80% της CrediaBank, και κόστος καταθέσεων μόλις 20 μονάδες βάσης, έναντι άνω των 100 μ.β. στην CrediaBank. Η Jefferies βλέπει χώρο για διοχέτευση της πλεονάζουσας ρευστότητας σε δάνεια υψηλότερης απόδοσης. Η διοίκηση υπολογίζει δυνατότητα περίπου 400 εκατ. ευρώ νέων δανείων στη Μάλτα, αύξηση περίπου 15% του σημερινού χαρτοφυλακίου της εκεί.
Ένα δεύτερο μέτωπο κερδοφορίας ανοίγει στις προμήθειες. Με την Evropi Holdings, η CrediaBank αποκτά ασφαλιστική παραγωγή και δίκτυο brokerage. Η Jefferies αναφέρει περίπου 45 εκατ. ευρώ κέρδη προ φόρων το 2028 από την Evropi και αύξηση περίπου 15% στην προηγούμενη καθοδήγηση για επαναλαμβανόμενα κέρδη του 2028, πάνω από τα 260 εκατ. ευρώ. Η συναλλαγή εκτιμάται επίσης ότι προσθέτει 120 μονάδες βάσης στον CET1. Παράλληλα, η Pantelakis ανοίγει brokerage και κεφαλαιαγορές, ενώ η HSBC Malta φέρνει περίπου 1 δισ. ευρώ AUM και τη δεύτερη μεγαλύτερη θέση στη μαλτέζικη αγορά asset management και ασφαλίσεων.
Υπάρχει τέλος μια δεξαμενή που κοστίζει ελάχιστα για να ξαναμπεί στο παιχνίδι. Η CrediaBank έχει περίπου 350.000 ενεργούς retail πελάτες και πάνω από 800.000 ανενεργούς. Μόνο στην κατηγορία Cobalt καταγράφονται 49.000 ενεργοί και 42.000 ανενεργοί πελάτες με υπόλοιπα άνω των 60.000 ευρώ. Η επανενεργοποίησή τους κοστίζει λιγότερο από την απόκτηση νέων πελατών και δημιουργεί πεδίο για καταθέσεις, στεγαστικά, επενδυτικά και ασφαλιστικά προϊόντα.
Στο τέλος αυτής της διαδρομής, η Jefferies βλέπει P/E 8,1 φορές για το 2028 και τιμή προς ενσώματη καθαρή θέση 1,51 φορές, με ROTE 18,2%. Η Jefferies αφήνει μάλιστα ανοιχτή και μια πολύ πιο γενναιόδωρη εκδοχή για τη μετοχή. Στο θετικό της σενάριο ανεβάζει την αποτίμηση στα 1,60 ευρώ, περίπου 64% πάνω από τα σημερινά 0,977 ευρώ.
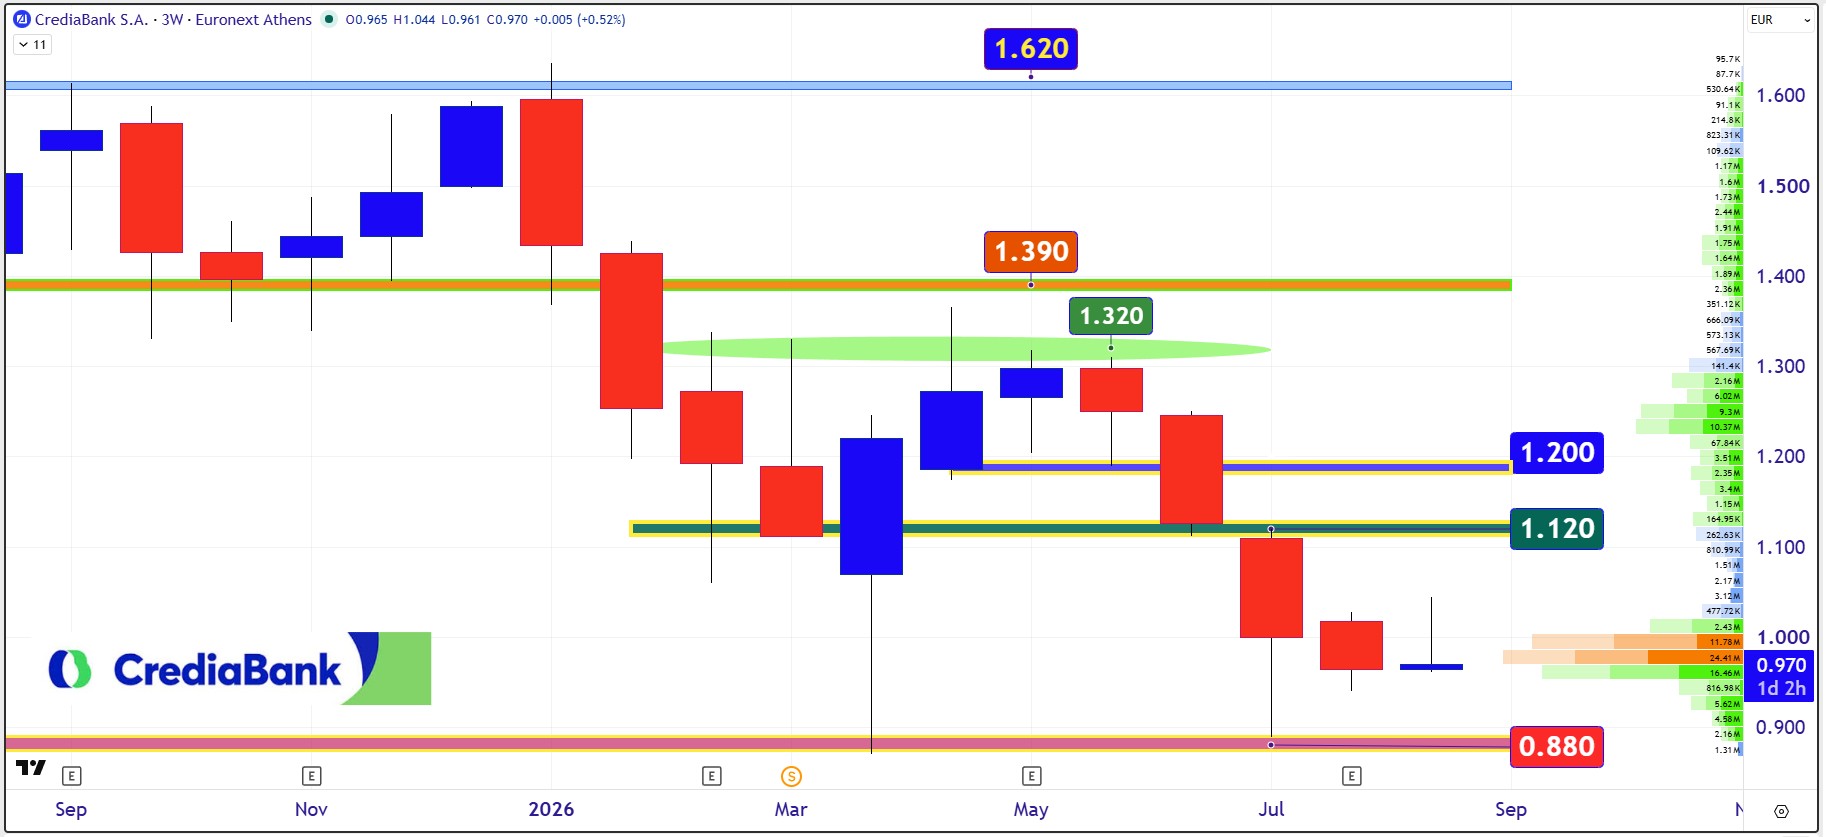
Διαγραμματικά η μετοχή δείχνει να συσσωρεύει δυνάμεις για κίνηση μέσα στη ζώνη 1,12 με 1,20 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.