
Πέντε δισ. συμμετοχών – και δεν είναι όλα
Μέσα σε έξι μήνες η αγορά επανεκτίμησε τη Viohalco με τρόπο που σπάνια βλέπουμε σε βιομηχανικό όμιλο. Η μετοχή από τα 6,27 ευρώ εκτινάχθηκε στα 13,96 ευρώ, με άνοδο +123%, ανεβάζοντας την κεφαλαιοποίηση από 1,625 δισ. ευρώ στα 3,618 δισ. ευρώ. Σε απόλυτους αριθμούς, η αγορά πρόσθεσε περίπου 2 δισ. ευρώ αξίας μέσα σε έξι μήνες.
Η δυναμική αυτή στηρίζεται σε μια παράλληλη έκρηξη των εισηγμένων θυγατρικών. Η Cenergy Holdings από 2,175 δισ. ευρώ έφθασε στα 4,535 δισ. ευρώ, προσθέτοντας 2,36 δισ. ευρώ κεφαλαιοποίησης (+108%). Η ElvalHalcor διπλασιάστηκε ουσιαστικά, από 938 εκατ. ευρώ στα 1,895 δισ. ευρώ (+103%), ενώ η Noval Property ενισχύθηκε κατά 12,7%, στα 370,5 εκατ. ευρώ.
Με βάση τα ποσοστά συμμετοχής, η αξία που αντιστοιχεί στη Viohalco από τις τρεις εισηγμένες ξεπερνά πλέον τα 5 δισ. ευρώ, δίνοντας μια τιμή μετοχής στα 19,4 ευρώ . Και αυτό μόνο από τις τρεις εισηγμένες συμμετοχές. Στον λογαριασμό δεν έχει μπει ούτε ένα ευρώ από τις λοιπές δραστηριότητες του ομίλου – και κυρίως από τον κλάδο του χάλυβα, που ιστορικά αποτελεί έναν από τους πιο παραγωγικούς πυλώνες της Viohalco.
Ο όμιλος Viohalco φαίνεται να “κουμπώνει” ιδανικά στο νέο ευρωπαϊκό βιομηχανικό αφήγημα. Η σταδιακή αποκλιμάκωση του ενεργειακού κόστους και οι πρωτοβουλίες της Ε.Ε. για ενίσχυση της βιομηχανικής βάσης –με έμφαση σε μέταλλα, καλώδια, υποδομές και κυκλική οικονομία– δημιουργούν έδαφος για επανατοποθέτηση κεφαλαίων σε παραγωγικούς ομίλους με ισχυρή εξαγωγική βάση.
Σε αυτό το πλαίσιο, η Viohalco έχει ήδη κάνει τη “βαριά δουλειά”: πάνω από 1,4 δισ. ευρώ επενδύσεις την τελευταία πενταετία για αύξηση δυναμικότητας και αποδοτικότητας. Η πρόσφατη έκθεση της NBG Securities βλέπει μέση ετήσια αύξηση κερδών ανά μετοχή 26,8% για την περίοδο 2024-2027, με ώθηση από τις νέες γραμμές παραγωγής και τη βελτίωση των τελικών αγορών.
Παρά το απαιτητικό κεφάλαιο κίνησης, ο δείκτης καθαρού χρέους προς a-EBITDA εκτιμάται ότι θα υποχωρήσει στο 1,9x το 2027, ενώ η μερισματική απόδοση τοποθετείται στο 2,3%-3,1%.
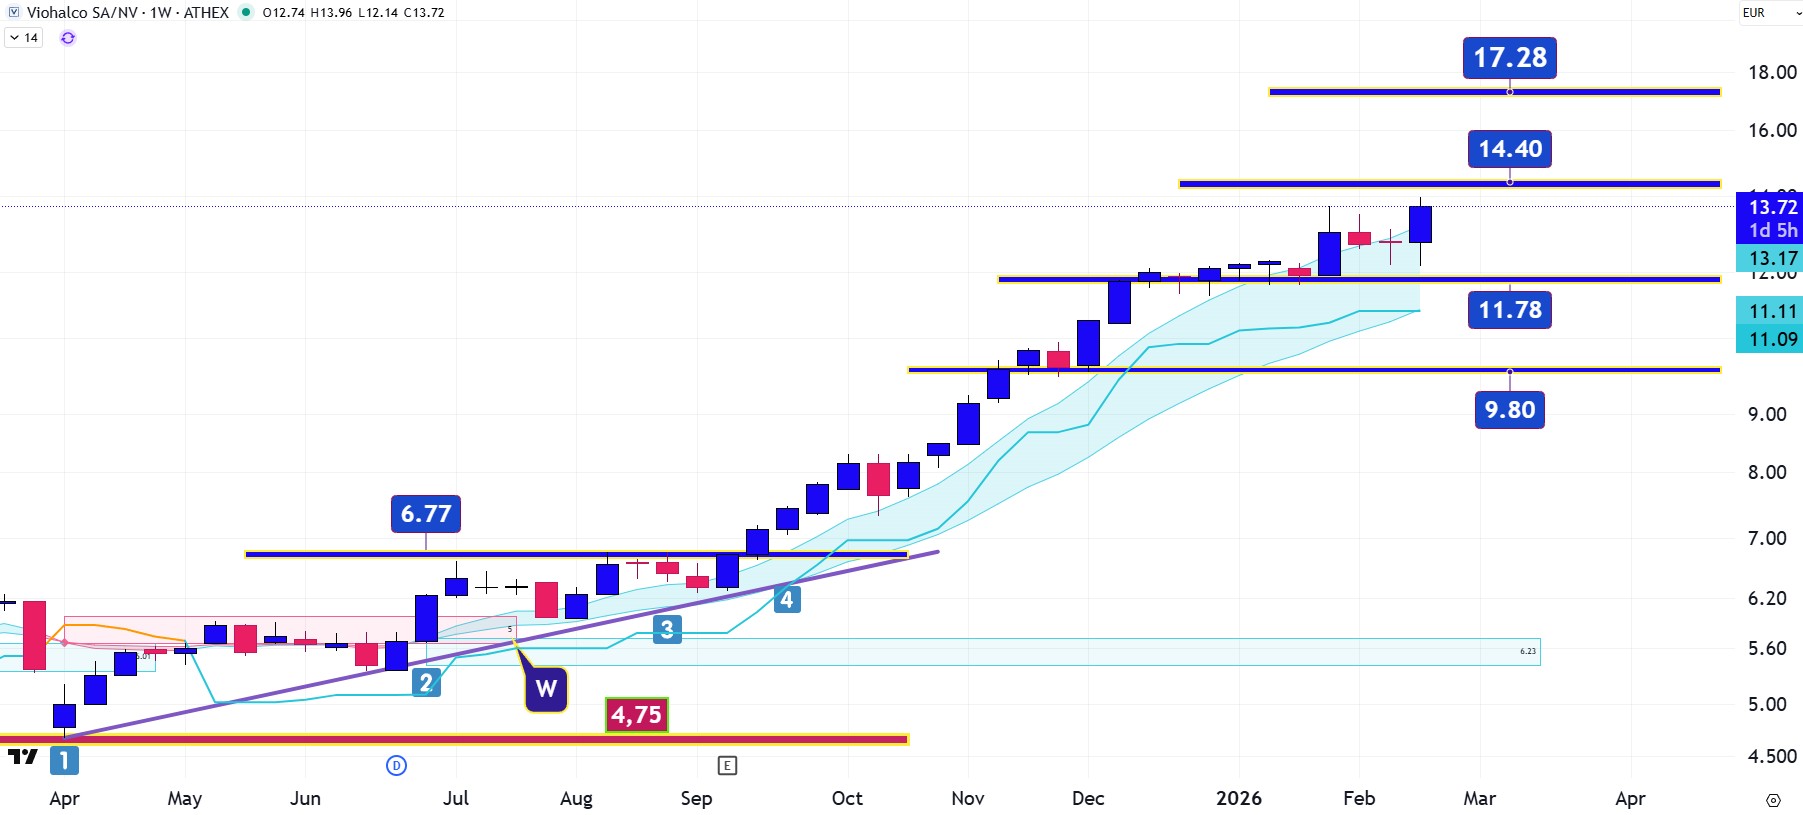
Διαγραμματικά, η μετοχή μετά το πάτημα που έχει κάνει στην περιοχή των 11,78 ευρώ βολιδοσκοπεί την αντίσταση στα 14,40 ευρώ. Πάνω από εκεί ο ανοδικός στόχος εντοπίζεται στα 17,28 ευρώ.
 Το άρθρο γράφτηκε το πρωί της περασμένης Πέμπτης για την εφημερίδα “Κεφάλαιο” όπου και αναδημοσιεύεται
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.