Ευρωπαϊκές Καινοτομικές Λύσεις: Growth, ταμείο και υψηλό discount
Για τον όμιλο Ευρωπαϊκές Καινοτομικές Λύσεις (EIS) το 2025 λειτούργησε ως έτος μετάβασης, κατά το οποίο ο όμιλος διατήρησε σε υψηλό επίπεδο τη λειτουργική του κερδοφορία, την ώρα που προχώρησε σε ενίσχυση επενδύσεων, αύξηση ανθρώπινου δυναμικού και διεύρυνση της επιχειρησιακής του βάσης. Οι κινήσεις αυτές δεν είχαν στόχο την άμεση μεγιστοποίηση της τελικής γραμμής, αλλά τη δημιουργία των προϋποθέσεων για την επόμενη φάση ανάπτυξης, η οποία ήδη αρχίζει να διαμορφώνεται μέσα από νέα έργα και σχεδιαζόμενες εξαγορές. Με αυτό το υπόβαθρο, η χρήση του 2025 αποκτά διαφορετική ανάγνωση, καθώς αποτυπώνει τη σταθερότητα της λειτουργικής μηχανής σε συνδυασμό με τη στρατηγική προετοιμασία για μια ισχυρή διετία επέκτασης.
Ο κύκλος εργασιών διαμορφώθηκε στα 6,77 εκατ. ευρώ, με ρυθμό ανάπτυξης που πλησιάζει το 20%, ενώ το EBITDA έφτασε τα 2,77 εκατ. ευρώ, διατηρώντας περιθώριο κοντά στο 40%. Τα κέρδη προ φόρων κινήθηκαν στα 2,58 εκατ. ευρώ, επιβεβαιώνοντας τη δυναμική της λειτουργικής βάσης. Στο ταμείο βρίσκονται 5,05 εκατ. ευρώ, με μηδενικό δανεισμό, μια κεφαλαιακή θέση που δίνει ελευθερία κινήσεων και υψηλή ανθεκτικότητα.
Η υποχώρηση των καθαρών κερδών συνδέεται με έκτακτη φορολογική επιβάρυνση από πώληση ακινήτου και δεν επηρεάζει τον λειτουργικό πυρήνα. Η διοίκηση διατηρεί τη γραμμή κερδοφορίας και παράλληλα επιστρέφει αξία στους μετόχους με συνολική διανομή 0,11 ευρώ ανά μετοχή για τη χρήση του 2025. Με τη μετοχή στα 1,628 ευρώ, η απόδοση διανομής προσεγγίζει το 6,7%, επίπεδο που τραβά την προσοχή σε εταιρεία με τέτοια περιθώρια.
Το ενδιαφέρον περνά ήδη στο 2026, όπου η διοίκηση εκτιμά ισχυρή αύξηση κύκλου εργασιών με διατήρηση του περιθωρίου EBITDA στα επίπεδα του 2025, δηλαδή στο 40%. Σύμφωνα με εκτιμήσεις της αγοράς το πρώτο εξάμηνο κινείται με ρυθμούς που πλησιάζουν τον ετήσιο τζίρο του 2025, κάτι που αλλάζει την ορατότητα της χρήσης. Αν αυτό το μοτίβο συνεχιστεί, η χρονιά μπορεί να κλείσει με μεγέθη αισθητά υψηλότερα από τις τρέχουσες προβολές.
Σε επίπεδο αποτίμησης, για να αποκαλυφθεί πόσο χαμηλά τοποθετεί σήμερα η αγορά τον όμιλο, αρκεί μια αντιπαράθεση με την TREK Development (TREK) στην ΕΝ.Α. Growth, μια εταιρεία με παρεμφερή δραστηριότητα που αποτιμάται πιο κοντά στα δεδομένα του κλάδου. Η TREK εμφανίζει κύκλο εργασιών 3,8 εκατ. ευρώ, EBITDA 1,78 εκατ. ευρώ και κεφαλαιοποίηση 25,4 εκατ. ευρώ, με μηδενικό δανεισμό και ισχυρή ρευστότητα. Με αυτά τα μεγέθη, η αγορά την αποτιμά σε EV/EBITDA περίπου 11x–12x, επίπεδο που συνάδει με τα standards των αντίστοιχων ευρωπαϊκών εταιρειών.
Αν ο ίδιος πολλαπλασιαστής εφαρμοστεί στην EIS, με EBITDA 2,77 εκατ. ευρώ προκύπτει μια θεωρητική επιχειρηματική αξία στην περιοχή των 30–33 εκατ. ευρώ. Προσθέτοντας το ταμείο των 5,05 εκατ. ευρώ, η κεφαλαιοποίηση μετακινείται προς τα 35–38 εκατ. ευρώ, έναντι των 24,9 εκατ. ευρώ που αποτυπώνει σήμερα το ταμπλό. Με βάση τον αριθμό μετοχών, αυτό μεταφράζεται σε εύρος τιμών περίπου 2,25 έως 2,45 ευρώ ανά μετοχή, δηλαδή περιθώριο ανόδου που πλησιάζει το 40%–50% με βάση τα αποτελέσματα του 2025.
Η σύγκριση αυτή ενισχύεται και από το γεγονός ότι σε ευρωπαϊκό επίπεδο, εταιρείες τεχνολογικών υπηρεσιών και συμβουλευτικών λύσεων όπως η Capgemini, η Sopra Steria αλλά και διεθνείς παίκτες όπως η Accenture κινούνται σε επίπεδα αποτίμησης που συνήθως τοποθετούνται στην περιοχή των 10x–14x EV/EBITDA, ανάλογα με το growth profile, την ποιότητα των συμβολαίων και τη διάρκεια των έργων.
Η αντιπαράθεση με την TREK γίνεται ακόμη πιο έντονη όταν συνυπολογιστεί η διανομή. Η TREK δίνει μέρισμα περίπου 0,0604 ευρώ ανά μετοχή, ενώ η EIS φτάνει τα 0,11 ευρώ, δηλαδή σχεδόν διπλάσια επιστροφή προς τον μέτοχο, με ταυτόχρονα μεγαλύτερο μέγεθος κύκλου εργασιών και υψηλότερη λειτουργική κερδοφορία.
Με υψηλό περιθώριο EBITDA, καθαρό ταμείο, ισχυρή ανάπτυξη, γενναιόδωρη διανομή και με δεδομένη την επιτάχυνση που καταγράφεται στο 2026, η τρέχουσα αποτίμηση αφήνει ανοιχτό πεδίο για επανατοποθέτηση της μετοχής σε υψηλότερα επίπεδα, καθώς τα μεγέθη περνούν σε νέα κλίμακα.
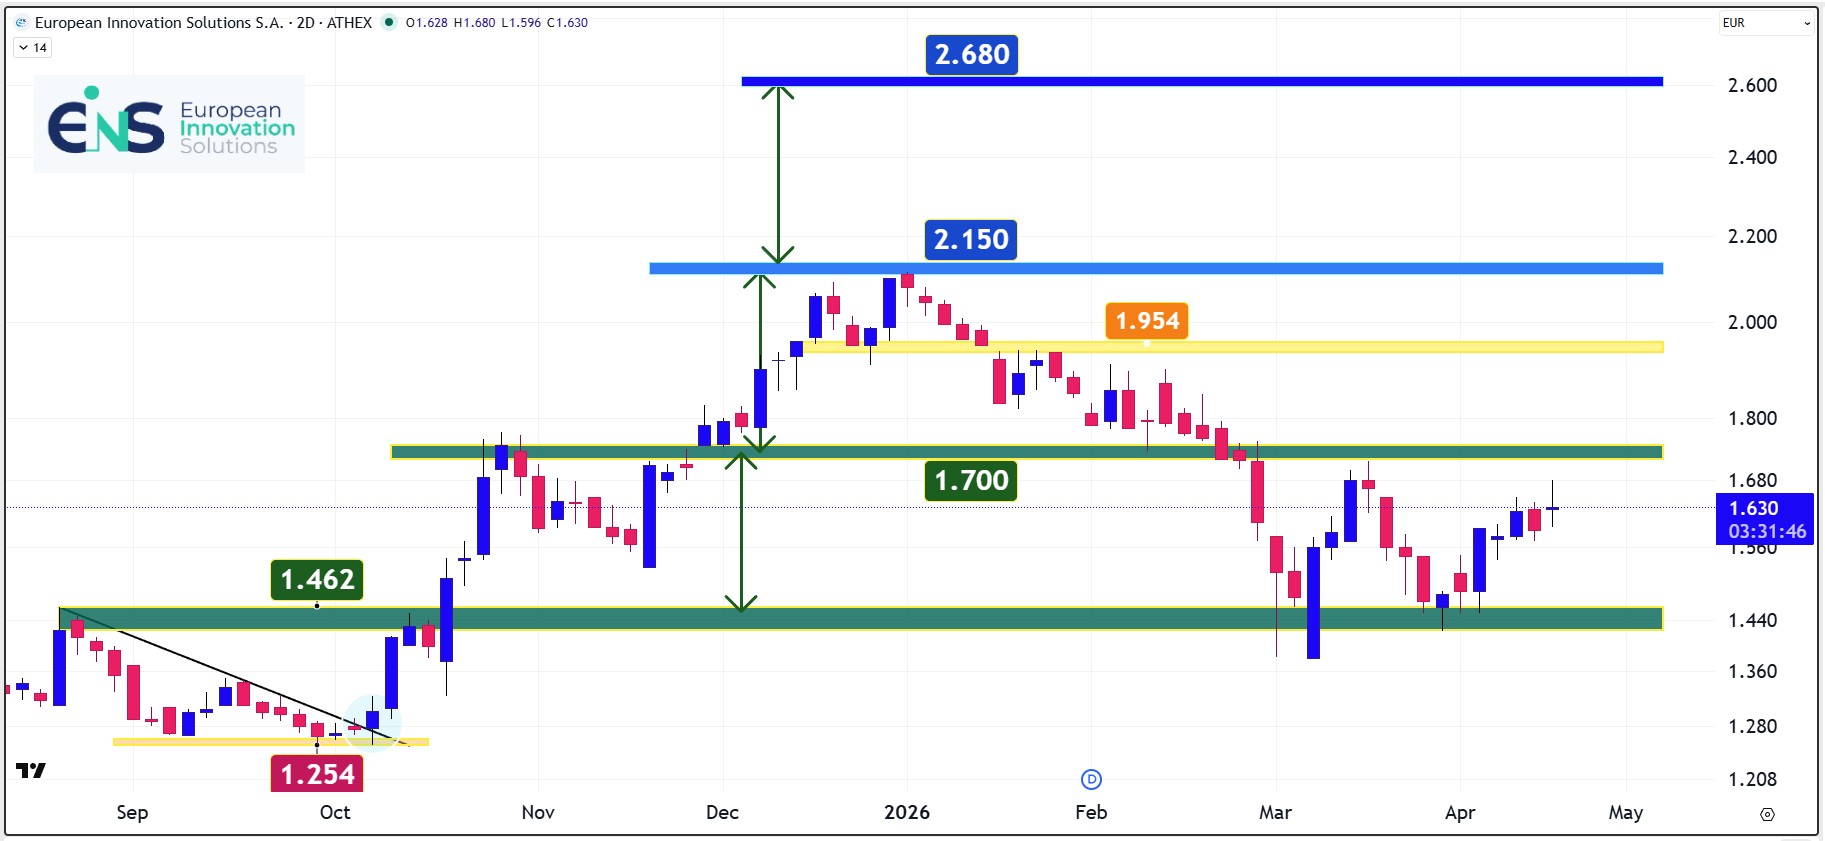
Διαγραμματικά η μετοχή μαζεύει δυνάμεις χαμηλότερα των 1,70 ευρώ για να επιτεθεί αυτή τη φορά με μεγαλύτερη δύναμη στην αντίσταση των 2,15 ευρώ, κάτι που μπορεί να οδηγήσει σε κίνηση πρός το επόμενο επίπεδο των 2,68 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.