ΕΚΤΕΡ – Πίσω από το −23% περιμένουν 258,7 εκατ.
Στην ΕΚΤΕΡ στο πρώτο εξάμηνο του 2026 τα καθαρά κέρδη υποχώρησαν στα 3,46 εκατ. ευρώ από 4,51 εκατ. ευρώ, το EBITDA στα 6,46 εκατ. από 7,06 εκατ. και το περιθώριο EBITDA στο 10,8% από 16,9%. Τα αναφέρω αυτά στην αρχή γιατί είμαι σίγουρος ότι ο βιαστικός επενδυτής τα έχει ήδη δει και έχει βγάλει την ετυμηγορία του.
Αν όμως ανοίξει τις υπόλοιπες γραμμές της ανακοίνωσης, βρίσκει μια εταιρεία που μέσα σε έξι μήνες αύξησε τον τζίρο της κατά 42,4% στα 59,63 εκατ. ευρώ, ανέβασε το μικτό κέρδος κατά 6,3% στα 7,66 εκατ., παρήγαγε 11,34 εκατ. ευρώ λειτουργικές ταμειακές ροές και σχεδόν διπλασίασε το ανεκτέλεστό της.
Το πρώτο ερώτημα λοιπόν είναι γιατί με +42,4% τζίρο τα κέρδη υποχώρησαν.
Η απάντηση βρίσκεται κυρίως στο μικτό περιθώριο, που έπεσε στο 12,9% από 17,2%. Η ΕΚΤΕΡ πέρασε ήδη στα κοστολόγια τις αυξήσεις σε υλικά και λοιπές εισροές, κρατώντας πιο συντηρητική στάση για το μέρος των ανατιμήσεων που ενδέχεται να μην καλυφθεί από τις αναθεωρήσεις των συμβάσεων.
Ταυτόχρονα, μεγάλο μέρος της αύξησης του τζίρου προήλθε από μεγάλα έργα που βρίσκονται στα πρώτα στάδια εκτέλεσης. Η ίδια η εταιρεία αναφέρει ότι σε αυτά τα στάδια τα περιθώρια κινούνται χαμηλότερα και βελτιώνονται όσο προχωρά η κατασκευή. Αυτό έχει σημαντική αξία για το δεύτερο εξάμηνο.
Η ΕΚΤΕΡ μπήκε στο 2026 με ανεκτέλεστο 115 εκατ. ευρώ. Στις 30 Ιουνίου είχε ήδη φτάσει στα 206,4 εκατ. και στις 27 Σεπτεμβρίου στα 258,7 εκατ. ευρώ. Μέσα σε εννέα μήνες προστέθηκαν σχεδόν 144 εκατ. ευρώ συμβασιοποιημένου αντικειμένου, ενώ το ανεκτέλεστο της 27ης Σεπτεμβρίου αντιστοιχεί σε πάνω από δύο φορές τον τζίρο ολόκληρου του 2025.
Εξίσου μεγάλη είναι η αλλαγή στη σύνθεση του ανεκτέλεστου.
Στο πρώτο εξάμηνο του 2025 τα ιδιωτικά έργα έφερναν μόλις 2,9 εκατ. ευρώ, το 7% των πωλήσεων. Φέτος έφτασαν τα 29,4 εκατ. ευρώ, καλύπτοντας το 49,3%. Στο σημερινό ανεκτέλεστο τα ιδιωτικά έργα έχουν πλέον ανέβει στο 79,8% ή 206,5 εκατ. ευρώ.
Μπροστά βρίσκονται έργα που μπορούν να τροφοδοτήσουν αρκετές χρήσεις. Infinity Six Senses Porto Heli 86,35 εκατ. ευρώ, εγκαταστάσεις Παναθηναϊκού 33,34 εκατ., Marina Residences 26,99 εκατ., κολυμβητήριο Αμπελοκήπων 24,53 εκατ., ΑΝΤ1 20,62 εκατ. και κατοικίες στον Πειραιά 13,96 εκατ. ευρώ. Μόνο τα έξι μεγαλύτερα αντιστοιχούν σε περίπου 205,8 εκατ. ευρώ ανεκτέλεστου.
Προσέξτε τώρα. Η εταιρεία έγραψε 59,6 εκατ. ευρώ πωλήσεις στο εξάμηνο ενώ μεγάλο μέρος των νέων συμβάσεων μόλις ξεκινούσε. Η δεύτερη τροποποιητική σύμβαση του Six Senses, για παράδειγμα, υπογράφηκε στις 17 Ιουλίου, άρα βρίσκεται εκτός των αποτελεσμάτων που εξετάζουμε. Το ίδιο ισχύει για τη σύμβαση της Ιατρικής Σχολής του Δημοκριτείου. Μέχρι τις 27 Σεπτεμβρίου οι υπογεγραμμένες συμβάσεις μέσα στο 2026 είχαν φτάσει τα 199,9 εκατ. ευρώ, έναντι 122,6 εκατ. στο τέλος Ιουνίου.
Πολύ δυνατή είναι η επίδοση στις ταμειακές ροές. Οι λειτουργικές ταμειακές ροές αυξήθηκαν 75,8% στα 11,34 εκατ. ευρώ, δηλαδή ήταν πάνω από τρεις φορές τα καθαρά κέρδη. Ακόμη και πριν από τις μεταβολές κεφαλαίου κίνησης, η λειτουργία παρήγαγε 6,61 εκατ. ευρώ. Οι προκαταβολές ιδιωτικών έργων πρόσθεσαν 4,73 εκατ. και μετά από επενδύσεις περίπου 1 εκατ. οι ελεύθερες ταμειακές ροές έφτασαν τα 10,4 εκατ. ευρώ.
Έτσι το ταμείο ανέβηκε από 12,4 στα 19,7 εκατ. ευρώ, ενώ ο συνολικός δανεισμός περιορίστηκε περίπου στα 12,4 εκατ. Η ΕΚΤΕΡ έκλεισε τον Ιούνιο με θετικό καθαρό ταμείο 7,3 εκατ. ευρώ, παρότι είχε ήδη πληρώσει 2,21 εκατ. ευρώ μέρισμα. Τα ίδια κεφάλαια βρίσκονται στα 56,2 εκατ. ευρώ.
Ένα δεύτερο θέμα κρύβεται στα διοικητικά έξοδα. Ανέβηκαν στα 2,04 εκατ. ευρώ από 1,21 εκατ., αύξηση περίπου 69%, και αφαίρεσαν πάνω από 800 χιλ. ευρώ από το λειτουργικό αποτέλεσμα. Την ίδια ώρα οι εργαζόμενοι αυξήθηκαν από 221 σε 315, κατά 42,5%. Πρόκειται για επένδυση ανθρώπινου δυναμικού και υποστήριξης ενός πολύ μεγαλύτερου όγκου έργων.
Στο δεύτερο εξάμηνο μπαίνει και η εποχικότητα του Summer Senses. Στις 30 Ιουνίου το ξενοδοχείο είχε τζίρο μόλις 1,13 εκατ. ευρώ και EBIT −0,59 εκατ., καθώς το μεγαλύτερο μέρος της τουριστικής σεζόν ακολουθεί. Για ολόκληρο το 2026 η διοίκηση περιμένει έσοδα 4,8 εκατ. ευρώ έναντι 4,26 εκατ. το 2025, αύξηση 12,7%.
Προσθέστε σε αυτά την 7η εργοληπτική τάξη, που αποκτήθηκε στις 15 Ιουλίου. Η αγορά των εταιρειών αυτής της κατηγορίας έφτασε τα 4,05 δισ. ευρώ το 2025, ενώ η ΕΚΤΕΡ στοχεύει έργα 50 έως 300 εκατ. ευρώ και πλέον μπορεί να συμμετέχει σε διαγωνισμούς όπου προηγουμένως συναντούσε περιορισμούς χρηματοοικονομικής επάρκειας και τεχνικής ικανότητας.
Το −23,3% των καθαρών κερδών είναι πραγματικό και πρέπει να διαβαστεί. Το ίδιο πραγματικά είναι όμως τα +42,4% στις πωλήσεις, +79,5% στο ανεκτέλεστο έως τον Ιούνιο, +75,8% στις λειτουργικές ροές και τα 258,7 εκατ. ευρώ συμβασιοποιημένων έργων του Σεπτεμβρίου.
Το μεγάλο τεστ για το δεύτερο εξάμηνο θα είναι η ταχύτητα με την οποία τα νέα έργα θα μεταφερθούν στον τζίρο και κυρίως το πόσο θα ανακάμψουν τα περιθώρια καθώς οι μεγάλες συμβάσεις προχωρούν σε ωριμότερα στάδια εκτέλεσης. Εκεί θα κριθεί τελικά το 2026 της ΕΚΤΕΡ.
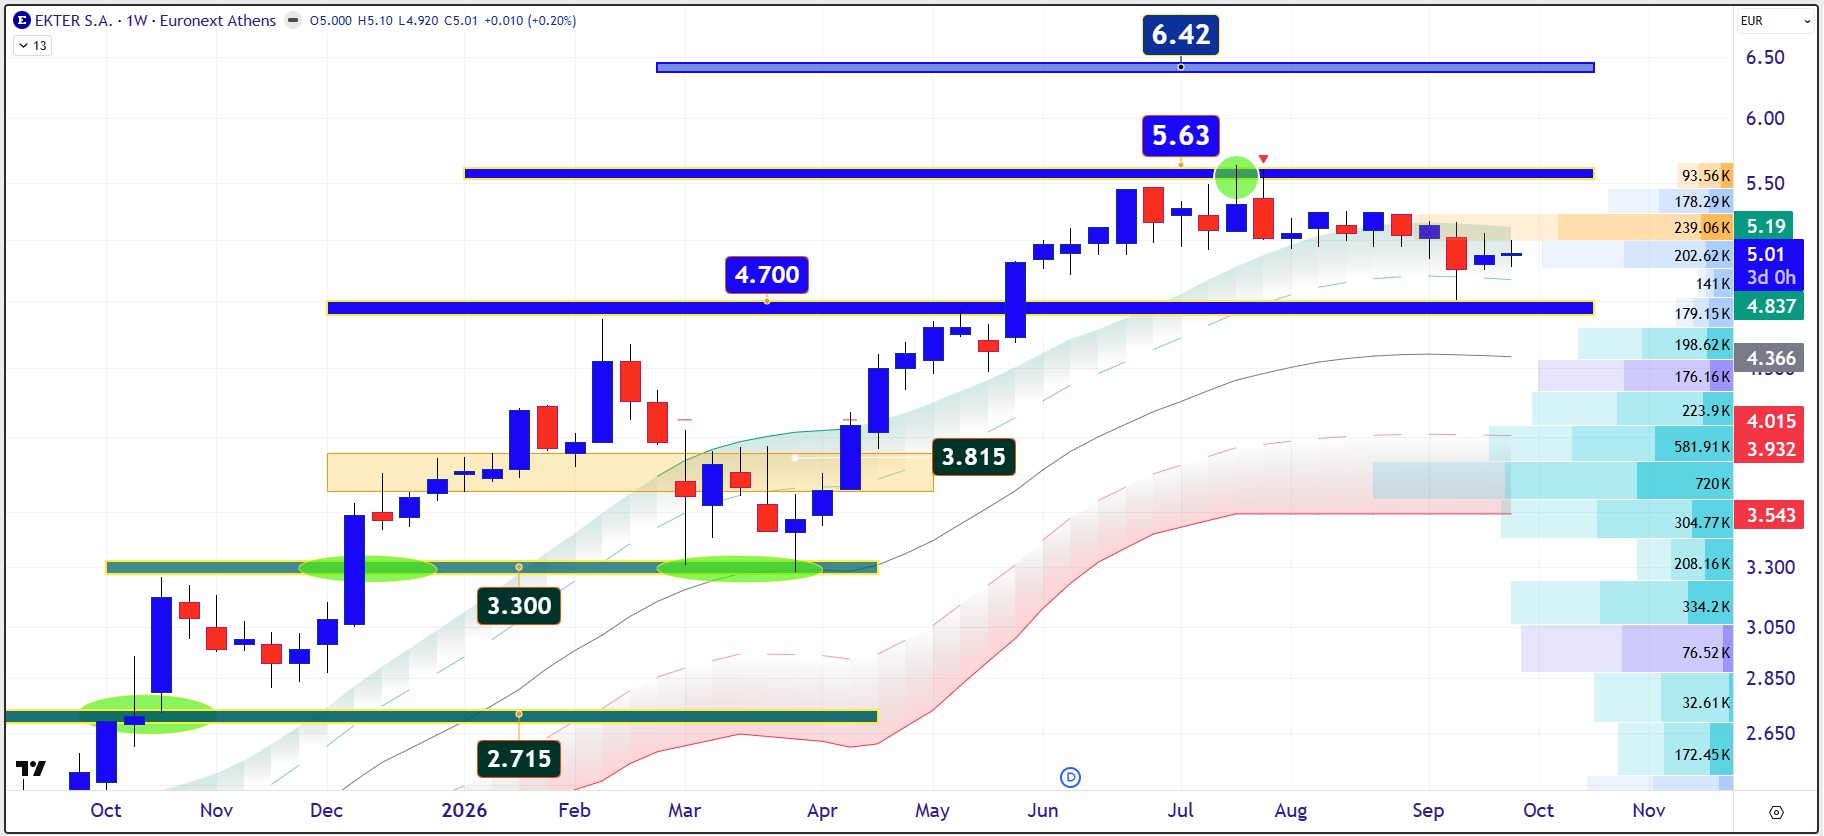
Διαγραμματικά η μετοχή θα πρέπει να πατήσει με δύναμη πάνω από τα 5 με 5,10 ευρώ για να πάρει την άγουσα για την καταγραφή νέων ιστορικών υψηλών πάνω από τα 5,63 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.