ElvalHalcor – Μέχρι πότε θα πουλάνε και τι κρύβεται πίσω από την ΑΝΟΞΑΛ
Η ElvalHalcor (ΕΛΧΑ) ανακοίνωσε ότι προχωρά στην απορρόφηση της ΑΝΟΞΑΛ, την οποία ήδη ελέγχει κατά 100% και κανένας δεν κατάλαβε τίποτα. Σαν να μην έγινε απολύτως τίποτα.
Μάλιστα η μετοχή έκλεισε και κάτω. Στου κουφού την πόρτα…
Αλήθεια, γιατί γίνεται τώρα η εταιρική ενοποίηση και γιατί η ElvalHalcor επιλέγει στην ίδια ανακοίνωση να υπογραμμίσει ότι η ΑΝΟΞΑΛ έχει έτοιμο χώρο και αδειοδοτήσεις για να επεκταθεί;
Ποιά είναι αυτή η ΑΝΟΞΑΛ;
Ιδρύθηκε το 1971 και είναι η εταιρεία του ομίλου που κατεργάζεται και ανακυκλώνει scrap αλουμινίου. Παράγει πλάκες για έλαση και μπιγέτες αλουμινίου για εφαρμογές υψηλών προδιαγραφών στην αυτοκινητοβιομηχανία. Η παραγωγική της δυναμικότητα αναφέρεται σήμερα περίπου στους 50.500 τόνους ετησίως. Στις εγκαταστάσεις της λειτουργούν μονάδα διαλογής και επεξεργασίας scrap, μονάδα χύτευσης, green melter και φούρνοι τήξης, αναμονής και ομογενοποίησης.
Αυτό που με σταμάτησε πάντως είναι η τελευταία παράγραφος της ανακοίνωσης.
Η ΑΝΟΞΑΛ διαθέτει επαρκείς εκτάσεις, πιστοποιήσεις και τις απαιτούμενες αδειοδοτήσεις για την εγκατάσταση πρόσθετης μονάδας ανακύκλωσης αλουμινίου.
Αυτή η πληροφορία μου κάνει ένα σημαντικό κλικ αν την συνδέσω με το στρατηγικό πλάνο της ElvalHalcor.
Σήμερα η δυνατότητα χρήσης aluminium scrap βρίσκεται περίπου στους 133.000 τόνους. Ο στόχος για το 2030 είναι 277.000 τόνοι.
+144.000 τόνοι ετησίως. Περίπου +108%.
Το recycled content στο αλουμίνιο σχεδιάζεται να ανέβει από 32% σε 45%. Μαζί με τον χαλκό, η δυνατότητα επεξεργασίας scrap του ομίλου πηγαίνει από 204.000 σε 375.000 τόνους, αύξηση 84%.
Να γιατί, η τελευταία παράγραφος για την ΑΝΟΞΑΛ γίνεται πιο επενδυτικά… πικάντικη.
Η ElvalHalcor έχει ήδη ανακοινώσει επενδύσεις άνω των 850 εκατ. ευρώ έως το 2030. Στο αλουμίνιο προβλέπονται νέο cast house 150 εκατ. ευρώ και νέο cold rolling mill. Στον χαλκό προβλέπονται recycling hub και νέες επενδύσεις παραγωγικής δυναμικότητας.
Τον Ιούλιο μπήκαν και τα χρήματα.
250 εκατ. ευρώ από την ΑΜΚ στα 4,20 ευρώ ανά μετοχή.
Στο εξάμηνο η διοίκηση αναφέρει ότι τα κεφάλαια αυτά θα χρηματοδοτήσουν μέρος του επενδυτικού προγράμματος των 455 εκατ. ευρώ, με νέο ψυχρό έλαστρο και αύξηση της δυναμικότητας ανακύκλωσης και στο αλουμίνιο και στον χαλκό.
Δύο μήνες μετά αποφασίζεται η απορρόφηση της ΑΝΟΞΑΛ και στην ανακοίνωση τονίζεται η δυνατότητα εγκατάστασης πρόσθετης μονάδας recycling.
Θα γίνει εκεί το νέο cast house των 150 εκατ. ευρώ;
Δεν γνωρίζω. Η εταιρεία δεν έχει ανακοινώσει τέτοια χωροθέτηση και δεν υπάρχει λόγος να την προεξοφλήσω.
Το 50.500 απέναντι στους 144.000 επιπλέον τόνους που χρειάζεται ο σχεδιασμός του αλουμινίου, πάντως, είναι ένας συνδυασμός αριθμών που θα τους κρατούσα κάπου σημειωμένους.
Και ο χαλκός θέλει εξίσου μεγάλη προσοχή.
Στο πρώτο εξάμηνο ο κλάδος έκανε 1,135 δισ. ευρώ πωλήσεις. Οι εφαρμογές ενέργειας και ηλεκτρικών δικτύων αυξήθηκαν 8,2%, οι βιομηχανικές 8,9% και το HVAC&R 4,2%. Στις αγορές όπου βλέπει ανάπτυξη η διοίκηση περιλαμβάνονται ενεργειακά δίκτυα, αντλίες θερμότητας και data centers.
Η παραγωγική δυναμικότητα του χαλκού σχεδιάζεται να ανέβει από 283.000 σε 303.000 τόνους και του αλουμινίου από 478.000 σε 679.000 τόνους. Συνολικά ο όμιλος πηγαίνει από 761.000 σε 982.000 τόνους.
Σχεδόν 1 εκατ. τόνοι ετησίως.
Ο μακροπρόθεσμος στόχος για adjusted EBITDA βρίσκεται στα 425–475 εκατ. ευρώ, έναντι 236 εκατ. ευρώ το 2025.
Και τώρα έρχομαι σε αυτό που χτυπάει στην λογική μου.
3,655 ευρώ.
Τόσο έκλεισε η μετοχή την Παρασκευή, με κεφαλαιοποίηση περίπου 1,59 δισ. ευρώ.
Η ΑΜΚ έγινε στα 4,20 ευρώ πριν από δύο μήνες.
Η διαφορά είναι περίπου −13%.
Η έκδοση υπερκαλύφθηκε 2,75 φορές και περίπου 75% των νέων μετοχών κατανεμήθηκε σε διεθνείς θεσμικούς επενδυτές.
Σύμφωνα με πληροφορίες της αγοράς, ένα πολύ μεγάλο ποσοστό ίσως και πάνω από το 50% των μετοχών που διατέθηκαν στην ΑΜΚ έχει ήδη αλλάξει χέρια !!
Το ποσοστό φυσικά δεν προκύπτει από δημοσιευμένα δεδομένα της εταιρείας και το καταγράφω ως πληροφορία της αγοράς.
Αν επιβεβαιωθεί, προσωπικά θα έχω μία τεράστια απορία.
Τι είδους long-only επενδυτής αγοράζει το business plan του 2030 και πουλάει λίγες εβδομάδες αργότερα;
Αν όντως σημαντικό μέρος των περίπου 59,52 εκατ. νέων μετοχών κατέληξε τελικά σε κεφάλαια με μικρό επενδυτικό ορίζοντα, η αγορά θα πρέπει να απορροφήσει δεκάδες εκατομμύρια κομμάτια.
Όσο αυτά τα κομμάτια βγαίνουν προς πώληση, η τιμή μπορεί να λέει πολλά μεν για την προσφορά της μετοχής, αλλά πολύ λιγότερα για όσα πραγματοποιούνται και σχεδιάζονται στα εργοστάσια του ομίλου.
Να ξέρετε όμως ότι αυτό το απόθεμα μετοχών προς πώληση έχει ένα πολύ συγκεκριμένο χαρακτηριστικό.
Είναι πεπερασμένο.
Δεν γνωρίζω πόσο απομένει. Δεν γνωρίζω πότε θα ολοκληρωθεί η ανακύκλωσή του και πότε θα μαζευτεί από αυτούς που πρέπει.
Γνωρίζω όμως τι υπάρχει στην άλλη πλευρά της μετοχής.
Στο πρώτο εξάμηνο η ElvalHalcor έβγαλε 123,6 εκατ. ευρώ καθαρά κέρδη για τους μετόχους, αυξημένα περίπου 74%, που αντιστοιχούν περίπου στο 7,8% της συνολικής χρηματιστηριακής αξίας.
Και μπροστά βρίσκεται ένα πρόγραμμα 850+ εκατ. ευρώ, με σχεδόν 1 εκατ. τόνους παραγωγικής δυναμικότητας, 375.000 τόνους scrap processing, μεγαλύτερη έκθεση σε ενεργειακά δίκτυα και data centers και στόχο adjusted EBITDA έως 475 εκατ. ευρώ.
Η απορρόφηση της ΑΝΟΞΑΛ δεν δημιουργεί από μόνη της νέα αξία. Η ElvalHalcor την κατέχει ήδη ολόκληρη.
Η χρονική στιγμή της απορρόφησης και κυρίως η αναφορά της διοίκησης σε έτοιμες εκτάσεις και αδειοδοτήσεις για πρόσθετη μονάδα recycling είναι αυτά που περιμένω να δω αν θα αποκτήσουν συνέχεια.
Πάμε τώρα στο πιο ενδιαφέρον κομμάτι.
Τι αξία μπορεί να έχει η ElvalHalcor το 2027–28, εφόσον πετύχει τους στόχους που η ίδια έχει ήδη βάλει στο τραπέζι;
Προσέξτε, η ElvalHalcor τοποθετεί το mid-term a-EBITDA στα 350–400 εκατ. ευρώ. Το a-EBITDA της εταιρείας αφαιρεί το αποτέλεσμα μετάλλου, το οποίο μόνο στο πρώτο εξάμηνο του 2026 ήταν θετικό κατά 78 εκατ. ευρώ.
Με ένα σενάριο 90 εκατ. ευρώ θετικού αποτελέσματος μετάλλου, το reported EBITDA στο άνω άκρο του mid-term σχεδιασμού φτάνει περίπου τα 490 εκατ. ευρώ. Στις 7x EV/EBITDA και με αρκετά αυστηρή παραδοχή 600 εκατ. ευρώ καθαρού δανεισμού, η κεφαλαιοποίηση προσεγγίζει τα 2,83 δισ. ευρώ. Με τις 434,765 εκατ. μετοχές μετά την ΑΜΚ, η αποτίμηση αντιστοιχεί περίπου σε 6,51 ευρώ ανά μετοχή.
Το 7x δεν βρίσκεται έξω από τις διεθνείς αποτιμήσεις του κλάδου. Η άμεσα ανταγωνιστική Gränges αποτιμάται σήμερα με EV περίπου SEK 23,7 δισ. και η αγορά την τοποθετεί σε forward multiples που κινούνται στην περιοχή όπου χρησιμοποιούμε την παραπάνω παραδοχή. Η Mueller Industries, ένας από τους ισχυρούς διεθνείς παίκτες στα προϊόντα χαλκού, βρίσκεται σήμερα περίπου στις 10,4x EV/EBITDA.
Η Constellium έχει ακόμη μεγαλύτερο ενδιαφέρον ως μέτρο σύγκρισης, επειδή διαχωρίζει ρητά το metal-price lag. Στο πρώτο εξάμηνο του 2026 εμφάνισε 798 εκατ. δολάρια Adjusted EBITDA, από τα οποία 226 εκατ. δολάρια ήταν metal-price lag, ενώ το LTM Segment Adjusted EBITDA, που εξαιρεί το metal-price lag, ήταν 982 εκατ. δολάρια. Άρα έχουμε έναν άμεσο ανταγωνιστή που αντιμετωπίζει λογιστικά το αποτέλεσμα του μετάλλου με τρόπο αρκετά κοντινό στη λογική του a-EBITDA της ElvalHalcor.
Αν οι τιμές των μετάλλων παραμείνουν σε ανοδική τροχιά και το αποτέλεσμα μετάλλου κινηθεί στα 120 εκατ. ευρώ, το άνω άκρο των 400 εκατ. ευρώ a-EBITDA μεταφράζεται θεωρητικά σε reported EBITDA περίπου 520 εκατ. ευρώ. Με 7,5x EV/EBITDA και τα ίδια 600 εκατ. ευρώ καθαρού δανεισμού, η κεφαλαιοποίηση ανεβαίνει περίπου στα 3,30 δισ. ευρώ ή 7,59 ευρώ ανά μετοχή.
Τα 6,51 ευρώ απέχουν +78% από τα σημερινά 3,655 ευρώ. Τα 7,59 ευρώ απέχουν +108%. Δηλαδή στο δεύτερο σενάριο μιλάμε για υπερδιπλασιασμό της σημερινής χρηματιστηριακής τιμής.
Κάποιοι αγόρασαν στα 4,20 και πουλάνε στα 3,655. Το γιατί είναι δικό τους θέμα. Το δικό μας είναι να υπολογίσουμε τι μπορεί να αξίζει η εταιρεία όταν αρχίσουν να δουλεύουν τα εκατομμύρια που της έδωσαν.
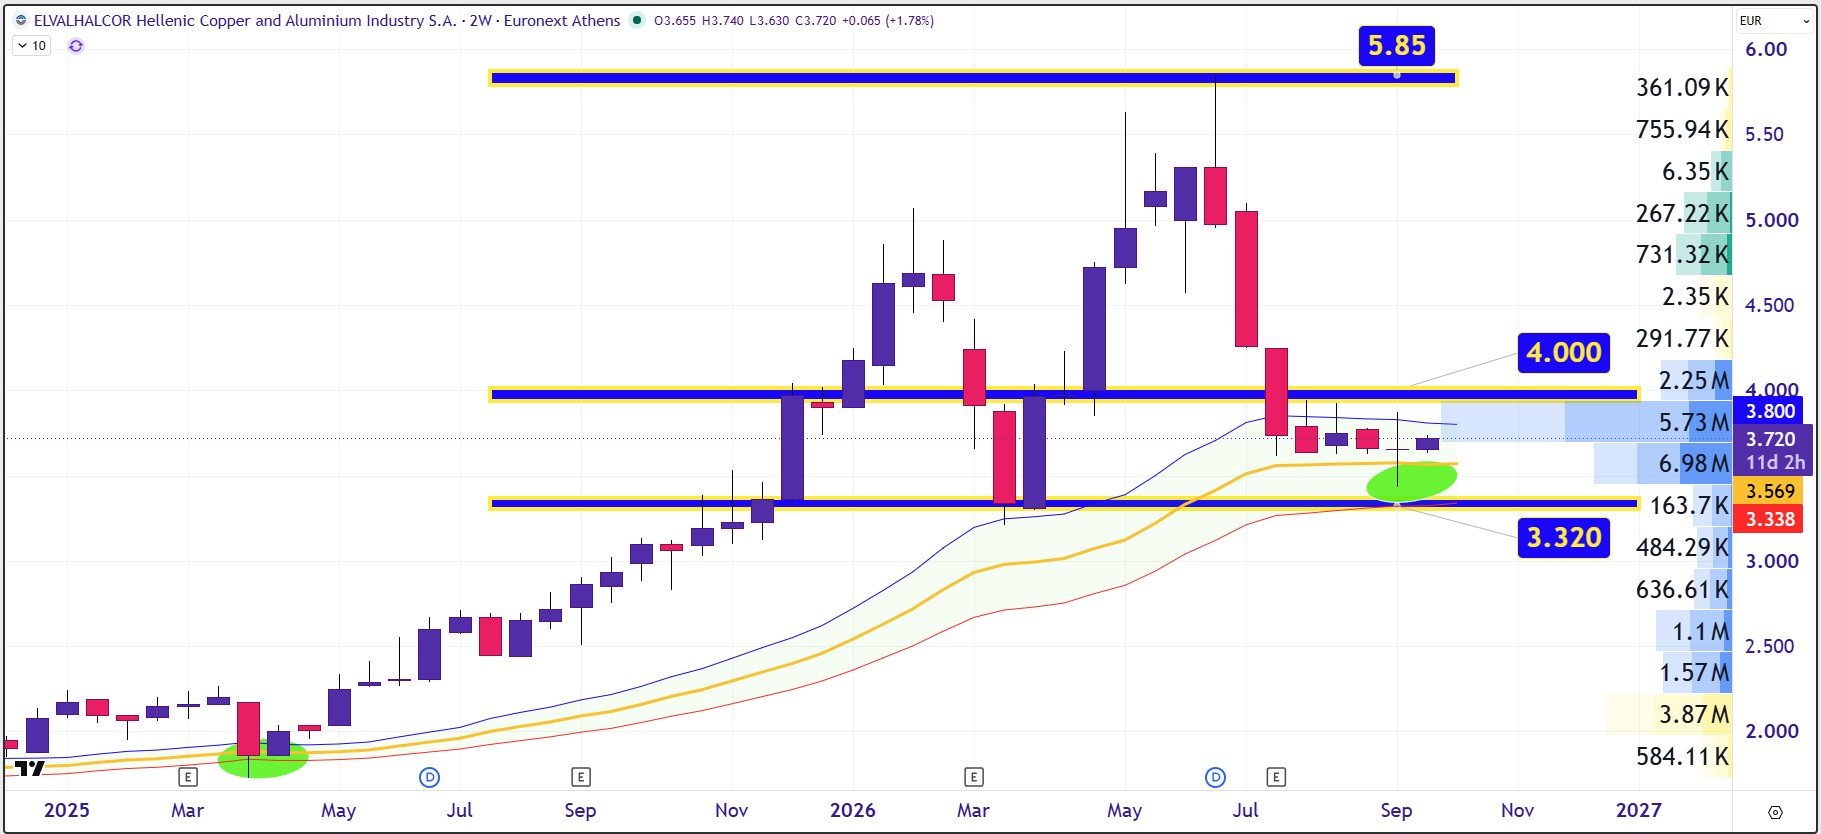
Τέλος από πλευράς διαγραμματικής ανάλυσης η μετοχή φαίνεται να δημιουργεί μια σκληρή βάση αγοραστών στη ζώνη των 3,50 με 3,70 ευρώ. Επίπεδο, όπου έχει την ικανότητα να σπρώξει τη μετοχή πάνω στα 4 με 4,20 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.