Η Eurobank χτίζει τράπεζα 139 δισ.
Στα 4,65 ευρώ και με κεφαλαιοποίηση 16,755 δισ. ευρώ, η Eurobank (ΕΥΡΩΒ) απέχει περίπου 9,7% από την τιμή-στόχο των 5,10 ευρώ της UBS. Για μια μετοχή που έχει ήδη ανέβει, αυτό από μόνο του δεν λέει πολλά. Οι προβλέψεις έως το 2030 δίνουν πολύ μεγαλύτερο πεδίο για σύγκριση.
Η Eurobank διαφοροποιείται από τις άλλες τρεις συστημικές μέσω της παρουσίας της στη Νοτιοανατολική Ευρώπη και των κινήσεων σε HBC και Eurolife. Για την τελευταία αναφέρει ότι ενισχύει τόσο τα κέρδη όσο και το ROTE και μπορεί να επιτρέψει υψηλότερες διανομές.
Τα προσαρμοσμένα κέρδη ανεβαίνουν από 1,400 δισ. ευρώ το 2025 σε 1,565 δισ. το 2026, 1,741 δισ. το 2027 και 1,829 δισ. ευρώ το 2028. Η τριετία 2026-2028 δίνει 5,135 δισ. ευρώ, ποσό ίσο με 30,6% της σημερινής κεφαλαιοποίησης. Η UBS ανεβάζει τον πήχη στα 1,933 δισ. ευρώ το 2029 και στα 2,124 δισ. ευρώ το 2030. Στην πενταετία 2026-2030 μαζεύονται 9,192 δισ. ευρώ προσαρμοσμένων κερδών, περίπου 55% της σημερινής χρηματιστηριακής αξίας. Με βάση τα κέρδη του 2030, τα σημερινά 16,755 δισ. ευρώ αντιστοιχούν σε 7,9 φορές εκείνα τα κέρδη.
Οι προμήθειες κινούνται πολύ ταχύτερα από τα επιτοκιακά έσοδα. Από 770 εκατ. ευρώ το 2025 η UBS τις ανεβάζει στα 883 εκατ. το 2026, στα 1,031 δισ. το 2027 και στα 1,114 δισ. ευρώ το 2028. Η αύξηση φτάνει το 44,7%. Στην ίδια τριετία τα καθαρά έσοδα από τόκους αυξάνονται από 2,549 δισ. σε 3,071 δισ. ευρώ, κατά 20,5%. Οι προμήθειες αυξάνονται 15% το 2026, 17% το 2027 και 8% το 2028. Το σύνολο των εσόδων φτάνει έτσι από 3,372 δισ. ευρώ το 2025 στα 4,289 δισ. ευρώ το 2028.
Στο δεύτερο τρίμηνο του 2026 η Eurobank είχε ROTE 17,9%, την υψηλότερη επίδοση της τετράδας. Η σύγκριση σε κοινό CET1 13% ανεβάζει την απόδοση στο 20,8%, επίσης την υψηλότερη μεταξύ των τεσσάρων. Το CET1 της βρισκόταν στο 15,4%. Η απόσταση ανάμεσα στο 17,9% και στο 20,8% έχει σημασία για μια τράπεζα που συνεχίζει να διαθέτει κεφάλαιο για εξαγορές και επιστροφές προς τους μετόχους.
Το EPS ανεβαίνει από 0,38 ευρώ το 2025 σε 0,43 ευρώ το 2026, 0,49 ευρώ το 2027 και 0,52 ευρώ το 2028. Η UBS φτάνει στα 0,55 ευρώ το 2029 και στα 0,60 ευρώ το 2030, αύξηση περίπου 58% από το 2025. Σε αυτό βοηθά και η μείωση του αριθμού των μετοχών. Από 3,623 δισ. στο τέλος του 2025, η UBS υπολογίζει 3,550 δισ. το 2026 και 3,497 δισ. από το 2027 και μετά. Πρόκειται για μείωση 3,5%. Τα κέρδη μεγαλώνουν την ώρα που μοιράζονται σε μικρότερο αριθμό μετοχών.
Τα καθαρά δάνεια ανεβαίνουν από 54,663 δισ. ευρώ το 2025 σε 68,962 δισ. το 2028 και 78,431 δισ. ευρώ το 2030. Μέσα σε πέντε χρόνια η αύξηση φτάνει το 43,5%. Οι καταθέσεις κινούνται από 82,704 δισ. ευρώ σε 93,550 δισ. ευρώ. Το ενεργητικό περνά από 107,976 δισ. ευρώ το 2025 στα 138,768 δισ. ευρώ το 2030. Η Eurobank που περιγράφουν οι προβλέψεις του 2030 είναι κατά περίπου 31 δισ. ευρώ μεγαλύτερη σε ενεργητικό από εκείνη του 2025.
Στην Ελλάδα, τα επιχειρηματικά δάνεια ανέβηκαν από 18,255 δισ. ευρώ στις αρχές του 2024 σε 25,063 δισ. ευρώ στο δεύτερο τρίμηνο του 2026. Η αύξηση φτάνει το 37,3%. Μόνο στο 2Q26 προστέθηκε 3,1%, ενώ στο τελευταίο τρίμηνο του 2025 είχε προηγηθεί άνοδος 6,3%. Το ελληνικό σκέλος συνεχίζει λοιπόν να μεγαλώνει παράλληλα με τη γεωγραφική επέκταση του ομίλου.
Στην ποιότητα του χαρτοφυλακίου η Eurobank βρίσκεται μαζί με την Εθνική στις καλύτερες θέσεις της τετράδας σύμφωνα με την UBS. Στο 2Q26 το 89,8% των δανείων βρισκόταν στο Stage 1, από 87,7% στο τέλος του 2025, ενώ το Stage 2 είχε πέσει από 8,7% σε 7,4%. Το Stage 3 και POCI υποχώρησε από 2,8% σε 2,4%. Η συνολική κάλυψη του Stage 3 ήταν 80,4%, δεύτερη μετά την Εθνική και αισθητά πάνω από Πειραιώς και Alpha.
Στα χαμηλότερα επιτόκια η Eurobank βρίσκεται σε καλύτερη θέση από Εθνική και Πειραιώς. Για Euribor μειωμένο κατά μία ποσοστιαία μονάδα, η UBS υπολογίζει απώλεια 140 εκατ. ευρώ στα καθαρά έσοδα από τόκους, ίση με 5,1% των NII του 2026. Η επίπτωση στα EPS φτάνει το 7%, έναντι 6,4% της Alpha, 8,3% της Εθνικής και 10,1% της Πειραιώς.
Ο μέτοχος παίρνει παράλληλα μεγαλύτερο μέρισμα. Η UBS ανεβάζει το ποσό από 0,12 ευρώ το 2025 σε 0,19 ευρώ το 2026, 0,27 ευρώ το 2027 και 0,31 ευρώ το 2028. Ακολουθούν 0,33 ευρώ το 2029 και 0,36 ευρώ το 2030. Μόνο για την πενταετία 2026-2030 το άθροισμα φτάνει τα 1,46 ευρώ ανά μετοχή, περίπου 31,4% της σημερινής τιμής των 4,65 ευρώ. Το TNAV ανά μετοχή ανεβαίνει ταυτόχρονα από 2,49 ευρώ το 2025 σε 2,97 ευρώ το 2028 και 3,50 ευρώ το 2030.
Στα 16,755 δισ. ευρώ σημερινής κεφαλαιοποίησης η UBS αντιπαραθέτει 9,192 δισ. ευρώ προσαρμοσμένων κερδών για το 2026-2030, σωρευτικά μερίσματα 1,46 ευρώ ανά μετοχή και δάνεια αυξημένα κατά 43,5%. Το EPS φτάνει τα 0,60 ευρώ, οι μετοχές έχουν μειωθεί κατά 3,5% και το ενεργητικό πλησιάζει τα 139 δισ. ευρώ.
Μπροστά στα 9,192 δισ. ευρώ κερδών της πενταετίας, τα 5,10 ευρώ λένε μάλλον το λιγότερο
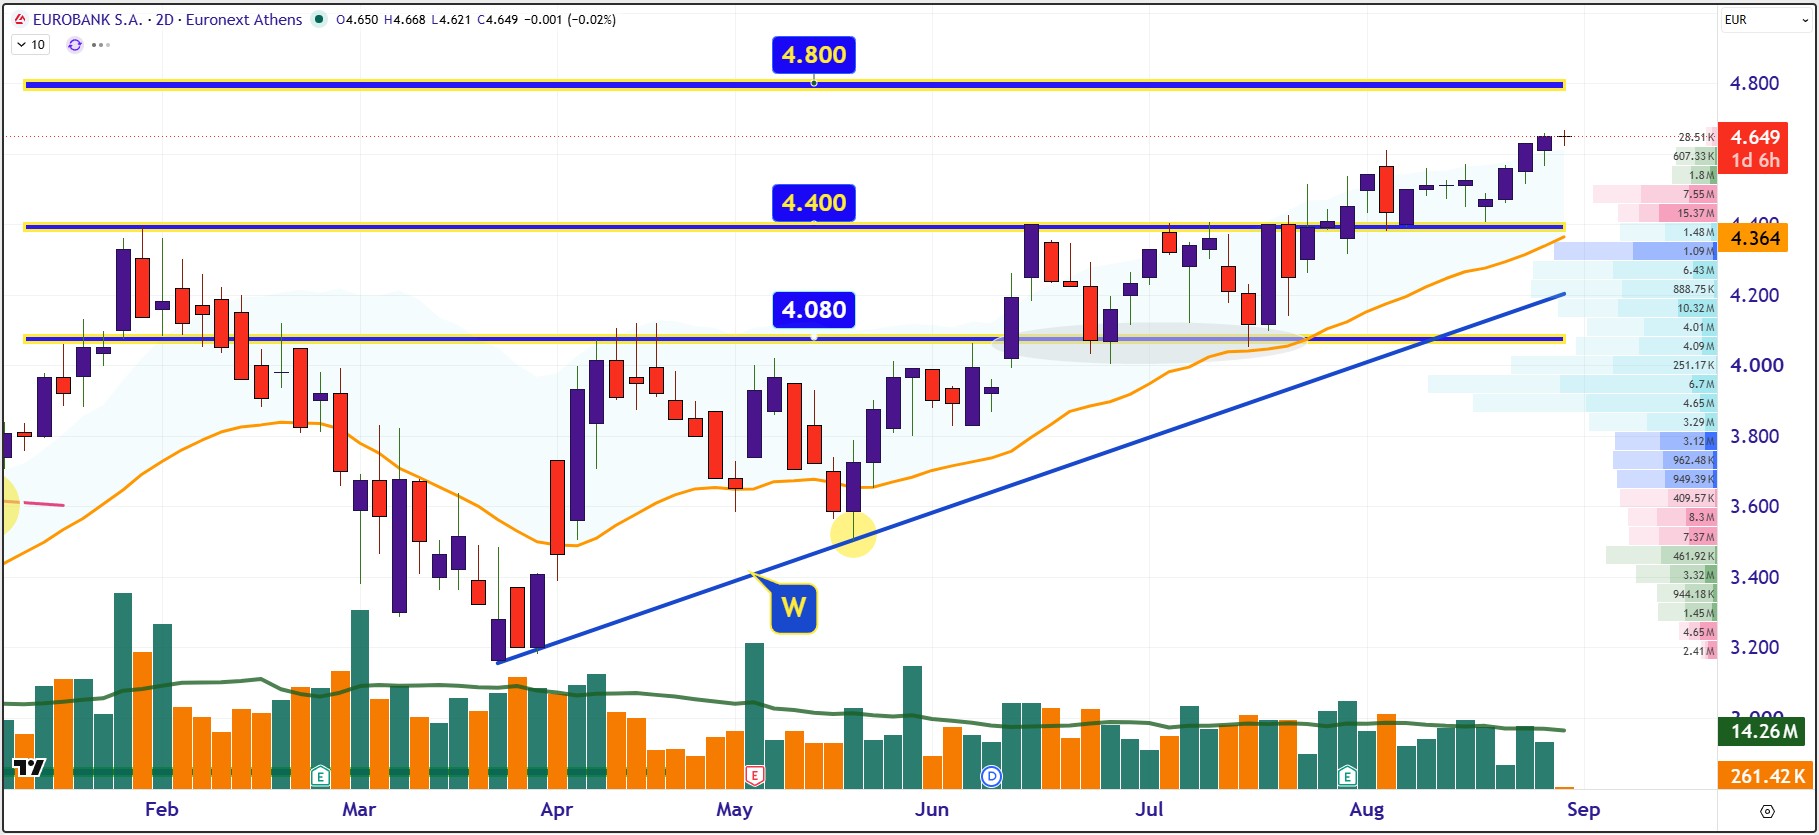
Η μετοχή της Eurobank έκλεισε την περασμένη εβδομάδα στα 4,649 ευρώ, έχοντας αφήσει πλέον αρκετά χαμηλότερα τη ζώνη των 4,40 ευρώ. Το τελευταίο κομμάτι της ανόδου παρουσιάζει μια ενδιαφέρουσα συμπεριφορά. Μετά την απότομη υποχώρηση στις αρχές Αυγούστου, οι πωλητές δεν κατάφεραν να επιστρέψουν τη μετοχή κάτω από τα 4,40 ευρώ και κάθε μικρή υποχώρηση που ακολούθησε βρήκε ζήτηση σε υψηλότερες τιμές.
Η αγορά έχει πλέον μπροστά της τα 4,80 ευρώ, επίπεδο που χωρίζει τη σημερινή κίνηση από νέα υψηλά. Η απόσταση είναι μικρή και γι’ αυτό η συμπεριφορά γύρω από τα 4,65-4,70 ευρώ αποκτά σημασία. Στον όγκο συναλλαγών, μεγάλη συγκέντρωση εντοπίζεται χαμηλότερα, κυρίως μεταξύ 4,10 και 4,40 ευρώ. Τα 4,40 ευρώ έχουν πλέον μετατραπεί σε βασικό τεχνικό όριο, ενώ χαμηλότερα τα 4,08 ευρώ παραμένουν η ισχυρότερη γραμμή άμυνας. Πάνω από τα 4,80 ευρώ, το διάγραμμα μπαίνει σε περιοχή νέων υψηλών.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.