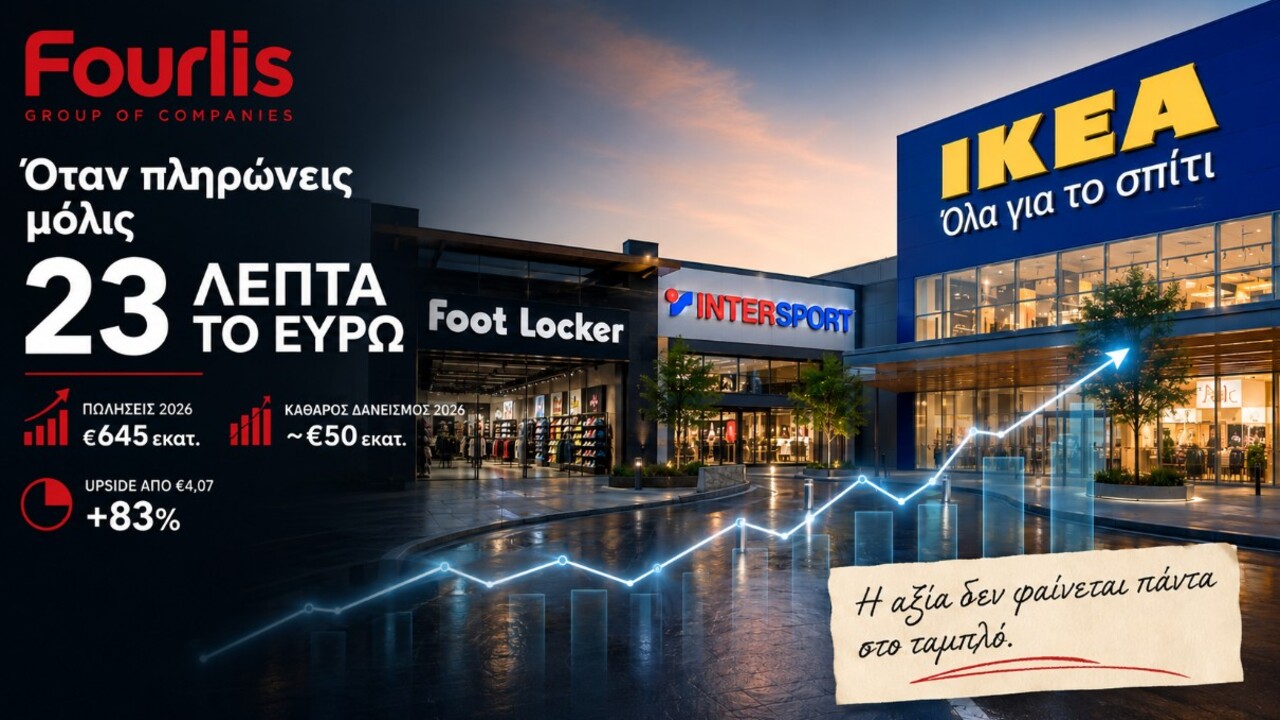
Fourlis: Όταν αγοράζεις το ευρώ με 23 λεπτά
Η Fourlis Group (ΦΡΛΚ) βρίσκεται στις τελευταίες συνεδριάσεις στα €4,07 και αποτιμάται στο ταμπλό περίπου €211 εκατ. Αυτός ο αριθμός αρχίζει πλέον να προκαλεί εύλογη αγανάκτηση σε όποιον βάλει δίπλα του όσα έχουν συμβεί τους τελευταίους μήνες και όσα ετοιμάζονται για το 2027.
Η πρόσφατη συμφωνία για την πώληση του 50% της Vyner Ltd στην Trade Estates Cyprus φέρνει €49,35 εκατ. σε μετρητά. Η Vyner ελέγχει το Sofia South Ring Mall στη Βουλγαρία, με ανεξάρτητη αποτίμηση €161,67 εκατ.
Κάντε τη διαίρεση. Τα €49,35 εκατ. μιας συναλλαγής ισοδυναμούν με περίπου 23,4% της χρηματιστηριακής αξίας ολόκληρης της Fourlis.
Το απίστευτα παράδοξο όμως αποκαλύπτεται αν επιχειρήσουμε μια πολύ συντηρητική άσκηση αποτίμησης, όπου θα γίνουμε μάλιστα υπερβολικά αυστηροί με τη Fourlis, ώστε να μην χαρίσουμε στον όμιλο ούτε ένα ευρώ αποτίμησης.
Με κεφαλαιοποίηση €211 εκατ. και εκτιμώμενο καθαρό δανεισμό στο τέλος του 2026 κοντά στα €50 εκατ., ας αποτιμήσουμε τη συμμετοχή στην Trade Estates μόλις στα €115 εκατ. Δηλαδή της κοπανάμε εξαρχής ένα γενναίο discount σχεδόν 30% επί του NAV που αναλογεί στη Fourlis και μηδενίζουμε στην άσκηση οποιαδήποτε πρόσθετη αξία μπορεί να φέρει το αναπτυξιακό πρόγραμμα της Trade Estates.
Ακόμη και αφού “κουρέψουμε” τόσο επιθετικά ένα από τα σημαντικότερα περιουσιακά στοιχεία του ομίλου, το ταμπλό καταλήγει να χρεώνει μόλις €146 εκατ. για ολόκληρη τη λιανική Fourlis.
€211 εκατ. + €50 εκατ. − €115 εκατ. = €146 εκατ.
Αυτά τα €146 εκατ. είναι η υπολειπόμενη επιχειρηματική αξία που προκύπτει, με βάση τις συγκεκριμένες παραδοχές.
Δηλαδή, τι αγοράζει τελικά το ταμπλό με αυτά τα €146 εκατ.;
Ολόκληρη τη λιανική δραστηριότητα των IKEA, Intersport και Foot Locker, την Trade Logistics με τη λειτουργική διαχείριση του νέου διεθνούς Distribution Center της Inter IKEA στον Ασπρόπυργο, τη συμμετοχή στα φαρμακεία, το δίκτυο σε Ελλάδα, Ρουμανία, Βουλγαρία και Κύπρο, την επέκταση σε Κροατία, Σλοβενία, Μαυροβούνιο και Βοσνία-Ερζεγοβίνη, τη νέα ενιαία Retail Platform, τις ψηφιακές και omnichannel υποδομές και τα επόμενα μεγάλα projects του ομίλου, με κορυφαίο το IKEA στο Ελληνικό.
Όλο αυτό το επιχειρηματικό πακέτο, με πωλήσεις που οδεύουν προς τα €645 εκατ. το 2026, το ταμπλό το αφήνει να στριμωχτεί μέσα σε ένα κουτάκι περίπου €146 εκατ. επιχειρηματικής αξίας.
Μα είμαστε τώρα σοβαροί;
Με πωλήσεις €645 εκατ. που προβλέπει η διοίκηση για το 2026, το ταμπλό αποτιμά ολόκληρη τη λιανική Fourlis με μόλις 0,23 φορές τις πωλήσεις.
Κοινώς, η αγορά τιμολογεί το retail της Fourlis περίπου 23 λεπτά για κάθε 1 ευρώ ετήσιων πωλήσεων.
Για να έχουμε ένα μέτρο σύγκρισης, ο median πολλαπλασιαστής των ευρωπαϊκών peers στο Home Furnishing Retail κινείται σύμφωνα με την PwC περίπου στις 1,4 φορές τις προβλεπόμενες πωλήσεις.
Οκ… ας μην πλησιάσουμε καν εκεί. Ας γίνουμε ξανά πολύ αυστηροί και ας δώσουμε στη Fourlis μόλις 0,50 φορές τις πωλήσεις, δηλαδή και εδώ κοπανάμε ένα discount περίπου 64% έναντι του συγκεκριμένου peer median.
Ακόμη και τότε, η λιανική θα έφτανε τα €322,5 εκατ., έναντι περίπου €146 εκατ. που προκύπτουν σήμερα.
Προσέξτε όμως, γιατί προσθέτοντας μόλις €115 εκατ. για τη συμμετοχή στην Trade Estates και αφαιρώντας €50 εκατ. εκτιμώμενου καθαρού δανεισμού, η κεφαλαιοποίηση φτάνει περίπου στα €387,5 εκατ. ή €7,47 ανά μετοχή.
Το ταμπλό γράφει €4,07. Η απόσταση είναι απίστευτα εκρηκτική… +83%. Και όλα αυτά με αποτίμηση της λιανικής στο φθηνό 0,50x των πωλήσεων.
Και επειδή το €7,47 μπορεί σε “κάποιους” να ακούγεται ακόμα και τώρα απαιτητικό επειδή το ταμπλό γράφει €4,07, αξίζει να δούμε τι επιχειρηματικά μεγέθη βρίσκονται πίσω από την άσκηση του φθηνού 0,50x.
Η Fourlis λοιπόν έκλεισε το 2025 με πωλήσεις €593,7 εκατ., αυξημένες κατά 12,1%, EBIT €30,7 εκατ., αυξημένο κατά 15%, και adjusted EBITDA €36,1 εκατ. Τα κέρδη μετά φόρων έφτασαν τα €23,2 εκατ., ενώ στους μετόχους της μητρικής αναλογούσαν €30,3 εκατ.
Τα €4,07 γίνονται ακόμη πιο παράλογα όταν ανοίξει η τριετία 2022-2025. Οι πωλήσεις ανέβηκαν από €474 εκατ. στα €594 εκατ., ενώ το EBIT υπερδιπλασιάστηκε από €14,9 εκατ. σε €30,7 εκατ. και το περιθώριο EBIT ανέβηκε από 3,1% σε 5,2%.
Άρα το 0,23x Sales που πληρώνει σήμερα το ταμπλό αφορά έναν όμιλο που τα τελευταία τρία χρόνια αύξησε ταυτόχρονα πωλήσεις, λειτουργικά κέρδη και περιθώρια.
Για το 2026 η διοίκηση προβλέπει πωλήσεις €645 εκατ., αυξημένες κατά 8,6%, μικτό περιθώριο 46,5% και EBIT €15-17 εκατ.
Όποιος σταθεί μόνο στο EBIT των €15-17 εκατ. θα χάσει μεγάλο μέρος όσων συμβαίνουν από κάτω.
Η φετινή χρήση επιβαρύνεται με €10,7 εκατ. εφάπαξ δαπάνες. Τα €4,4 εκατ. αφορούν εθελουσία έξοδο και συναφείς δαπάνες προσωπικού, τα €3,9 εκατ. την εξυγίανση του δικτύου και τα €2,4 εκατ. τη συναλλαγή της Holland & Barrett.
Το αντάλλαγμα αρχίζει να φαίνεται από το 2027. Η διοίκηση υπολογίζει επαναλαμβανόμενα ετήσια οφέλη άνω των €9 εκατ., εκ των οποίων €3,4 εκατ. από το νέο λειτουργικό μοντέλο και την πλατφόρμα, €3,5 εκατ. από την εξυγίανση του δικτύου και €2,2 εκατ. από την πώληση της Holland & Barrett.
Βάλτε τώρα αυτούς τους δύο αριθμούς δίπλα.
€10,7 εκατ. εφάπαξ κόστος το 2026.
€9+ εκατ. επαναλαμβανόμενο όφελος κάθε χρόνο από το 2027.
Τα €9+ εκατ. αντιστοιχούν σε πάνω από το μισό του EBIT των €15-17 εκατ. του 2026. Και το €10,7 εκατ. που επιβαρύνει τη φετινή κερδοφορία δεν επαναλαμβάνεται με την ίδια μορφή την επόμενη χρήση.
Η εμπορική μηχανή, φυσικά, συνεχίζει να δουλεύει όσο εκτελείται η αναδιοργάνωση. Μέχρι τις 6 Ιουνίου οι πωλήσεις του ομίλου αυξάνονταν 8%, με like-for-like +4%. Ο οικιακός εξοπλισμός έτρεχε με +4%, τα αθλητικά είδη με +16% και LFL +8%, ενώ το Health & Wellness κατέγραφε +26% και LFL +17%.
Ιδιαίτερη προσοχή αξίζουν Intersport και Foot Locker. Το Sporting Goods έκλεισε το 2025 με πωλήσεις €221 εκατ., αυξημένες κατά 22%, adjusted EBITDA €10,5 εκατ., αυξημένο κατά 37%, και EBIT €6,3 εκατ., αυξημένο κατά 65%. Το adjusted EBITDA margin ανέβηκε από 4,2% σε 4,8%.
Η Foot Locker βρίσκεται ακόμη στα πρώτα χρόνια ανάπτυξης κάτω από την ομπρέλα Fourlis. Η εξαγορά έξι καταστημάτων ολοκληρώθηκε τον Απρίλιο του 2025, τέσσερα ακόμη άνοιξαν μέσα στην ίδια χρονιά, ενεργοποιήθηκαν νέες e-commerce πλατφόρμες σε Ρουμανία και Βουλγαρία και στην Ελλάδα άνοιξε το πρώτο Reimagined Evolution concept.
Στο IKEA, το Ηράκλειο απέκτησε κατάστημα 10.000 τ.μ., Plovdiv και Λεμεσός περνούν σε καταστήματα νέας γενιάς, από το 2027 προβλέπονται νέες μονάδες κοντά σε μικρότερες πόλεις και για το 2029 έχει προγραμματιστεί η ναυαρχίδα το IKEA στο Ελληνικό.
Ακόμη μεγαλύτερη στρατηγική σημασία για τα επόμενα χρόνια έχει η Retail Platform που χτίζεται πίσω από τα εμπορικά σήματα, όπου IKEA, Intersport και Foot Locker θα μοιράζονται κοινές δυνατότητες σε supply chain, shared services και omnichannel λειτουργίες. Η σημερινή παρουσία σε Ελλάδα, Ρουμανία, Βουλγαρία και Κύπρο μπορεί να επεκταθεί σε Κροατία, Σλοβενία, Μαυροβούνιο και Βοσνία-Ερζεγοβίνη.
Η τεχνολογική επένδυση έχει συγκεκριμένο χρονοδιάγραμμα. Η ενοποίηση IT, Finance, HR, Procurement και Legal προγραμματίζεται έως τον Οκτώβριο του 2026. Treasury platform, commerce platform και agentic operational platform έχουν ήδη προχωρήσει, ενώ ακολουθούν ERP/SAP S/4HANA και CRM. Οι επαναλαμβανόμενες εξοικονομήσεις ξεκινούν από τις αρχές του 2027 και νέες προστίθενται από τα μέσα της χρονιάς.
Και πόσο πληρώσαμε όλα τα παραπάνω στην άσκησή μας; Μόλις 0,50x Sales.
Για €645 εκατ. πωλήσεις, IKEA, Intersport, Foot Locker, Trade Logistics, γεωγραφική επέκταση και €9+ εκατ. ετήσια οφέλη από το 2027. Υπενθυμίζεται ότι ο median των διεθνών peers που χρησιμοποιήσαμε βρίσκεται περίπου στο 1,4x.
Επίσης με ξεχνάτε ότι υπάρχει και η Trade Estates. Το 2025 είχε GAV €601,5 εκατ. και FFO €22 εκατ., ενώ η Fourlis εισέπραξε €7,4 εκατ. σε μερίσματα από τη συμμετοχή της. Με NAV €340 εκατ. και συμμετοχή της Fourlis περίπου 47%, το NAV που της αναλογεί πλησιάζει τα €160 εκατ.
Εμείς πετάξαμε περίπου €45 εκατ. από το παράθυρο και κρατήσαμε μόλις €115 εκατ., εφαρμόζοντας “κούρεμα” σχεδόν 30%. Και σαν να μην έφτανε αυτό, αφήσαμε εκτός οποιαδήποτε μελλοντική αξία από το αναπτυξιακό πρόγραμμα της Trade Estates και παρ’ όλα αυτά μας πληρώνει 6,4% cash yield. Μάλιστα τα €115 εκατ. καλύπτουν από μόνα τους περίπου 54,5% ολόκληρης της σημερινής κεφαλαιοποίησης της Fourlis.
Μετά από αυτό το κούρεμα, κουρέψαμε και το retail με 0,50x Sales. Και πάλι η άσκηση έβγαλε €7,47 ανά μετοχή.
Παράλληλα τα €4,07 έχουν απέναντί τους και έναν ισχυρό μέτοχο που έχει ήδη ψηφίσει με το πορτοφόλι του. Την Quest.
Στην παρουσίαση της Γενικής Συνέλευσης καταγράφεται ήδη με ποσοστό 10,5%, ενώ στη συνέχεια η συμμετοχή της αυξήθηκε περαιτέρω. Το σημαντικότερο για τη χρηματιστηριακή συζήτηση βρίσκεται στην τιμή κτήσης. Η Quest έχει χτίσει τη θέση της σε επίπεδα υψηλότερα από τα σημερινά €4,07, επενδύοντας δεκάδες εκατομμύρια ευρώ σε έναν όμιλο στον οποίο πλέον κατέχει ένα ιδιαίτερα σημαντικό ποσοστό.
Ένας στρατηγικού χαρακτήρα μέτοχος αυξάνει την έκθεσή του στη Fourlis σε τιμές υψηλότερες από τη σημερινή, την ώρα που το Χρηματιστήριο αποτιμά ολόκληρο τον όμιλο στα €211 εκατ.
Η ίδια η διοίκηση, μάλιστα, έδωσε στη Γενική Συνέλευση τη δική της ερμηνεία για την παρουσία του ομίλου Φέσσα στη μετοχική σύνθεση. Ο Γιάννης Βασιλάκος ανέφερε ότι “βλέπει τη Fourlis, θεωρεί το μέλλον ευοίωνο και μας εμπιστεύεται“.
Εμείς προηγουμένως κάναμε μια άσκηση γεμάτη “κουρέματα”. 30% discount στην Trade Estates, μόλις 0,50x Sales στη λιανική και καμία αξία για το μελλοντικό αναπτυξιακό πρόγραμμα της Trade Estates. Και παρ’ όλα αυτά φτάσαμε στα €7,47 ανά μετοχή.
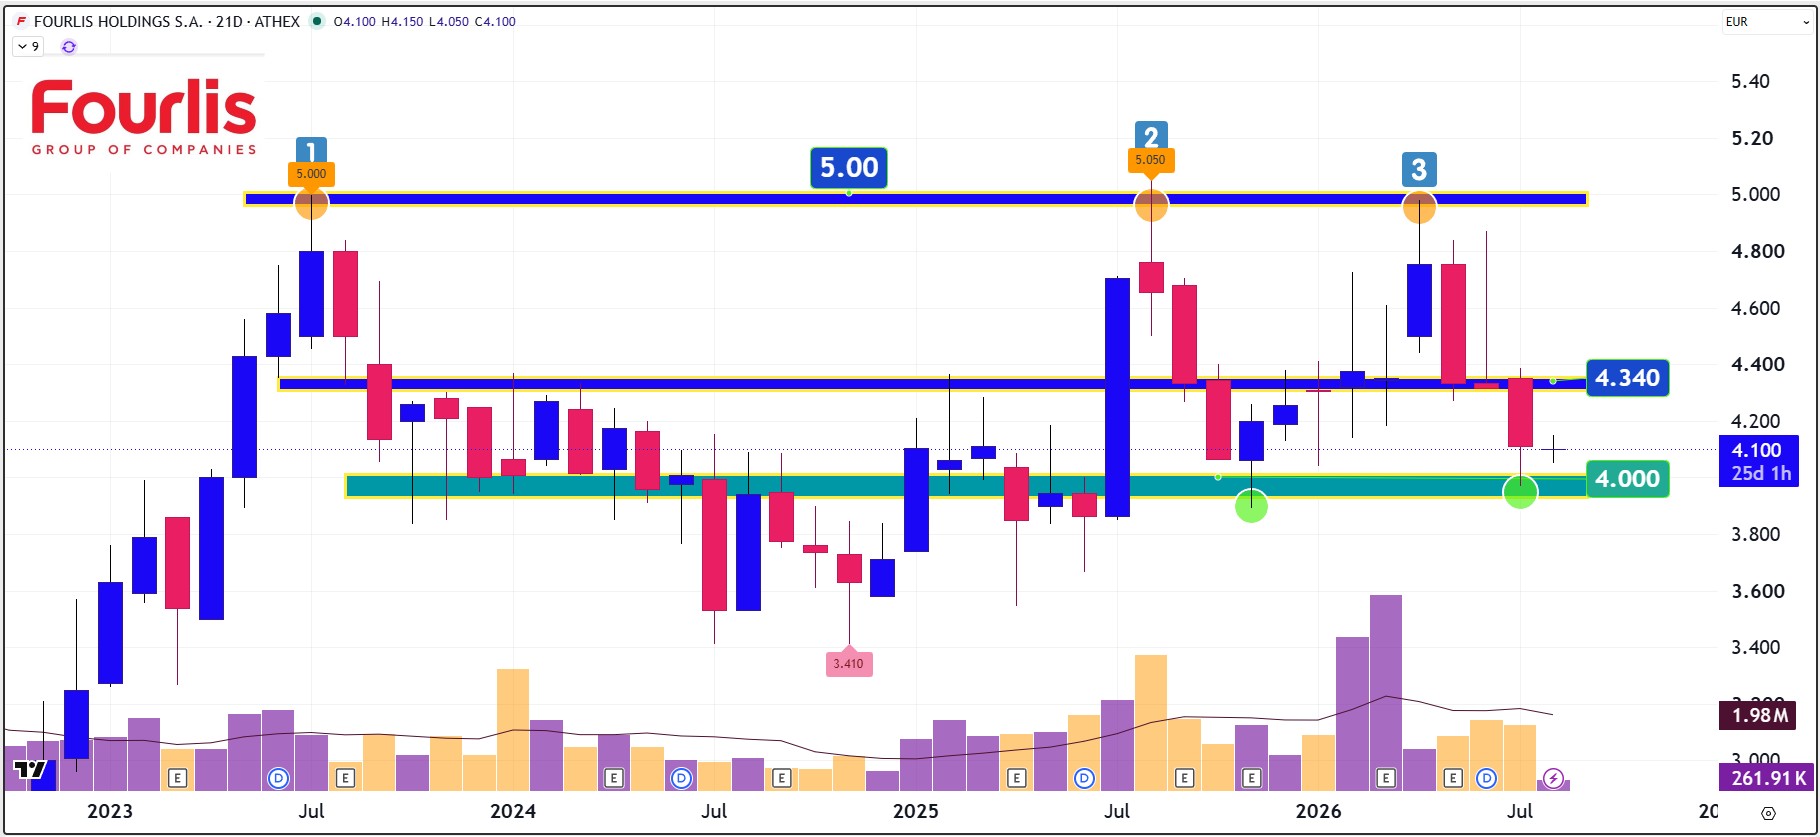
Από διαγραμματικής άποψης η μετοχή θα πρέπει να αρπάξει ανοδικά την περιοχή των €4,34 με €4,40 για να δοθεί έδαφος στους αγοραστές για τα €4,80.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.