Fourlis – Πού πήγαν τα κέρδη;
Στο πρώτο κοίταγμα οι αριθμοί του ομίλου Fourlis (ΦΟΥΡΛ) μοιάζουν να μη μιλούν την ίδια γλώσσα.
Οι πωλήσεις ανεβαίνουν 7,6% στα 284 εκατ. ευρώ, το μικτό κέρδος ενισχύεται 4,9% στα 132,6 εκατ. ευρώ και την ίδια ώρα το τελικό αποτέλεσμα από συνεχιζόμενες δραστηριότητες γυρίζει σε ζημιά 1,67 εκατ. ευρώ, από κέρδη 1,89 εκατ. ευρώ πέρυσι. Το adjusted EBITDA κατεβαίνει στα 3 εκατ. ευρώ από 8,7 εκατ. ευρώ.
Κάπου ανάμεσα στον πάγκο του καταστήματος και στην τελευταία γραμμή του λογαριασμού αποτελεσμάτων χάθηκαν αρκετά εκατομμύρια.
Αξίζει λοιπόν να ανοίξουμε το καπό. Να δούμε τι παίζει από κάτω.
Στη Γενική Συνέλευση της 12ης Ιουνίου είχαν ανακοινωθεί 10,7 εκατ. ευρώ μη επαναλαμβανόμενων δαπανών μετασχηματισμού και αναδιάρθρωσης, μαζί με την εκτίμηση ότι οι κινήσεις αυτές θα παράγουν 9.1 εκατ. ευρώ επαναλαμβανόμενο ετήσιο όφελος από το 2027.
Από αυτά τα 9,1 εκατ. ευρώ, τα 7,3 εκατ. εμφανίζονται ήδη ως εξασφαλισμένα, δηλαδή περίπου το 80% του συνολικού στόχου. Τα 2,9 εκατ. προέρχονται από την εθελούσια έξοδο και τη νέα πλατφόρμα, 2,2 εκατ. από τον εξορθολογισμό του δικτύου και άλλα 2,2 εκατ. από τη συμφωνία της Holland & Barrett.
Είχε δοθεί επίσης guidance για πωλήσεις περίπου 645 εκατ. ευρώ, μικτό περιθώριο 46,5% και EBIT 15 έως 17 εκατ. ευρώ, ήδη επιβαρυμένο με τα 10,7 εκατ. ευρώ.
Ένα πρώτο κομμάτι του παζλ κρύβεται στα ακίνητα.
Η Fourlis κατείχε το 63,31% της Trade Estates, ώσπου η ιδιωτική τοποθέτηση του Φεβρουαρίου 2025 κατέβασε τη συμμετοχή στο 47,32%. Ακολούθησε νέα μικρή αραίωση και σήμερα το ποσοστό βρίσκεται στο 46,84%. Χάθηκε έτσι ο έλεγχος κατά τα λογιστικά πρότυπα και η Trade Estates πέρασε από την πλήρη ενοποίηση στη μέθοδο της καθαρής θέσης.
Τα ενοίκια που πληρώνουν εταιρείες του Fourlis σε ακίνητα της Trade Estates παλιότερα απαλείφονταν κατά την ενοποίηση. Τώρα λογίζονται σαν συναλλαγές με τρίτο. Η ίδια η οικονομική έκθεση το αναφέρει ρητά και εξηγεί ότι οι σχετικές συμβάσεις οδηγούν πλέον σε αναγνώριση δικαιωμάτων χρήσης και υποχρεώσεων μίσθωσης.
Οι αριθμοί φανερώνουν πόσο έχει αλλάξει αυτό το κομμάτι του λογαριασμού. Τα έξοδα μισθώσεων IFRS 16 που αφαιρούνται για τον υπολογισμό του adjusted EBITDA ανέβηκαν σε 24,66 εκατ. ευρώ από 22,10 εκατ. ευρώ, αύξηση περίπου 2,56 εκατ. ευρώ ή 11,6%. Στα αθλητικά είδη πήγαν στα 11,22 εκατ. από 9,52 εκατ. ευρώ, ενώ στο IKEA στα 12,89 εκατ. από 12,05 εκατ. ευρώ.
Ένα μέρος λοιπόν της πτώσης του adjusted EBITDA έχει πολύ συγκεκριμένη διεύθυνση και λέγεται μίσθωμα.
Και η σύγκριση με το 2025 θέλει προσοχή για έναν ακόμη λόγο. Τα περσινά μεγέθη του πρώτου εξαμήνου περιλαμβάνουν αποτελέσματα της Trade Estates μέχρι την ημερομηνία που “χάθηκε” ο έλεγχος. Έχουμε επομένως δύο εξάμηνα με διαφορετική λογιστική αντιμετώπιση. Αυτό από μόνο του δεν εξαφανίζει την πτώση της κερδοφορίας, βοηθά όμως να καταλάβουμε γιατί η ευθεία σύγκριση ορισμένων γραμμών μπορεί να οδηγήσει σε βιαστικά συμπεράσματα.
Επίσης, οι συνολικές αποσβέσεις ανέβηκαν στα 29,27 εκατ. ευρώ από 24,78 εκατ. ευρώ, δηλαδή κατά περίπου 4,5 εκατ. ευρώ. Μόνο αυτή η μεταβολή εξηγεί μεγάλο μέρος της απόστασης που δημιουργήθηκε χαμηλότερα στην κατάσταση αποτελεσμάτων. Την ίδια ώρα το reported EBITDA υποχώρησε αρκετά ηπιότερα, κατά περίπου 3,1 εκατ. ευρώ, στα 27,7 εκατ. ευρώ.
Γιατί αυξάνονται τόσο οι αποσβέσεις;
Ο Fourlis βρίσκεται ταυτόχρονα σε ανάπτυξη δικτύου και logistics. Στο πρώτο εξάμηνο άνοιξαν τέσσερα νέα Foot Locker στην Ελλάδα και ένα στη Σόφια. Η επένδυση στα πάγια αυτών των καταστημάτων έφτασε περίπου τα 2,4 εκατ. ευρώ. Προστέθηκαν ακόμη 2,3 εκατ. ευρώ για τη μετατροπή της Ρόδου σε πλήρες IKEA, 3,3 εκατ. ευρώ για το νέο mega logistics center στον Ασπρόπυργο και περίπου 0,7 εκατ. ευρώ για τον τεχνολογικό και ψηφιακό μετασχηματισμό.
Μόνο το νέο logistics center στον Ασπρόπυργο πρόσθεσε 30 εκατ. ευρώ σε δικαιώματα χρήσης, ενώ άλλα 12,5 εκατ. ευρώ προήλθαν από ανανεώσεις συμβάσεων. Τα νέα Foot Locker πρόσθεσαν περίπου 7 εκατ. ευρώ και οι ανανεώσεις στα αθλητικά άλλα 2 εκατ. ευρώ.
Πρόκειται για επενδύσεις που φορτώνουν σήμερα μισθώσεις και αποσβέσεις, ενώ η πλήρης εμπορική τους συνεισφορά χρειάζεται χρόνο.
Τα αθλητικά λένε από μόνα τους την ιστορία. Οι πωλήσεις των INTERSPORT και Foot Locker έτρεξαν με +14,2% στα 109,5 εκατ. ευρώ. Το EBITDA έμεινε σχεδόν σταθερό στα 13,35 εκατ. ευρώ, ενώ το EBIT πέρασε σε ζημιά 650 χιλ. ευρώ. Αν κοιτάξει κανείς μία γραμμή παραπάνω, οι αποσβέσεις του κλάδου έχουν ανέβει στα 14 εκατ. ευρώ από 11,71 εκατ. ευρώ. Δηλαδή περίπου 2,3 εκατ. ευρώ επιπλέον αποσβέσεις μέσα σε έναν κλάδο που ταυτόχρονα χτίζει νέο δίκτυο Foot Locker.
Η Ρουμανία τραβάει επίσης χρήμα από το φετινό αποτέλεσμα. Αυτό ήταν γνωστό από τον Ιούνιο. Η διοίκηση είχε υπολογίσει αρνητική απόκλιση 4 έως 5 εκατ. ευρώ έναντι του αρχικού budget για τη ρουμανική αγορά. Η οικονομική έκθεση προσθέτει κάτι χειροπιαστό. Έκλεισαν δύο INTERSPORT, σε Ploiesti και Constanta, και διαγράφηκαν πάγια περίπου 650 χιλ. ευρώ, ενώ στα δικαιώματα χρήσης διαγράφηκαν περίπου 5 εκατ. ευρώ λόγω των αποχωρήσεων.
Παράλληλα κλείνουν καταστήματα που δεν πετυχαίνουν τις απαιτούμενες αποδόσεις, μεταξύ αυτών το IKEA Πειραιά και καταστήματα INTERSPORT.
Στο IKEA η ψαλίδα θέλει λίγη εξήγηση.
Το EBIT του κλάδου υποχώρησε στα 4 εκατ. ευρώ από 8,27 εκατ. ευρώ, ενώ τα κέρδη προ φόρων ανέβηκαν στα 2,61 εκατ. ευρώ από 2,43 εκατ. ευρώ. Με την Trade Estates εκτός πλήρους ενοποίησης, τα ενοίκια που πληρώνει το retail περνούν πλέον ως έξοδο, ενώ η Fourlis εξακολουθεί να κατέχει 46,84% της εταιρείας και το μερίδιό της από τα κέρδη της καταγράφεται χαμηλότερα, στα αποτελέσματα συγγενών εταιρειών. Εκεί το ποσό του κλάδου ανέβηκε στα 6,7 εκατ. ευρώ από 1,86 εκατ. ευρώ, ενώ στο εξάμηνο ο όμιλος εισέπραξε και 7,44 εκατ. ευρώ μέρισμα από την Trade Estates. Έτσι, η πτώση του EBIT από μόνη της δεν λέει όλη την ιστορία.
Επίσης, τα έξοδα διάθεσης αυξήθηκαν κατά 12,4 εκατ. ευρώ, από 103,4 σε 115,8 εκατ. ευρώ. Το μεγαλύτερο μέρος της αύξησης βρίσκεται στα αθλητικά, όπου πήγαν από 38,2 σε 46,4 εκατ. ευρώ, καθώς το δίκτυο μεγαλώνει. Στο IKEA η αύξηση ήταν περίπου 3,9 εκατ. ευρώ. Το νέο δίκτυο λοιπόν που προσθέτει τζίρο βρίσκεται ήδη μέσα στα έξοδα, ενώ αρκετά καταστήματα Foot Locker άνοιξαν Απρίλιο, Μάιο και Ιούνιο και είχαν ελάχιστους μήνες για να συνεισφέρουν στις πωλήσεις του εξαμήνου.
Στο ταμείο, πάντως, το εξάμηνο άφησε πίεση.
Οι λειτουργικές ταμειακές ροές ήταν αρνητικές κατά 10,7 εκατ. ευρώ, έναντι αρνητικών 2,6 εκατ. ευρώ πέρυσι. Τα αποθέματα απορρόφησαν 14,8 εκατ. ευρώ και οι απαιτήσεις άλλα 5,7 εκατ. ευρώ. Από την άλλη πλευρά, η εκροή από την αύξηση των αποθεμάτων ήταν πέρυσι πολύ μεγαλύτερη, στα 26,7 εκατ. ευρώ. Το ταμείο στο τέλος Ιουνίου βρέθηκε στα 47 εκατ. ευρώ, αυξημένο από τα 43,2 εκατ. ευρώ της αρχής του έτους.
Στον δανεισμό οι συνολικές δανειακές υποχρεώσεις αυξήθηκαν στα 171,1 εκατ. ευρώ από 136,5 εκατ. ευρώ, καθώς χρηματοδοτείται η ανάπτυξη, όμως το κόστος του χρήματος κινήθηκε προς τα κάτω. Το μέσο επιτόκιο του μακροπρόθεσμου δανεισμού μειώθηκε από 3,90% σε 3,24% και του βραχυπρόθεσμου από 4,3% σε 3,9%. Παράλληλα, οι διαθέσιμες ανοικτές πιστωτικές γραμμές αυξήθηκαν στα 69,3 εκατ. ευρώ από 59 εκατ. ευρώ.
Όμως πριν κλείσει το 2026 έρχεται ένα μεγάλο ποσό από τη Σόφια. Η συμφωνία πώλησης του 50% της έμμεσης συμμετοχής στο Sofia South Ring Mall έχει τίμημα 49,35 εκατ. ευρώ και η διοίκηση υπολογίζει κέρδος περίπου 9,3 εκατ. ευρώ για τον όμιλο. Τα κεφάλαια αναμένεται να κατευθυνθούν κατά κύριο λόγο στη μείωση του καθαρού δανεισμού.
Το 2026 λοιπόν θα ήταν λάθος να κριθεί σαν μια κανονική χρονιά Fourlis. Στο ίδιο εξάμηνο συναντήθηκαν η νέα λογιστική σχέση με την Trade Estates, υψηλότερα μισθώματα, περίπου 4,5 εκατ. ευρώ επιπλέον αποσβέσεων, το χτίσιμο του Foot Locker, το mega logistics center, η Ρουμανία και η αναδιοργάνωση του ομίλου.
Κι όμως, μέσα σε όλο αυτό το “εργοτάξιο”, ο εμπορικός κινητήρας συνέχισε να δουλεύει. Οι πωλήσεις πρόσθεσαν περίπου 20 εκατ. ευρώ μέσα σε έξι μήνες, φτάνοντας τα 284 εκατ. ευρώ, και το μικτό κέρδος αυξήθηκε κατά 6,2 εκατ. ευρώ, στα 132,6 εκατ. ευρώ. Στα αθλητικά είδη η άνοδος έφτασε το 14,2%, ενώ ο οικιακός εξοπλισμός κινήθηκε 3,7% υψηλότερα.
Μάλιστα έως τις 5 Σεπτεμβρίου οι πωλήσεις του ομίλου τρέχουν με +6% και +3% like-for-like, ενώ στα αθλητικά το +12% συνοδεύεται από +8% στα συγκρίσιμα καταστήματα. Στον οικιακό εξοπλισμό η άνοδος είναι 2%, με τα συγκρίσιμα καταστήματα στα περσινά επίπεδα. Ένα μεγάλο μέρος των εξόδων που πιέζουν σήμερα το P&L συνοδεύει δραστηριότητες που βρίσκονται ακόμη στο ξεκίνημά τους.
Με EBIT -1,6 εκατ. ευρώ στο πρώτο εξάμηνο, η διοίκηση επαναλαμβάνει τον ετήσιο στόχο των 15 έως 17 εκατ. ευρώ, μαζί με τα έκτακτα κόστη. Για να βγει ο στόχος χρειάζονται περίπου 16,6 έως 18,6 εκατ. ευρώ EBIT μόνο στο δεύτερο εξάμηνο. Ο πήχης λοιπόν έχει μπει αρκετά ψηλά και θα ξέρουμε σύντομα αν μπορεί να περάσει από πάνω του.
Το μεγάλο τεστ έρχεται το 2027. Η διοίκηση έχει δεσμευτεί για επαναλαμβανόμενο ετήσιο όφελος άνω των 9,1 εκατ. ευρώ από τις κινήσεις που γίνονται φέτος. Και τότε θα μπορεί να γίνει ο πραγματικός λογαριασμός. Πόσα από τα έξοδα του 2026 έφυγαν, πόσο απέδωσε το νέο δίκτυο, τι έφερε το logistics center και πόσα από αυτά τα 9 εκατ. πέρασαν τελικά στη λειτουργική κερδοφορία.
Η αγορά γνώριζε από τη Γενική Συνέλευση ότι το 2026 θα είχε λογαριασμό. Αυτό που μένει να μάθει είναι τι αγόρασε ο Fourlis πληρώνοντάς τον. Αν η απάντηση αρχίσει να φαίνεται στα αποτελέσματα του 2027, τότε ίσως το φετινό -1,7 εκατ. ευρώ να αποδειχθεί ένας από τους λιγότερο χρήσιμους αριθμούς για όποιον προσπαθεί σήμερα να υπολογίσει την επόμενη μέρα του ομίλου.
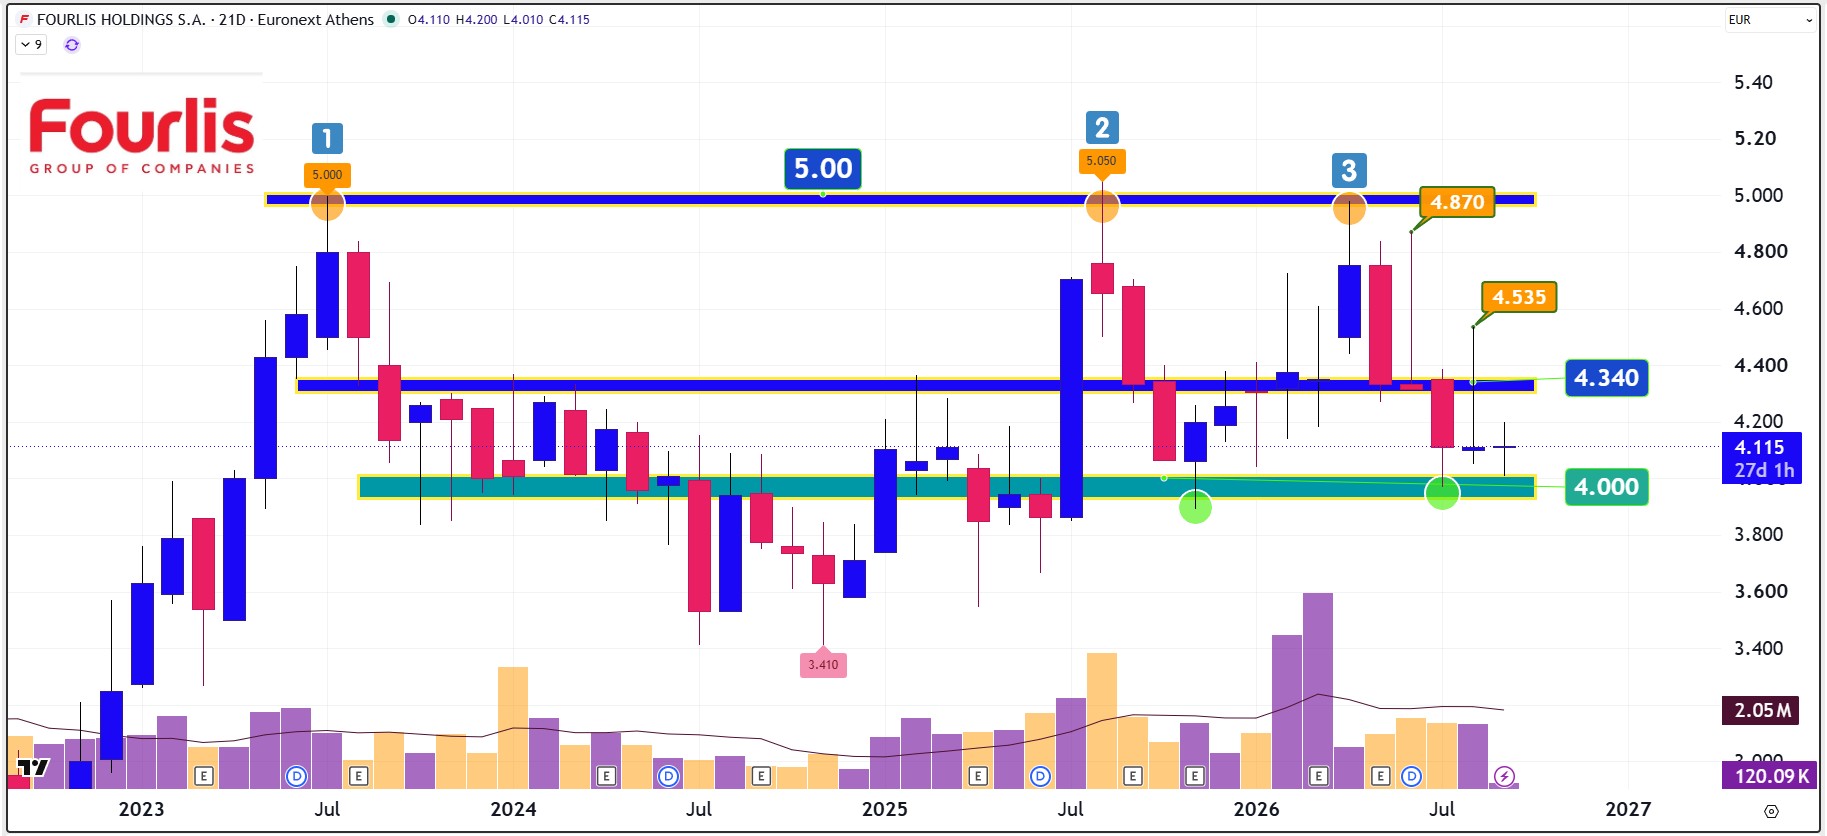
Διαγραμματικά έχουμε αναφέρει και από προηγούμενες αναλύσεις ότι η μετοχή θα πρέπει να πατήσει πρώτα πάνω από τη ζώνη των 4,34 με 4,40 ευρώ για να αρχίσει να ανοίγει την πόρτα για τα 4,80 με 5 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.