Η Γαλλία ίσως ξαφνιάσει τους απαισιόδοξους
Η Γαλλία έφτασε να δανείζεται ακριβότερα από την Ιταλία και την Ελλάδα, παρότι εξακολουθεί να διαθέτει υψηλότερη πιστοληπτική αξιολόγηση. Στις 22 Οκτωβρίου, η διαφορά απόδοσης του γαλλικού δεκαετούς ομολόγου από το αντίστοιχο γερμανικό έφτασε τις 174,6 μονάδες βάσης, έναντι 127 της Ιταλίας και 109 της Ελλάδας.
Πριν από μερικά χρόνια, μια τέτοια σύγκριση θα προκαλούσε αρκετή αμηχανία στους διαχειριστές των ευρωπαϊκών ομολόγων. Σήμερα αποτελεί πραγματικότητα. Και οι συνέπειες έχουν αρχίσει να γίνονται ιδιαίτερα αισθητές στις τραπεζικές μετοχές, όπου μέσα σε λίγες εβδομάδες έχουν χαθεί δισεκατομμύρια ευρώ χρηματιστηριακής αξίας.
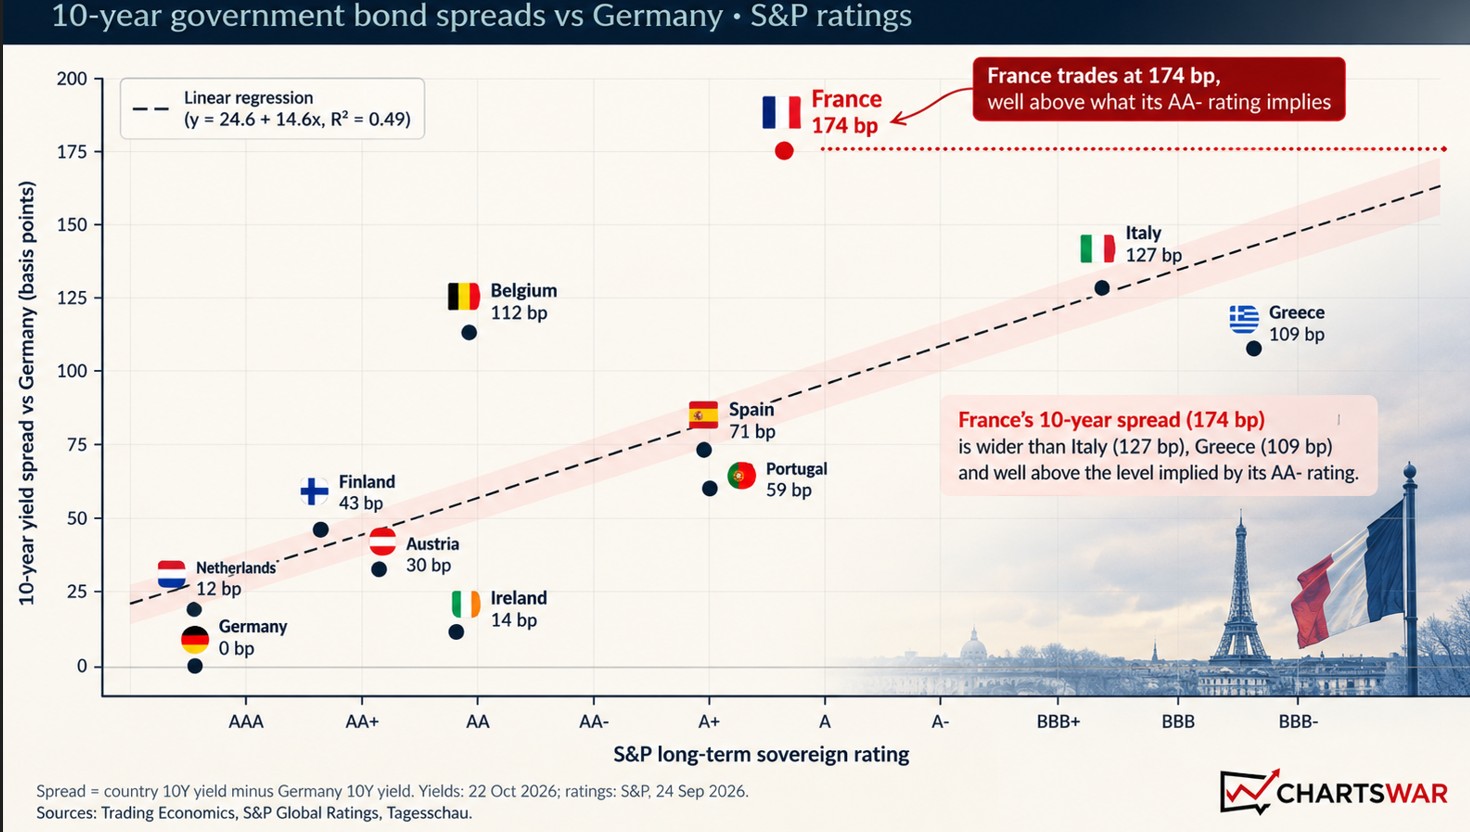 Η Moody’s, πάντως, την Παρασκευή 23 Οκτωβρίου διατήρησε την αξιολόγηση της Γαλλίας στο Aa3, με αρνητικές προοπτικές, αποφεύγοντας μια υποβάθμιση που αρκετοί επενδυτές φοβούνταν. Η S&P και η Fitch έχουν ήδη τοποθετήσει τη χώρα στο A+.
Η απόφαση της Moody’s ανακοινώθηκε μετά το κλείσιμο των αγορών και θα έχει ενδιαφέρον να δούμε πώς θα την υποδεχθούν οι επενδυτές στην πρώτη συνεδρίαση της νέας εβδομάδας. Οι ομολογιούχοι έχουν ήδη προχωρήσει σε πολύ αυστηρότερη τιμολόγηση του γαλλικού κινδύνου. Η διατήρηση της αξιολόγησης μπορεί να προσφέρει μια πρώτη ανακούφιση, ιδιαίτερα εάν αρκετοί είχαν προετοιμαστεί για δυσάρεστες ειδήσεις.
Το γαλλικό δεκαετές ξεπέρασε στις 22 Οκτωβρίου ακόμη και το 5,14% ενδοσυνεδριακά, φτάνοντας σε επίπεδα που είχαν να εμφανιστούν από το 2002. Την ίδια ημέρα βρέθηκε προσωρινά πάνω από την απόδοση του αμερικανικού δεκαετούς, για πρώτη φορά από το 2013.
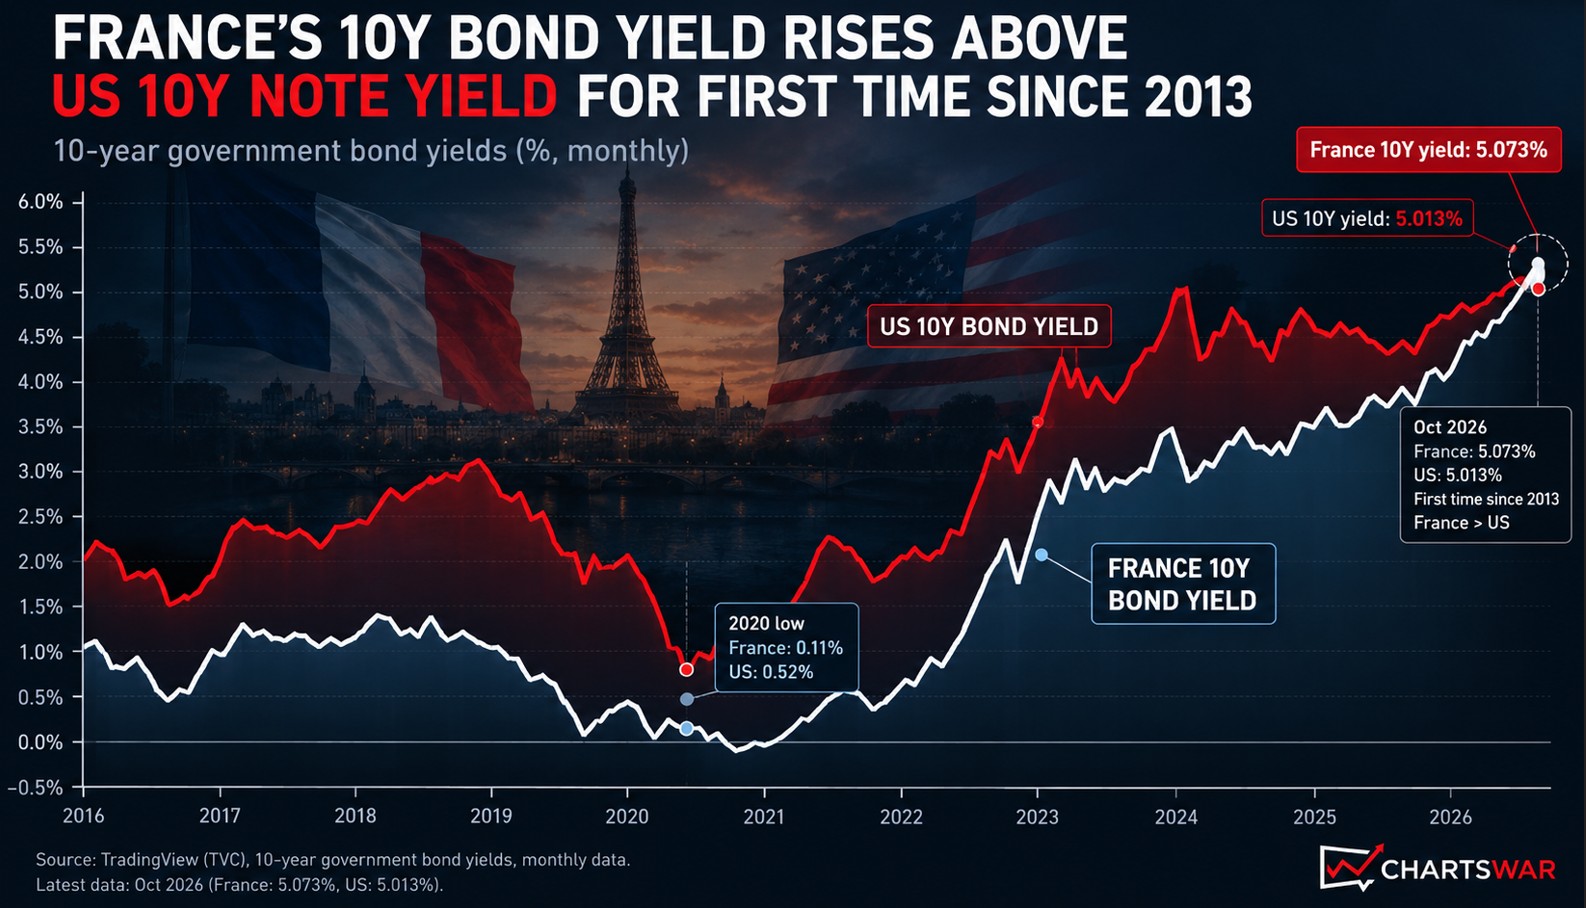 Στις 23 Οκτωβρίου η γαλλική απόδοση υποχώρησε περίπου στο 5,05%, με το spread έναντι της Γερμανίας στις 171,8 μονάδες βάσης. Μόλις στις 16 Οκτωβρίου, η ίδια διαφορά βρισκόταν στις 137,4 μονάδες. Μέσα σε τέσσερις συνεδριάσεις είχε αυξηθεί κατά περισσότερο από 25%. Οι αγοραστές γαλλικών ομολόγων ζητούν πλέον αισθητά μεγαλύτερη αποζημίωση για τον κίνδυνο που αναλαμβάνουν.
Το Aa3 της Moody’s παραμένει αρκετές βαθμίδες πάνω από την κατηγορία των ομολόγων υψηλού κινδύνου, επομένως ο χαρακτηρισμός των γαλλικών τίτλων ως junk είναι υπερβολικός. Οι αποδόσεις τους, όμως, έχουν ξεπεράσει εκείνες χωρών με χαμηλότερη αξιολόγηση. Αυτό που πληρώνεται ακριβότερα είναι η αβεβαιότητα γύρω από τη δημοσιονομική πορεία της Γαλλίας και, κυρίως, η δυνατότητα της πολιτικής ηγεσίας να τη διορθώσει.
Οι αριθμοί του γαλλικού προϋπολογισμού εξηγούν αρκετά. Το ΔΝΤ εκτιμά τις δημόσιες δαπάνες στο 57,6% του ΑΕΠ για το 2026, ενώ η επίσημη δημοσιονομική διαδρομή προβλέπει δημόσιο χρέος 119,3% του ΑΕΠ το 2026 και 121,7% το 2027. Η κυβέρνηση επιδιώκει να περιορίσει το έλλειμμα κοντά στο 5% το επόμενο έτος, χωρίς όμως να διαθέτει την κοινοβουλευτική άνεση που θα επέτρεπε την εφαρμογή ενός φιλόδοξου προγράμματος προσαρμογής. Οι κοινωνικές αντιδράσεις του Οκτωβρίου δυσκόλεψαν ακόμη περισσότερο την κατάσταση. Κάθε προσπάθεια περιορισμού των δαπανών συναντά πολιτικές και κοινωνικές αντιστάσεις, ενώ οι αγορές ζητούν ολοένα μεγαλύτερες αποδείξεις δημοσιονομικής πειθαρχίας.
Η Agence France Trésor υπολογίζει τις χρηματοδοτικές ανάγκες του γαλλικού Δημοσίου για το 2027 στα 339,7 δισ. ευρώ, με τη δαπάνη εξυπηρέτησης του χρέους να προβλέπεται στα 72,9 δισ. ευρώ, από 62,6 δισ. το 2026. Η αύξηση είναι σημαντική και θα συνεχίσει να απασχολεί τους επενδυτές, καθώς οι νέες εκδόσεις αντικαθιστούν σταδιακά παλαιότερα ομόλογα με πολύ χαμηλότερα επιτόκια.
Υπάρχει, ωστόσο, ένα σημαντικό πλεονέκτημα. Η μέση διάρκεια του γαλλικού διαπραγματεύσιμου χρέους ξεπερνά τα οκτώ χρόνια, γεγονός που επιβραδύνει τη μεταφορά των υψηλότερων αποδόσεων στον προϋπολογισμό. Η Γαλλία διαθέτει χρόνο για να αντιμετωπίσει το πρόβλημα, αλλά κάθε μήνας αδράνειας μπορεί να τον κάνει ακριβότερο.
Στο χρηματιστήριο, οι γαλλικές τράπεζες έχουν δεχθεί πολύ μεγαλύτερη πίεση απ’ όση θα περίμενε κανείς κοιτάζοντας μόνο τα τελευταία οικονομικά τους αποτελέσματα. Η BNP Paribas καταγράφει μηνιαίες απώλειες 18,52%, η Crédit Agricole 18,13% και η Société Générale 17,48%. Η άνοδος των κρατικών αποδόσεων επηρεάζει το κόστος χρηματοδότησης των τραπεζών, τις αποτιμήσεις των ομολογιακών χαρτοφυλακίων τους και τις προσδοκίες για την πιστωτική επέκταση. Παράλληλα, όταν οι μεγάλοι διαχειριστές αποφασίζουν να περιορίσουν την έκθεσή τους στον γαλλικό κίνδυνο, οι τραπεζικές μετοχές βρίσκονται συνήθως από τις πρώτες στη λίστα των πωλήσεων.
Η JPMorgan Asset Management εκτιμά πάντως ότι οι άμεσες επιπτώσεις στους τραπεζικούς ισολογισμούς μπορεί να αποδειχθούν ηπιότερες από εκείνες της ευρωπαϊκής κρίσης χρέους του 2011–2012. Υπάρχουν αρκετά οικονομικά δεδομένα που αξίζει να συνυπολογίσουμε. Η BNP Paribas ολοκλήρωσε το δεύτερο τρίμηνο με δείκτη κεφαλαιακής επάρκειας CET1 13%, απόδοση ενσώματων ιδίων κεφαλαίων 13,3% και καθαρά κέρδη 4,345 δισ. ευρώ, αυξημένα κατά 33,4% σε ετήσια βάση. Η Société Générale ανακοίνωσε CET1 13,2%, περίπου 290 μονάδες βάσης υψηλότερα από την κανονιστική απαίτηση, καθώς και έκτακτο πρόγραμμα επαναγοράς μετοχών 1,5 δισ. ευρώ. Με τέτοιους αριθμούς, δύσκολα μπορεί να υποστηριχθεί ότι οι πρόσφατες χρηματιστηριακές απώλειες αντανακλούν ανάλογη επιδείνωση της κεφαλαιακής τους κατάστασης.
Σύμφωνα με ανάλυση της S&P Global Market Intelligence, την 1η Οκτωβρίου οι τρεις μεγάλες γαλλικές τράπεζες διαπραγματεύονταν με πολλαπλασιαστές χαμηλότερους από 8 φορές τα εκτιμώμενα κέρδη, όταν η διάμεσος σε δείγμα είκοσι μεγάλων ευρωπαϊκών τραπεζών βρισκόταν στις 10,3 φορές. Οι τότε συγκλίνουσες τιμές-στόχοι των αναλυτών υποδήλωναν περιθώριο ανόδου 36,2% για τη Société Générale, 31,1% για την BNP Paribas και 22,9% για την Crédit Agricole. Οι εκτιμήσεις αυτές είχαν διαμορφωθεί πριν από τις τελευταίες έντονες ρευστοποιήσεις, επομένως χρειάζονται επικαιροποίηση. Ωστόσο, η διαφορά αποτίμησης έναντι των ευρωπαϊκών ανταγωνιστών τους ήταν ήδη μεγάλη.
Η AlphaValue είχε μειώσει τις τιμές-στόχους των τριών γαλλικών τραπεζών κατά 12%–15%, αυξάνοντας το απαιτούμενο κόστος ιδίων κεφαλαίων. Αυτό εξηγεί γιατί μια τράπεζα μπορεί να συνεχίζει να παρουσιάζει υψηλά κέρδη και η μετοχή της να υποχωρεί. Όταν οι επενδυτές απαιτούν μεγαλύτερη απόδοση για να αναλάβουν τον ίδιο κίνδυνο, είναι διατεθειμένοι να πληρώσουν μικρότερο πολλαπλασιαστή για τα μελλοντικά κέρδη. Η Morgan Stanley, σύμφωνα με τη S&P Global, διατηρούσε θετική θεμελιώδη εκτίμηση για τον ευρωπαϊκό τραπεζικό κλάδο, αναγνωρίζοντας παράλληλα τις πιέσεις από τα κρατικά ομόλογα και την κατοχύρωση κερδών.
Η αναταραχή έχει ήδη επεκταθεί πέρα από τα γαλλικά σύνορα. Ο STOXX Europe 600 Banks παρακολουθεί την πορεία των τραπεζικών εταιρειών που συμμετέχουν στον ευρύτερο ευρωπαϊκό δείκτη STOXX Europe 600. Η σύνθεσή του βασίζεται στην κλαδική ταξινόμηση ICB και η στάθμιση στη χρηματιστηριακή αξία των ελεύθερα διαπραγματεύσιμων μετοχών. Περιλαμβάνει μεγάλους τραπεζικούς ομίλους όπως HSBC, Santander, BBVA, UniCredit, Intesa Sanpaolo, BNP Paribas και ING. Η βρετανική, η ισπανική και η ιταλική αγορά έχουν μεγαλύτερη συμμετοχή από τη γαλλική, η οποία αντιπροσώπευε περίπου το 8% στα τελευταία διαθέσιμα αναλυτικά στοιχεία σύνθεσης.
Το διάγραμμα που εξετάζουμε αφορά συγκεκριμένα τον STOXX Europe 600 Banks Net Return σε ευρώ, με κωδικό SX7R. Η έκδοση αυτή περιλαμβάνει την επανεπένδυση των καθαρών μερισμάτων, μετά τις προβλεπόμενες φορολογικές παρακρατήσεις, και διαφέρει από τον απλό δείκτη τιμών. Από τις 1.447 μονάδες του πρόσφατου υψηλού, ο δείκτης υποχώρησε στις 1.262,77 μονάδες, καταγράφοντας απώλειες περίπου 12,7%. Η πτώση έχει επηρεάσει έναν ευρωπαϊκό κλάδο με διαφορετικές οικονομικές και γεωγραφικές εκθέσεις. Για τις ελληνικές τράπεζες, ο κίνδυνος βρίσκεται κυρίως στην αύξηση των απαιτούμενων αποδόσεων και στη μείωση των τοποθετήσεων διεθνών κεφαλαίων στον τραπεζικό κλάδο. Τα εγχώρια θεμελιώδη μεγέθη, βέβαια, χρειάζονται ξεχωριστή αξιολόγηση.
Οι προεδρικές εκλογές της 18ης Απριλίου και της 2ας Μαΐου 2027 προσθέτουν έναν ακόμη λόγο για τον οποίο οι επενδυτές δυσκολεύονται να υπολογίσουν τον μελλοντικό γαλλικό κίνδυνο. Στην Polymarket, οι τιμές των συμβολαίων πρόβλεψης που εμφανίζονται στο επισυναπτόμενο διάγραμμα αφορούν μεταξύ άλλων τη Marine Le Pen, τον Édouard Philippe, τον David Lisnard και τον Jean-Luc Mélenchon. Οι συγκεκριμένες τιμές μεταβάλλονται καθημερινά και δεν αποτελούν δημοσκοπήσεις.
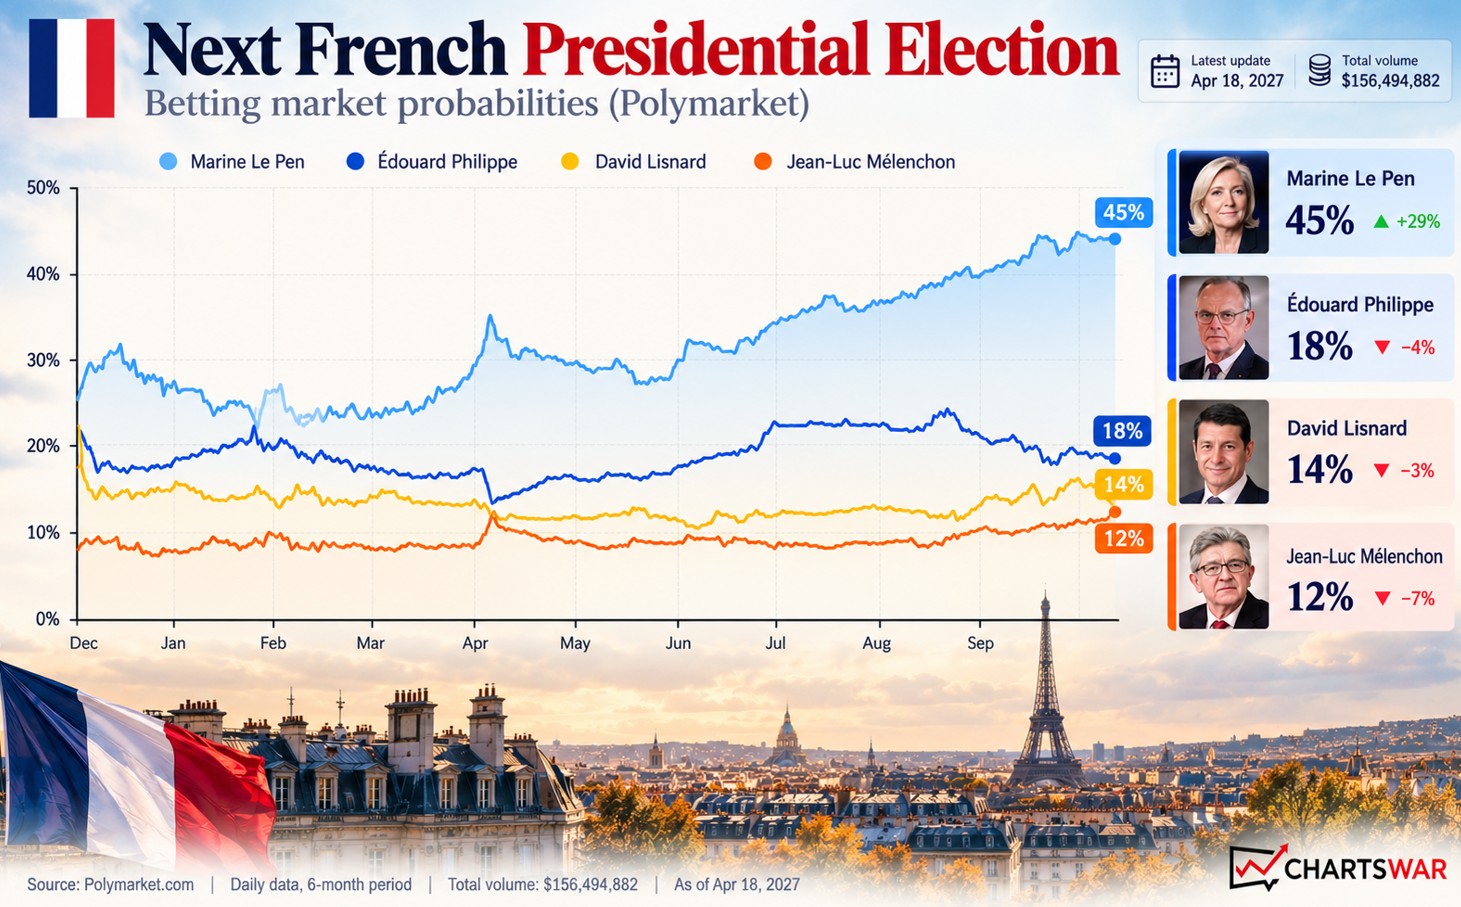 Η Le Pen αντιμετωπίζει επίσης εκκρεμή δικαστική διαδικασία προσφυγής που συνδέεται με τη δυνατότητα υποψηφιότητάς της. Για τους ομολογιούχους, εκείνο που μετρά περισσότερο είναι αν η επόμενη πολιτική ηγεσία θα μπορέσει να εξασφαλίσει κοινοβουλευτική στήριξη για μια αξιόπιστη δημοσιονομική πολιτική.
Η απόφαση της Moody’s ίσως αποδειχθεί χρήσιμη για τις επόμενες συνεδριάσεις. Αν αρκετοί επενδυτές είχαν ήδη προεξοφλήσει υποβάθμιση, η διατήρηση της αξιολόγησης μπορεί να τους οδηγήσει σε επανεξέταση των ιδιαίτερα αμυντικών τοποθετήσεών τους.
Μια αποκλιμάκωση των γαλλικών spreads, σε συνδυασμό με καλά τραπεζικά αποτελέσματα, θα μπορούσε να δώσει αφορμή για αξιόλογη ανοδική αντίδραση. Οι γαλλικές τράπεζες έχουν υποστεί μεγάλες χρηματιστηριακές απώλειες, ενώ τα τελευταία δημοσιευμένα οικονομικά τους μεγέθη παραμένουν ισχυρά. Αυτό δημιουργεί προϋποθέσεις επενδυτικού ενδιαφέροντος, εφόσον οι πιέσεις στην αγορά ομολόγων αρχίσουν να περιορίζονται. Θα προτιμούσα, πάντως, να δω πρώτα κάποια επιστροφή των αγοραστών.
Στο ημερήσιο διάγραμμα, ο STOXX Europe 600 Banks έκλεισε την Παρασκευή στις 1.262,77 μονάδες, έχοντας διασπάσει διαδοχικά τις περιοχές των 1.390 και 1.300 μονάδων. Οι χαμηλότερες κορυφές, οι διαδοχικοί χαμηλότεροι πυθμένες και η καθοδική πορεία των βραχυπρόθεσμων κινητών μέσων διατηρούν την πίεση στους αγοραστές.
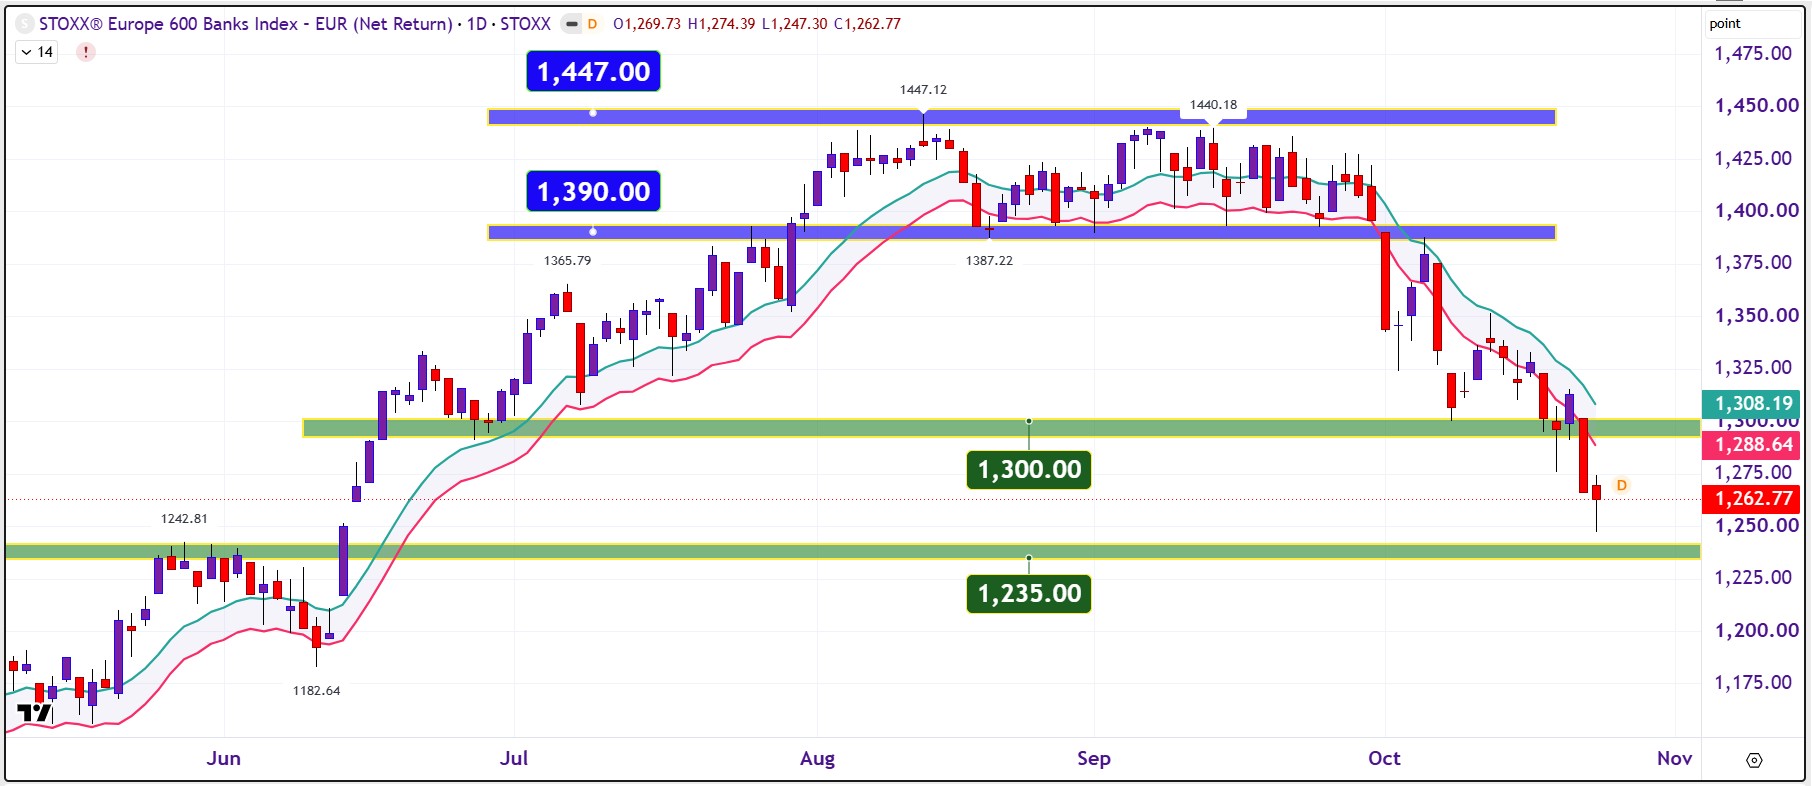 Η επόμενη σοβαρή στήριξη εντοπίζεται στις 1.235 μονάδες, ενώ μια περαιτέρω υποχώρηση θα μπορούσε να οδηγήσει προς την περιοχή των 1.180 μονάδων. Για να αρχίσει να βελτιώνεται η βραχυπρόθεσμη συμπεριφορά, χρειάζεται αρχικά επιστροφή πάνω από τις 1.300–1.310 μονάδες. Ακολουθεί η περιοχή των 1.390 μονάδων, που από προηγούμενη στήριξη έχει μετατραπεί σε σημαντική αντίσταση. Οι 1.447 μονάδες παραμένουν το βασικό επίπεδο αναφοράς για μια ευρύτερη αλλαγή τάσης.
Οι γαλλικές τράπεζες έχουν πληρώσει ακριβά τα δημοσιονομικά προβλήματα της χώρας τους. Αν η νέα εβδομάδα φέρει έστω και μια μικρή αποκλιμάκωση στα ομόλογα, ορισμένοι πωλητές ίσως ανακαλύψουν ότι έχουν παραδώσει τις μετοχές τους σε τιμές που θα δυσκολευτούν να ξαναβρούν.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.