
Τα φορτία φρέναραν, ο Πειραιάς κράτησε
Η μετοχή του Οργανισμού Λιμένος Πειραιώς (ΟΛΠ) βρέθηκε μετά τα αποτελέσματα του πρώτου τριμήνου του 2026 απέναντι σε μια αγορά που περίμενε ισχυρότερη συνέχεια μετά το ιστορικό 2025. Τα νούμερα πράγματι κινήθηκαν χαμηλότερα, με τα έσοδα να υποχωρούν κατά 8,7% στα €47,1 εκατ., το EBITDA κατά 20,1% στα €20,7 εκατ. και τα καθαρά κέρδη κατά 29,3% στα €12,1 εκατ. Παρ’ όλα αυτά, όποιος διαβάσει προσεκτικά την ανακοίνωση θα διαπιστώσει ότι το μεγαλύτερο μέρος της πίεσης προήλθε από πολύ συγκεκριμένους παράγοντες που δύσκολα επαναλαμβάνονται με την ίδια ένταση.
Το μεγάλο βάρος έπεσε στον Σταθμό Εμπορευματοκιβωτίων – Προβλήτα Ι, εκεί όπου το πρώτο τρίμηνο του 2025 είχε δημιουργηθεί μια ασυνήθιστα υψηλή βάση σύγκρισης. Οι φόβοι για την επιβολή νέων δασμών από την κυβέρνηση Τραμπ είχαν οδηγήσει πολλές εταιρείες σε πρόωρες μεγάλες εισαγωγές προϊόντων και δημιουργία αυξημένων αποθεμάτων πριν την εφαρμογή των μέτρων. Η ίδια η εταιρεία αναφέρει ότι το πρώτο τρίμηνο του 2025 είχε καταγραφεί αυξημένη διακίνηση εγχωρίου φορτίου λόγω του φόβου επιβολής δασμών στο παγκόσμιο εμπόριο. Αυτό πρακτικά “φούσκωσε” το συγκριτικό τρίμηνο και έκανε το 2026 να φαίνεται πιο αδύναμο από όσο πραγματικά είναι.
Αξίζει μάλιστα να σημειωθεί ότι τον Μάρτιο του 2026 ο Προβλήτας Ι επέστρεψε σε ανοδική τροχιά στα φορτία μεταφόρτωσης, με αύξηση 4,9% έναντι του αντίστοιχου περσινού μήνα, εξέλιξη που συνδέθηκε με μεταβολές και εκτροπές δρομολογίων προς τον Πειραιά. Πρόκειται για λεπτομέρεια που περνά εύκολα σε δεύτερη μοίρα, όμως για όσους γνωρίζουν τη ναυτιλιακή αγορά έχει ιδιαίτερη βαρύτητα. Ο Πειραιάς συνεχίζει να λειτουργεί ως φυσικός κόμβος της Ανατολικής Μεσογείου ακόμη και σε συνθήκες έντονων αναταράξεων.
Το μεγάλο γεωπολιτικό ζήτημα παραμένει φυσικά η κατάσταση στη Μέση Ανατολή και κυρίως η ασφάλεια στο Bab el-Mandeb και στην Ερυθρά Θάλασσα. Οι επιθέσεις των Χούθι ανάγκασαν μεγάλο μέρος της παγκόσμιας ναυτιλίας να εγκαταλείψει προσωρινά τη Διώρυγα του Σουέζ και να ακολουθήσει το ακριβότερο και πολύ πιο χρονοβόρο δρομολόγιο γύρω από την Αφρική. Αυτό επηρέασε συνολικά τις εμπορικές ροές, τα transit φορτία και τον προγραμματισμό των liners. Εφόσον η ένταση με το Ιράν αποκλιμακωθεί και οι θαλάσσιες διαδρομές σταθεροποιηθούν, η επιστροφή της κίνησης μέσω Σουέζ μπορεί να επαναφέρει μεγάλα φορτία στο φυσικό τους διάδρομο, κάτι που ευνοεί άμεσα τον Πειραιά λόγω γεωγραφικής θέσης.
Θετική κινητικότητα εμφάνισε και ο Σταθμός Αυτοκινήτων, με τη συνολική διακίνηση οχημάτων να ενισχύεται κατά 4,6% στο πρώτο τρίμηνο του 2026, κυρίως λόγω της αύξησης των φορτίων μεταφόρτωσης. Η δραστηριότητα των οχημάτων εξελίσσεται σε όλο και πιο ενεργό κομμάτι του λιμανιού, καθώς αρκετές αυτοκινητοβιομηχανίες χρησιμοποιούν πλέον το λιμάνι ως ενδιάμεσο κόμβο διανομής προς αγορές της Μεσογείου και της Νοτιοανατολικής Ευρώπης. Το γεγονός μάλιστα ότι τα έσοδα του τομέα κινήθηκαν ανοδικά παρά τις διεθνείς αναταράξεις στο εμπόριο προσθέτει μία ακόμη σταθερή πηγή ταμειακών ροών για τον ΟΛΠ.
Στην ακτοπλοΐα, η επιβατική κίνηση διατηρήθηκε σε υψηλά επίπεδα, επιβεβαιώνοντας τη δυναμική του Πειραιά ως βασικής πύλης σύνδεσης της νησιωτικής Ελλάδας. Παράλληλα όμως, από την 1η Μαΐου 2025 εφαρμόστηκε μείωση κατά 50% στα τέλη πλοίων και επιβατών ακτοπλοΐας, στο πλαίσιο της κυβερνητικής προσπάθειας συγκράτησης του κόστους μετακίνησης. Η παρέμβαση αυτή επηρέασε άμεσα τα έσοδα του συγκεκριμένου τομέα στο πρώτο τρίμηνο του 2026 και εξηγεί μέρος της υποχώρησης που εμφανίστηκε στα συνολικά οικονομικά μεγέθη του ΟΛΠ.
Η κρουαζιέρα όμως παραμένει το μεγάλο χαρτί του ΟΛΠ. Στο πρώτο τρίμηνο του 2026 οι επιβάτες homeport αυξήθηκαν κατά 23,1%, ενώ η συνολική επιβατική κίνηση ενισχύθηκε κατά 9,2%. Η δυναμική αυτή έρχεται μετά από ένα ιστορικό 2025, όπου ο Πειραιάς κατέγραψε 1,86 εκατ. επιβάτες κρουαζιέρας, επίδοση-ρεκόρ για το λιμάνι.
Στην αγορά της κρουαζιέρας ο ΟΛΠ έχει πλέον περάσει σε άλλη κατηγορία.
Η Ανατολική Μεσόγειος εξελίσσεται στο ταχύτερα αναπτυσσόμενο πεδίο homeporting παγκοσμίως μετά την Καραϊβική, με τις μεγάλες εταιρείες να αυξάνουν τις αφίξεις και τις εκκινήσεις από τον Πειραιά λόγω αεροπορικής συνδεσιμότητας, ξενοδοχειακής υποστήριξης και πρόσβασης στα νησιά. Προσέξτε εδώ γιατί το homeport φέρνει πολλαπλάσια έσοδα σε σχέση με μια απλή στάση κρουαζιερόπλοιου, καθώς ο επιβάτης ξοδεύει χρήματα πριν και μετά το ταξίδι του σε ξενοδοχεία, εστίαση, μεταφορές και υπηρεσίες.
Σε αυτό ακριβώς το σημείο αποκτούν αξία και τα σχέδια αξιοποίησης των δύο μεγάλων αποθηκών του ΟΛΠ δίπλα στον σταθμό του Μετρό και στον πυρήνα της επιβατικής κίνησης του Πειραιά. Η διοίκηση εξετάζει τη μετατροπή τους σε ξενοδοχειακές μονάδες, αξιοποιώντας τη συνεχώς αυξανόμενη ροή τουριστών και επιβατών κρουαζιέρας. Η αγορά ακινήτων στον Πειραιά έχει ήδη αλλάξει επίπεδο τα τελευταία χρόνια λόγω της ανάπλασης της περιοχής, της λειτουργίας του Μετρό και της ενίσχυσης της κρουαζιέρας. Για τον ΟΛΠ αυτό δημιουργεί μια νέα πηγή επαναλαμβανόμενων εσόδων με πολύ υψηλότερες αποδόσεις ανά τετραγωνικό μέτρο σε σχέση με την παραδοσιακή χρήση αποθηκών.
Αντίστοιχα θετική ήταν και η πορεία της ναυπηγοεπισκευαστικής ζώνης. Η επαναλειτουργία της μίας δεξαμενής από τις αρχές του έτους, που είχε τεθεί πρός συντήρηση, έδωσε επιπλέον ώθηση στη δραστηριότητα, με τους δεξαμενισμούς πλοίων να αυξάνονται κατά 52,6%, ενώ οι επισκευές πλοίων κινήθηκαν επίσης ανοδικά. Πρόκειται για δραστηριότητα που αφήνει πολύ ισχυρότερο οικονομικό αποτύπωμα ανά πλοίο, καθώς συνδέεται άμεσα με τεχνικές υπηρεσίες, εξειδικευμένο προσωπικό και ναυτιλιακές εταιρείες που αναζητούν γρήγορη εξυπηρέτηση στην Ανατολική Μεσόγειο.
Στο χρηματοοικονομικό σκέλος, ο ΟΛΠ συνεχίζει να εμφανίζει ιδιαίτερα ισχυρή ισορροπία. Τα ίδια κεφάλαια έφτασαν τα €459,3 εκατ., ενώ ο δείκτης μόχλευσης παρέμεινε χαμηλά στο 13,3%. Παράλληλα, η εταιρεία διατηρεί χρηματικά διαθέσιμα €114,8 εκατ., ακόμη και μετά από επενδύσεις €31,4 εκατ. στο πρώτο τρίμηνο, αυξημένες κατά 95% έναντι του 2025.
Το σημαντικότερο για αρκετούς επενδυτές παραμένει η μερισματική πολιτική. Η διοίκηση διατήρησε payout 55% των καθαρών κερδών και για το 2025 προτείνει μέρισμα €1,896 ανά μετοχή. Με τιμή μετοχής γύρω στα €37, η μερισματική απόδοση κινείται κοντά στο 5,1%, επίπεδο ιδιαίτερα ανταγωνιστικό για εταιρεία υποδομών με τόσο ισχυρό ισολογισμό και σταθερές ταμειακές ροές. Την ίδια στιγμή, η κεφαλαιοποίηση των €926 εκατ. παραμένει σχετικά συγκρατημένη για ένα λιμάνι που έχει αποκτήσει κεντρική θέση στους θαλάσσιους διαδρόμους της Μεσογείου και διαθέτει σημαντική ακίνητη περιουσία με αναπτυξιακές προοπτικές.
Το πρώτο τρίμηνο του 2026 λοιπόν είχε αδυναμίες και αυτές καταγράφηκαν ευθέως στα οικονομικά μεγέθη. Παρ’ όλα αυτά, πίσω από τη μείωση των κερδών λειτουργούν αρκετοί παράγοντες με προσωρινό χαρακτήρα, την ώρα που η κρουαζιέρα, η ναυπηγοεπισκευή, τα ακίνητα και η στρατηγική θέση του λιμανιού συνεχίζουν να προσφέρουν ισχυρή κερδοφορία για τα επόμενα χρόνια.
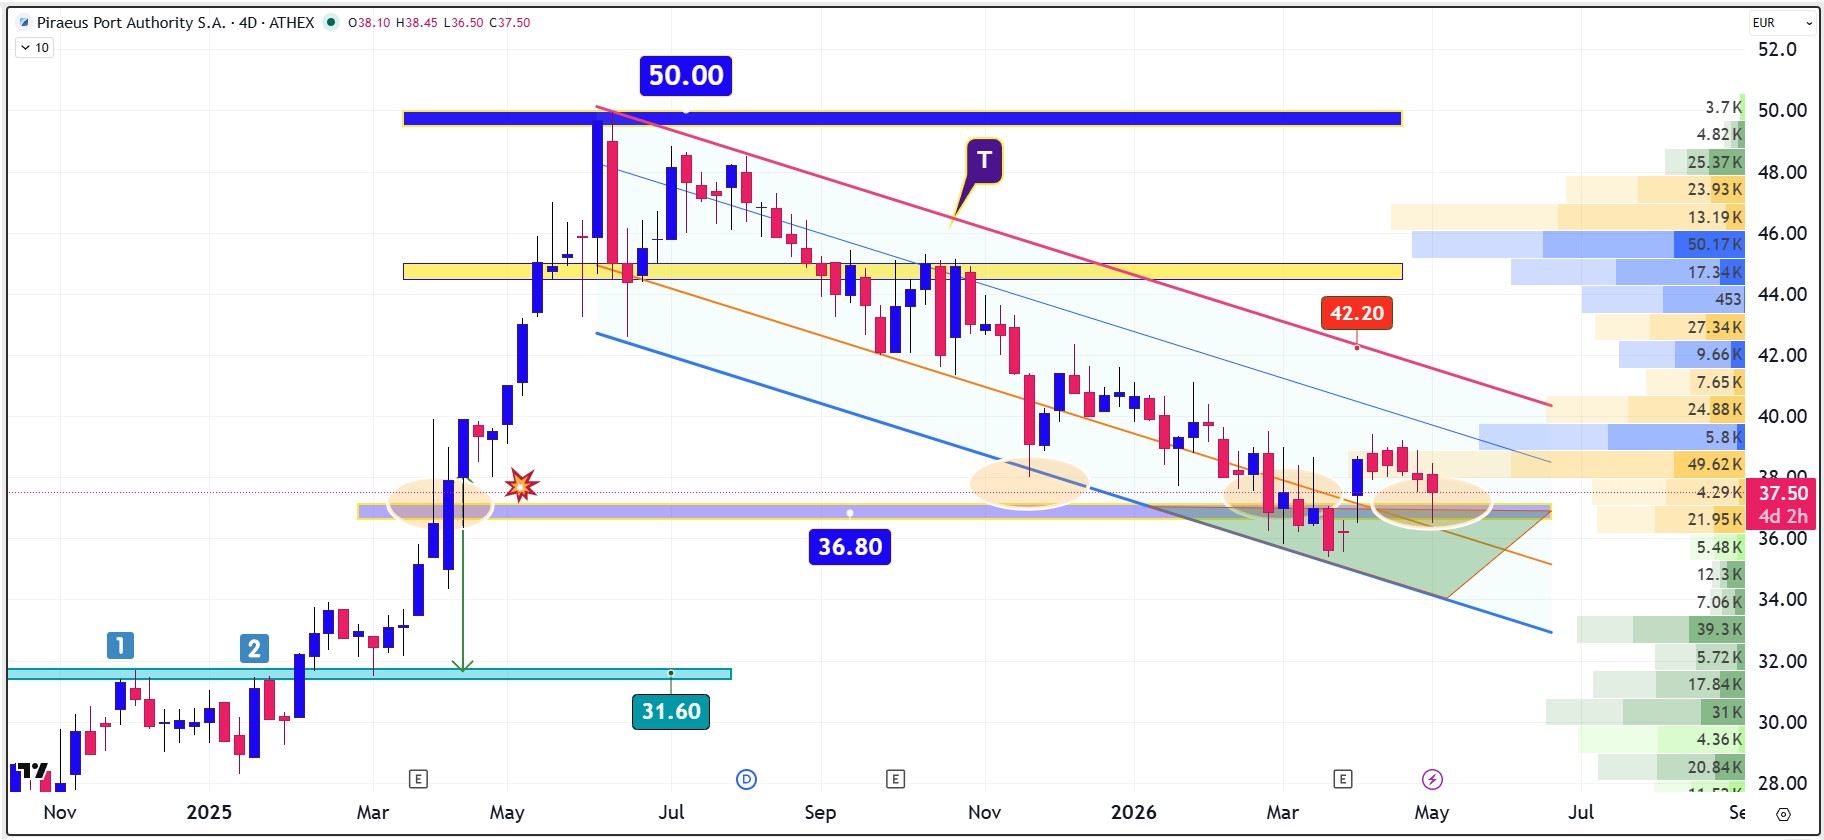
Από άποψης διαγραμματικής ανάλυσης η μετοχή στο μεσοπρόθεσμο chart συνεχίζει να κινείται μέσα στο πλαγιοκαθοδικό κανάλι “T” παίρνοντας όμως όλο και μεγαλύτερη απόσταση από την κάτω πλευρά του. Για την ακρίβεια η πτωτική πίεση που έχει ξεκινήσει από το περσινό καλοκαίρι έχει αρχίσει και χάνει τον παλμό της βρίσκοντας σθεναρή αντίσταση πάνω στη ζώνη στήριξης των 36,80 με 36 ευρώ. Η ένδειξη αυτή δυναμώνει το σενάριο έντονης ανοδικής αντίδρασης πρός το επίπεδο των 40 με 42 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.