Από τα €9,5 στα €11; Η τράπεζα που μοιράζει 70% και ανεβάζει κεφάλαια
Λίγες τράπεζες στην Ευρώπη μπορούν να κάνουν τρία πράγματα ταυτόχρονα: να γράφουν €481 εκατ. καθαρά κέρδη, να διανέμουν 70% των κερδών σε μετρητά, και να ανεβάζουν τον CET1 στο 21% μετά τη διανομή.
Η Bank of Cyprus (BOCHGR) το έκανε το 2025. Και αυτό αλλάζει τον τρόπο που πρέπει να διαβάζεται η αποτίμηση στα €4,2 δισ..
Ας ξεκινήσουμε από τη βάση. Τα συνολικά έσοδα διαμορφώθηκαν σε €1,04 δισ., με τα καθαρά έσοδα από τόκους στα €731 εκατ. Παρά τη μείωση του επιτοκιακού περιθωρίου στο 2,94% από 3,53%, η τράπεζα κράτησε τα καθαρά έσοδα από τόκους κοντά στον στόχο των €720 εκατ. που είχε θέσει, κυρίως μέσω αύξησης όγκου. Ο μέσος όρος τοκοφόρων στοιχείων ενεργητικού ανέβηκε στα €24,8 δισ. (+7%), στοιχείο που δείχνει ότι η κερδοφορία δεν εξαρτήθηκε από τα “εύκολα” επιτόκια, αλλά από ενεργή διαχείριση ισολογισμού.
Το πραγματικό “κρυφό χαρτί” του 2025 βρίσκεται στη σύνθεση των εσόδων. Τα μη επιτοκιακά έσοδα αυξήθηκαν 14% στα €309 εκατ., αντιπροσωπεύοντας σχεδόν το 30% των συνολικών εσόδων. Οι ασφαλιστικές εργασίες έφεραν €59 εκατ., με καθαρή οργανική αύξηση 11%, ενώ η JCC Payment Systems συνεισέφερε €30 εκατ. προμήθειες, ενισχύοντας τη σταθερότητα του fee income. Σε περιβάλλον ομαλοποίησης επιτοκίων, αυτή η διαφοροποίηση αποκτά στρατηγική σημασία.
Στο σκέλος της ανάπτυξης, η τράπεζα κατέγραψε ρεκόρ νέων χορηγήσεων €3 δισ. (+23%), με τα εξυπηρετούμενα δάνεια να φτάνουν τα €10,9 δισ. (+8%). Ιδιαίτερη βαρύτητα έχει η εκρηκτική αύξηση του χαρτοφυλακίου διεθνών εργασιών κατά 42%, στα €1,4 δισ. Πρόκειται για δανεισμό με υψηλότερα περιθώρια και διαφοροποιημένο ρίσκο, που ενισχύει την ποιότητα κερδών. Ταυτόχρονα, ο δείκτης δανείων προς καταθέσεις παραμένει στο 49%, αφήνοντας σημαντικό χώρο για περαιτέρω ανάπτυξη χωρίς πίεση ρευστότητας.
Στην ποιότητα ενεργητικού, η εικόνα είναι εντυπωσιακή. Τα μη εξυπηρετούμενα δάνεια περιορίστηκαν στο 1,2%, από 2,0% ένα χρόνο πριν. Ο δείκτης κάλυψης εκτινάχθηκε στο 139%, από 82%, δημιουργώντας ισχυρό “μαξιλάρι” προβλέψεων. Με χρέωση πιστωτικού κινδύνου μόλις 33 μονάδες βάσης, η τράπεζα κινείται κάτω από τον στόχο των 40 μ.β., διατηρώντας συντηρητικές παραδοχές.
Περνάμε στο κεφάλαιο. Ο δείκτης CET1 ανήλθε στο 21,0%, με οργανική δημιουργία κεφαλαίων 436 μονάδες βάσης μέσα στο έτος. Αυτό σημαίνει ότι ακόμη και μετά διανομή 70% των κερδών, η κεφαλαιακή ισχύς ενισχύθηκε. Αν αφαιρέσουμε το πλεόνασμα πάνω από CET1 15% και επανυπολογίσουμε την απόδοση, η ROTE διαμορφώνεται στο 26,4%, επίπεδο που συγκρίνεται με τις καλύτερες επιδόσεις στην Ευρωζώνη.
Σημαντική λεπτομέρεια: τα σταθμισμένα στοιχεία ενεργητικού μειώθηκαν κατά 4% στα €10,4 δισ., ενώ το χαρτοφυλάκιο ομολόγων αυξήθηκε στα €5,13 δισ., με μέση πιστοληπτική αξιολόγηση Aa3. Το χαρτοφυλάκιο σε αποσβεσμένο κόστος εμφανίζει μη πραγματοποιηθέντα κέρδη €23 εκατ., που αντιστοιχεί σε περίπου 20 μ.β. CET1 – μια σιωπηρή ενίσχυση της καθαρής θέσης.
Η ρευστότητα είναι ίσως το πιο παραγνωρισμένο στοιχείο. Ο δείκτης κάλυψης ρευστότητας (LCR) στο 321% και πλεόνασμα €9,2 δισ. σημαίνουν ότι η τράπεζα λειτουργεί με υπερδιπλάσιο απόθεμα σε σχέση με τις εποπτικές απαιτήσεις. Ο δείκτης καθαρής σταθερής χρηματοδότησης (NSFR) στο 171% επιβεβαιώνει τη δομική ισχύ της βάσης χρηματοδότησης.
Και τώρα το ζήτημα της αποτίμησης. Με κέρδη ανά μετοχή €1,10, η μετοχή στα €9,5 διαπραγματεύεται σε P/E περίπου 8,6 φορές. Η ενσώματη λογιστική αξία ανά μετοχή ανέρχεται σε €6,10, άρα το P/TBV κινείται κοντά στο 1,55x. Για τράπεζα με ROTE 18,6% και κεφαλαιακό δείκτη 21%, η σχέση απόδοσης προς αποτίμηση παραμένει ελκυστική.
Η διανομή των €0,70 ανά μετοχή αποδίδει περίπου 7,4% με βάση την τρέχουσα τιμή, ενώ το distribution yield με βάση το κλείσιμο έτους διαμορφώθηκε στο 9%. Σημαντικότερο όμως είναι ότι η διανομή απορρόφησε περίπου 290 μ.β. CET1 και παρ’ όλα αυτά ο δείκτης ενισχύθηκε. Αυτό μεταφράζεται σε ικανότητα επαναλαμβανόμενων υψηλών διανομών και δυνητικών επαναγορών.
Ωστόσο, η επαναμέτρηση της καθαρής αναβαλλόμενης φορολογικής απαίτησης έχει ήδη απορροφηθεί λογιστικά, ενώ το CET1 στο 21% προσφέρει σημαντικό περιθώριο απορρόφησης της διαφοράς χωρίς να διαταράσσεται η πολιτική διανομών. Με ROTE σε επίπεδα high-teens ακόμη και σε σενάριο 15% tax, η επίδραση είναι διαχειρίσιμη και δεν αλλοιώνει τον πυρήνα της κεφαλαιακής δυναμικής.
Στο λειτουργικό επίπεδο, ο δείκτης κόστους προς έσοδα (προσαρμοσμένος) παρέμεινε στο 37%, παρά το κόστος εθελουσίας €19 εκατ. Αν αφαιρεθεί η επίδραση αυτών των μη επαναλαμβανόμενων στοιχείων, η λειτουργική αποδοτικότητα παραμένει από τις καλύτερες στην περιφέρεια.
Ιδιαίτερη σημασία έχει και η μείωση της ευαισθησίας των καθαρών εσόδων από τόκους σε μεταβολή 25 μ.β. κατά περίπου 50% σε σχέση με το 2022, μετά από αντισταθμίσεις ύψους €12,1 δισ. (47% των τοκοφόρων στοιχείων). Αυτό θωρακίζει την κερδοφορία σε πιθανή περαιτέρω αποκλιμάκωση επιτοκίων.
Συνολικά, το 2025 ήταν μια χρονιά μετάβασης σε μοντέλο ισορροπημένης κερδοφορίας. ROTE 18,6%, CET1 21%, NPE 1,2%, cost of risk 33 μ.β., payout 70% – ένας συνδυασμός που σπάνια συνυπάρχει στην ευρωπαϊκή τραπεζική αγορά.
Με κεφαλαιοποίηση €4,2 δισ., καθαρά κέρδη €481 εκατ. και οργανική δημιουργία κεφαλαίου που υπερβαίνει τις διανομές, η Bank of Cyprus εμφανίζει ισχυρή δυναμική και ευελιξία. Αν οι επικαιροποιημένοι στόχοι που θα παρουσιαστούν τον Μάρτιο επιβεβαιώσουν συνέχιση ROTE σε επίπεδα high-teens και διανομές στο άνω όριο της πολιτικής, τότε η συζήτηση για την αποτίμηση ενδέχεται να μετατοπιστεί σε νέα βάση.
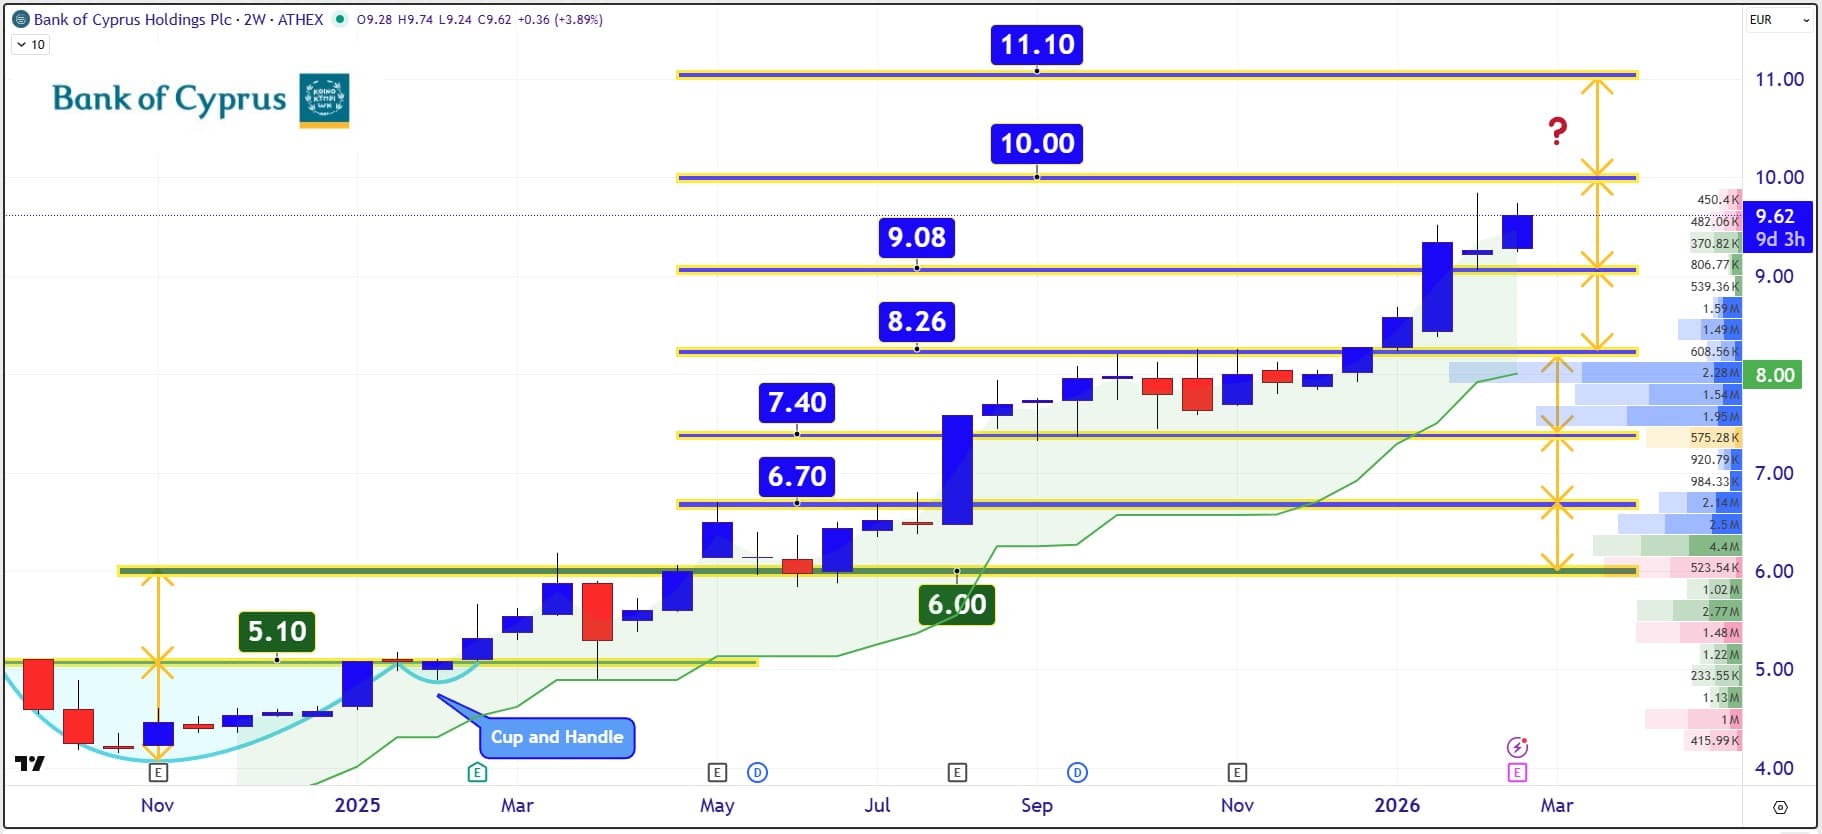
Απο πλευράς διαγραμματικής ανάλυσης, η μετοχή δείχνει να ετοιμάζεται να ανέβει στο επόμενο σκαλοπάτι που ορίζεται ανάμεσα στο εύρος διακύμανσης των €10 με €11,10.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.