Από τις λοταρίες σε έναν παγκόσμιο όμιλο online gaming
Η ανακοίνωση της δεσμευτικής προσφοράς για την εξαγορά της evoke plc προκάλεσε αρκετές απορίες στην αγορά. Κάποιοι στάθηκαν στο τίμημα των περίπου £243 εκατ., άλλοι στον υψηλό δανεισμό της βρετανικής εταιρείας, ενώ αρκετοί αναρωτήθηκαν αν η Bally’s Intralot (BYLOT) αναλαμβάνει ένα υπερβολικό ρίσκο σε μια χρονική συγκυρία όπου η βρετανική αγορά online gaming δέχεται σημαντικές φορολογικές πιέσεις.
Η συναλλαγή, ωστόσο, χρειάζεται μια διαφορετική πιο προσεκτική ανάγνωση.
Το πρώτο που πρέπει να κατανοήσει κανείς είναι ότι η Bally’s Intralot δεν προχωρά σε μια κλασική εξαγορά με μετρητά. Το μεγαλύτερο μέρος του τιμήματος καταβάλλεται μέσω ανταλλαγής μετοχών. Οι μέτοχοι της evoke λαμβάνουν 0,537 νέες μετοχές της Bally’s Intralot για κάθε μετοχή που κατέχουν, ενώ παράλληλα έχουν τη δυνατότητα να επιλέξουν μετρητά έως του συνολικού ποσού των £117,1 εκατ.
Η λεπτομέρεια αυτή έχει ιδιαίτερη σημασία. Η διοίκηση περιορίζει τις άμεσες εκροές ρευστότητας και ταυτόχρονα συγκρατεί την αύξηση του αριθμού των νέων μετοχών. Με βάση τις παραδοχές που συνοδεύουν τη συναλλαγή, ο συνολικός αριθμός μετοχών της Bally’s Intralot μετά την ολοκλήρωσή της εκτιμάται κοντά ή λίγο πάνω από τα 1,97 δισ. τεμάχια.
Αυτό σημαίνει ότι η εξαγορά δεν οδηγεί στη θεωρητική πλήρη έκδοση περίπου 251 εκατ. νέων μετοχών που θα προέκυπτε εάν όλοι οι μέτοχοι της evoke επέλεγαν αποκλειστικά ανταλλαγή μετοχών. Η ενεργοποίηση της Εναλλακτικής Προσφοράς Μετρητών μειώνει σημαντικά το dilution για τους υφιστάμενους μετόχους της Bally’s Intralot και εξηγεί γιατί ως βάση ανάλυσης χρησιμοποιείται αριθμός μετοχών κοντά στα 1,97 δισ.
Το δεύτερο ερώτημα αφορά το χρέος.
Εδώ εντοπίζεται ίσως η μεγαλύτερη παρεξήγηση γύρω από τη συναλλαγή.
Πολλοί επενδυτές βλέπουν τον καθαρό δανεισμό της evoke και υποθέτουν ότι η Bally’s Intralot θα πρέπει να τον αποπληρώσει άμεσα μετά την ολοκλήρωση της εξαγοράς. Στην πράξη, κάτι τέτοιο δεν συμβαίνει.
Η evoke εισέρχεται στη συναλλαγή με καθαρό δανεισμό που προσεγγίζει τα £1,86 δισ., δηλαδή περίπου €2,2 δισ. με βάση τις τρέχουσες συναλλαγματικές ισοτιμίες. Πρόκειται αναμφίβολα για ένα υψηλό ποσό, το οποίο όμως δεν εμφανίζεται ξαφνικά ως λογαριασμός προς εξόφληση την επόμενη ημέρα της εξαγοράς. Η διοίκηση της Bally’s Intralot έχει ήδη παρουσιάσει τον τρόπο με τον οποίο σκοπεύει να διαχειριστεί το συγκεκριμένο ζήτημα.
Για τις ανάγκες της συναλλαγής έχει εξασφαλιστεί bridge facility έως €200 εκατ., ενώ παράλληλα έχει συμφωνηθεί νέα χρηματοδότηση δεύτερης εξασφάλισης (second lien financing) ύψους έως το ισόποσο των £889 εκατ. με τη συμμετοχή μεγάλων διεθνών πιστωτών όπως οι TPG, Oaktree και OHA. Παράλληλα, έχουν εξασφαλιστεί επιπλέον £157 εκατ. χρηματοδότησης υψηλής προτεραιότητας από θεσμικούς επενδυτές.
Στην ουσία, η Bally’s Intralot δεν συγκεντρώνει σήμερα πάνω από δύο δισεκατομμύρια ευρώ για να αποπληρώσει το χρέος της evoke. Αυτό που κάνει είναι να αναδιατάσσει τη χρηματοδοτική της διάρθρωση, επεκτείνοντας λήξεις, εξασφαλίζοντας νέα κεφάλαια και δημιουργώντας έναν πιο διαχειρίσιμο οδικό χάρτη αποπληρωμής.
Οι εξαγορές αυτού του μεγέθους δεν χρηματοδοτούνται με τη λογική “αγοράζω σήμερα και εξοφλώ αύριο”. Χρηματοδοτούνται με βάση την ικανότητα του νέου οργανισμού να παράγει μετρητά τα επόμενα χρόνια.
Η Bally’s Intralot εμφανίζει ήδη σε pro forma βάση AEBITDA περίπου €427 εκατ. και ελεύθερες ταμειακές ροές μετά τόκων, φόρων και επενδύσεων περίπου €165 εκατ. ετησίως. Από την άλλη πλευρά, η evoke παρήγαγε το 2025 Adjusted EBITDA £356 εκατ.
Το EBITDA αυτό, όμως, δεν μπορεί να μεταφερθεί αυτούσιο στα μοντέλα του 2026. Η βρετανική αγορά online gaming εισέρχεται σε νέο φορολογικό καθεστώς, γεγονός που αναμένεται να συμπιέσει την κερδοφορία της evoke. Η ίδια η διοίκηση της εταιρείας έχει ήδη προειδοποιήσει για σημαντική επιβάρυνση στα λειτουργικά αποτελέσματα.
Επομένως, όποιος χρησιμοποιεί σήμερα τα £356 εκατ. ως μόνιμη βάση κερδοφορίας πιθανότατα υπερεκτιμά τις πραγματικές δυνατότητες της εταιρείας.
Μια συντηρητική προσέγγιση θα μπορούσε να τοποθετήσει την evoke σε ζώνη EBITDA μεταξύ £280 και £300 εκατ. μετά την ενσωμάτωση των φορολογικών επιβαρύνσεων και πριν από τις συνέργειες που μπορεί να προκύψουν από την ένταξή της στον όμιλο.
Ακόμη και με αυτή την παραδοχή, μιλάμε για έναν οργανισμό που μπορεί να προσθέσει περίπου €330 έως €350 εκατ. λειτουργικής κερδοφορίας στον ενοποιημένο όμιλο.
Υπό αυτές τις παραδοχές, το νέο σχήμα θα μπορούσε να κινηθεί σε συνολικό EBITDA της τάξης των €760 έως €800 εκατ.
Βέβαια, τα €760-800 εκατ. EBITDA που προκύπτουν από τις σημερινές συντηρητικές παραδοχές δεν αποτελούν απαραίτητα το ανώτερο επίπεδο κερδοφορίας του νέου ομίλου. Η διοίκηση έχει αναφερθεί σε συνέργειες που μπορούν να προσεγγίσουν τις £180 εκατ. ετησίως, γεγονός που σε πλήρη ανάπτυξη θα μπορούσε να οδηγήσει τη λειτουργική κερδοφορία προς τη ζώνη του €1 δισ. EBITDA. Σε αυτά τα επίπεδα μεγέθους, η Bally’s Intralot εισέρχεται σε μια διαφορετική κατηγορία διεθνών ομίλων gaming, όπου οι αποτιμήσεις συχνά διαμορφώνονται με διψήφιους πολλαπλασιαστές EV/EBITDA και όχι με το συντηρητικό 8,5x που χρησιμοποιώ παρακάτω για λόγους αποτίμησης.
Εκεί όμως αλλάζει και ο τρόπος με τον οποίο διαβάζεται το χρέος.
Ένας καθαρός δανεισμός της τάξης των €3,7 δισ. ακούγεται εντυπωσιακά μεγάλος όταν εξετάζεται μόνος του. Όταν όμως συγκρίνεται με λειτουργική κερδοφορία €760 έως €800 εκατ., η σχέση καθαρού δανεισμού προς EBITDA κινείται περίπου μεταξύ 4,6x και 4,9x.
Το επίπεδο αυτό απέχει από το να χαρακτηριστεί ιδανικό, ωστόσο παραμένει εντός των ορίων που συναντώνται συχνά σε διεθνείς εξαγορές του κλάδου gaming και online betting.
Το ερώτημα δεν είναι αν το χρέος είναι υψηλό. Αυτό είναι ήδη γνωστό.
Το ερώτημα είναι πόσο γρήγορα μπορεί να μειωθεί.
Αν ο νέος όμιλος κατορθώσει να παράγει ελεύθερες ταμειακές ροές κοντά στα €300 έως €400 εκατ. ετησίως, τότε σε ορίζοντα τριετίας ή τετραετίας θα μπορούσε θεωρητικά να απορροφήσει πάνω από €1 δισ. δανεισμού, μεταβάλλοντας σημαντικά τη χρηματοοικονομική του θέση.
Προσέξτε, η Bally’s Intralot δεν προχωρά στην εξαγορά της evoke για να προσθέσει μερικές εκατοντάδες εκατομμύρια ευρώ στα έσοδά της ή για να εμφανίσει ένα μεγαλύτερο EBITDA στο επόμενο οικονομικό έτος.
Η διοίκηση επιχειρεί κάτι πολύ πιο φιλόδοξο.
Στόχος είναι η δημιουργία ενός ομίλου που θα συνδυάζει την ισχυρή διεθνή παρουσία της Intralot στις λοταρίες και στα τεχνολογικά συστήματα τυχερών παιχνιδιών, τη δυναμική της Bally’s International Interactive στο online gaming και πλέον τα ιστορικά brands της evoke, όπως η William Hill, η 888 και η Mr Green.
Για να αντιληφθεί κανείς το μέγεθος της αλλαγής, αρκεί να θυμηθεί πού βρισκόταν η Intralot πριν από λίγα χρόνια. Η αγορά την αντιμετώπιζε κυρίως ως μια εταιρεία τεχνολογίας λοταριών με περιορισμένη έκθεση στο ταχύτερα αναπτυσσόμενο τμήμα της παγκόσμιας αγοράς τυχερών παιχνιδιών.
Σήμερα διαμορφώνεται ένας οργανισμός με παρουσία σε lottery, iLottery, online casino, sports betting και iGaming, με δραστηριότητες που εκτείνονται από τις ΗΠΑ και την Αυστραλία έως το Ηνωμένο Βασίλειο, την Ευρώπη και τη Λατινική Αμερική.
Η νέα Bally’s Intralot αποκτά πρόσβαση σε δεκάδες εκατομμύρια λογαριασμούς παικτών, σε μερικά από τα πιο αναγνωρίσιμα εμπορικά σήματα του κλάδου και σε ένα μέγεθος δραστηριοτήτων που πριν από λίγα χρόνια θα έμοιαζε αδιανόητο για την παλιά Intralot.
Ακόμη πιο σημαντικό είναι ότι οι τρεις πυλώνες του νέου ομίλου αλληλοσυμπληρώνονται. Η Intralot φέρνει τις μακροχρόνιες συμβάσεις λοταρίας και την τεχνογνωσία των ρυθμιζόμενων αγορών. Η Bally’s International Interactive προσφέρει την ψηφιακή τεχνολογία και το online οικοσύστημα. Η evoke προσθέτει τεράστια εμπορική αναγνωρισιμότητα, ώριμες online πλατφόρμες και πελατειακή βάση που χτίστηκε επί δεκαετίες.
Μιλάμε πλέον για έναν όμιλο που επιχειρεί να περάσει από τον ρόλο του εξειδικευμένου παρόχου λοταριακών λύσεων σε έναν πολυεθνικό οργανισμό με ετήσια έσοδα που προσεγγίζουν ή και υπερβαίνουν τα €3 δισ., EBITDA που δυνητικά μπορεί να κινηθεί προς τα €800 εκατ. και παρουσία σχεδόν σε κάθε βασικό τμήμα της παγκόσμιας βιομηχανίας τυχερών παιχνιδιών.
Από επενδυτικής πλευράς, η πιο ενδιαφέρουσα άσκηση αφορά την αποτίμηση.
Σήμερα η αγορά αποτιμά την Bally’s Intralot περίπου στα €2,19 δισ.
Αν το νέο σχήμα καταφέρει να σταθεροποιηθεί σε επίπεδα EBITDA μεταξύ €760 και €800 εκατ., οι αποτιμήσεις αρχίζουν να αποκτούν διαφορετικό εύρος.
Με χρήση πολλαπλασιαστών EV/EBITDA κοντά στο 8,5x, η συνολική επιχειρηματική αξία μπορεί να κινηθεί μεταξύ €6,66 δισ. και €7,01 δισ.
Αφαιρώντας καθαρό δανεισμό περίπου €3,7 δισ., προκύπτει θεωρητική αξία ιδίων κεφαλαίων μεταξύ €2,96 δισ. και €3,31 δισ.
Με βάση τα περίπου 1,97 δισ. μετοχές μετά την ολοκλήρωση της συναλλαγής, η αντίστοιχη αξία ανά μετοχή διαμορφώνεται σε εύρος €1,50 έως €1,68.
Πρόκειται για επίπεδα σημαντικά υψηλότερα από τις τρέχοντες τιμές διαπραγμάτευσης και βασίζονται σε παραδοχές που ενσωματώνουν ήδη τη φορολογική επιβάρυνση της evoke και μια συντηρητική προσέγγιση ως προς την κερδοφορία της.
Η αγορά θα παρακολουθεί στενά την πορεία του EBITDA της evoke μετά τις φορολογικές αλλαγές, τον ρυθμό μείωσης του δανεισμού, την εξέλιξη των ελεύθερων ταμειακών ροών και την επιτυχία της ενσωμάτωσης των νέων δραστηριοτήτων.
Η πραγματική αξιολόγηση της συναλλαγής δεν θα γίνει στο πρώτο τρίμηνο μετά την ολοκλήρωσή της. Θα γίνει όταν οι συνέργειες θα έχουν αρχίσει να αποτυπώνονται στα αποτελέσματα και όταν οι ταμειακές ροές θα αρχίσουν να μειώνουν σταθερά τον δανεισμό. Τότε θα φανεί αν η εξαγορά της evoke ήταν απλώς μια ακόμη μεγάλη συναλλαγή ή η κίνηση που οδήγησε τη Bally’s Intralot σε ένα εντελώς διαφορετικό μέγεθος και αποτύπωμα στη διεθνή αγορά τυχερών παιχνιδιών.
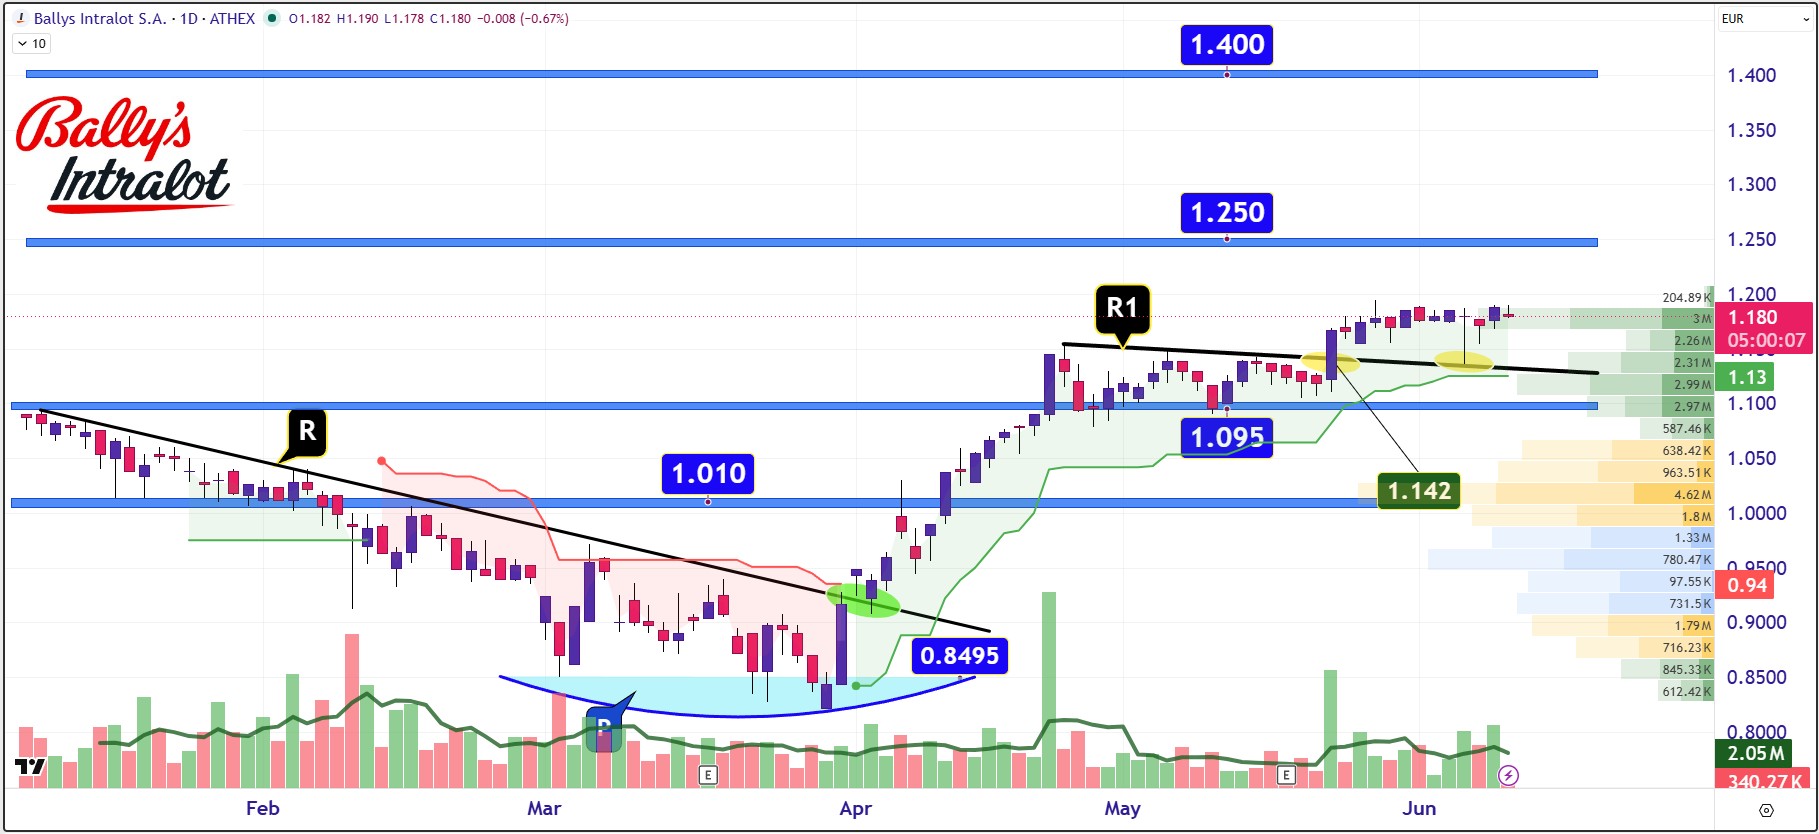
Στο ημερήσιο διάγραμμα η μετοχή συνεχίζει να χτίζει βάση πάνω από τη ζώνη του €1,145, με το όριο των €1,20 να λειτουργεί ως η πλησιέστερη γραμμή αντίστασης. Η διάσπασή του θα ανοίξει τον δρόμο για κίνηση προς τα €1,25, ενώ στη συνέχεια το βλέμμα στρέφεται προς τη ζώνη των €1,40 με €1,50, όπου εντοπίζεται ο επόμενος μεγάλος σταθμός της ανοδικής διαδρομής.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.