Η Ελλάδα μόλις τράβηξε μπαλαντέρ
Το diesel είχε ήδη γίνει ένα από τα ακριβότερα προβλήματα της παγκόσμιας οικονομίας. Τώρα αρχίζει να γίνεται και εργαλείο εξωτερικής πολιτικής.
Μέσα σε λίγες ημέρες οι τρεις χώρες που ελέγχουν πάνω από το 40% της παγκόσμιας δυναμικότητας διύλισης αποφάσισαν, η καθεμία για τους δικούς της λόγους, πόσο καύσιμο θέλουν να αφήσουν να περάσει τα σύνορά τους. Η Ρωσία παρέτεινε την απαγόρευση εξαγωγών diesel, η Κίνα πάγωσε τις εξαγωγές καυσίμων για τον Οκτώβριο και οι ΗΠΑ έφτασαν πολύ κοντά στο να κάνουν το ίδιο.
Φυσικά αυτή που βρίσκεται στριμωγμένη είναι η Ευρώπη πληρώνοντας πολύ ακριβά μια ιστορία πολλών ετών.
Από το 2009 έχουν κλείσει περίπου 30 από τα σχεδόν 100 διυλιστήρια της ευρύτερης ευρωπαϊκής περιοχής, κατεβάζοντας τη δυναμικότητα από περίπου 17,5 σε 14,4 εκατ. βαρέλια ημερησίως. Όταν λοιπόν λείπει diesel, η Ευρώπη δεν έχει την πολυτέλεια να πατήσει λίγο περισσότερο το γκάζι στα δικά της διυλιστήρια, καθώς δεν μπορεί. Θα πρέπει να βγει στην αγορά και να αγοράσει έτοιμο προϊόν από εκείνους που το έχουν.
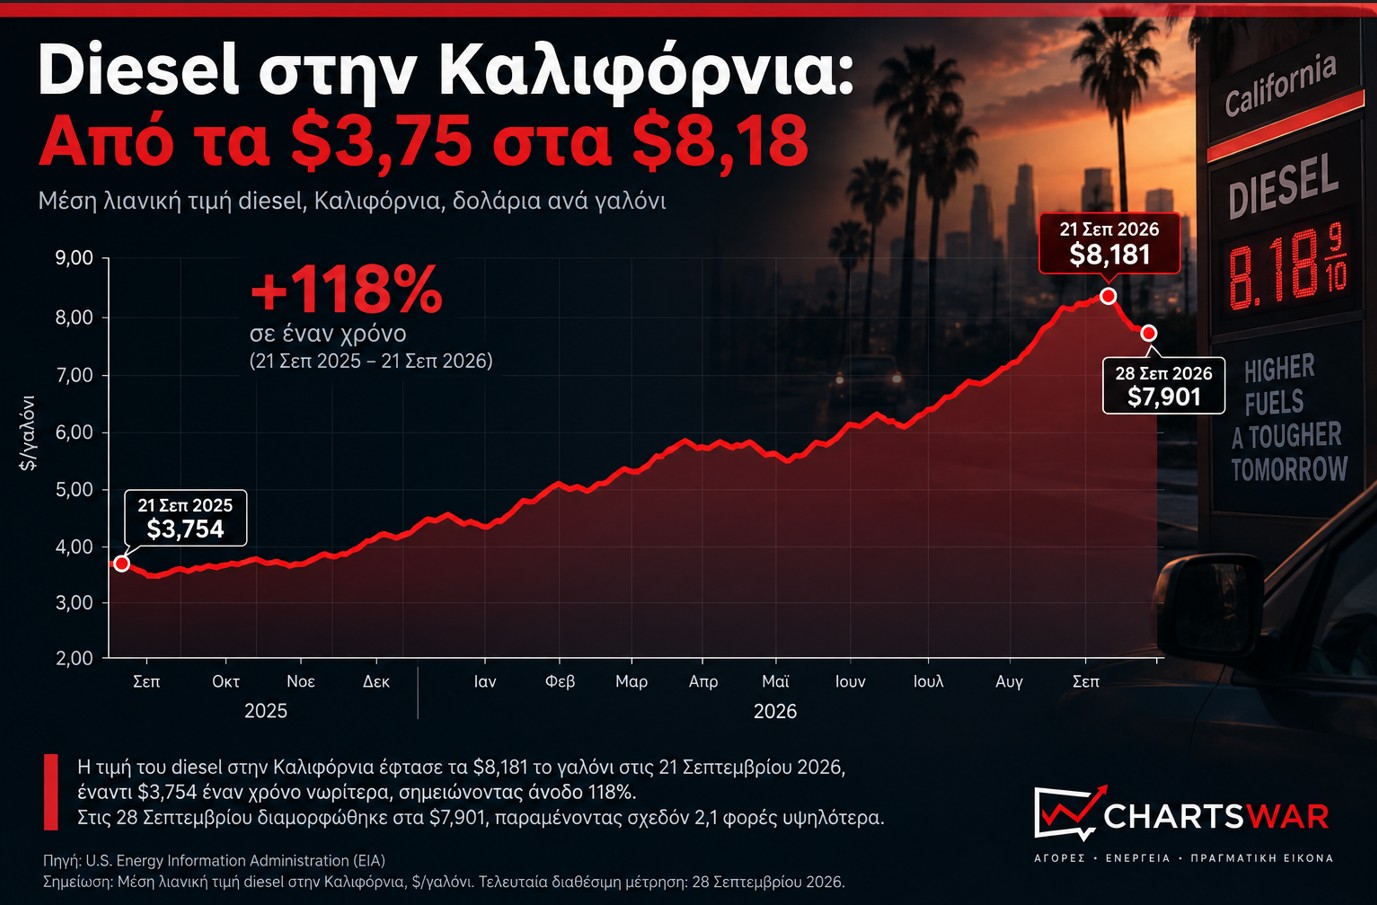
Οι Αμερικανοί έχουν ήδη καταλάβει τι σημαίνει στενή αγορά diesel στην τσέπη τους. Στις 21 Σεπτεμβρίου η μέση τιμή έφτασε τα 6,529 δολάρια το γαλόνι, έναντι 3,754 δολαρίων έναν χρόνο νωρίτερα. Στις 28 Σεπτεμβρίου υποχώρησε στα 6,382 δολάρια, παραμένοντας σχεδόν 70% υψηλότερα σε ετήσια βάση, ενώ στην Καλιφόρνια βρισκόταν ακόμη στα 8,181 δολάρια.
Βογκάνε εκεί οι … πλούσιοι.
 Με τις ενδιάμεσες εκλογές μπροστά, τα 6,38 δολάρια απέκτησαν γρήγορα και μεγάλη πολιτική διάσταση. Η κυβέρνηση Trump έβαλε στο τραπέζι ακόμη και 90ήμερη γενική απαγόρευση εξαγωγών diesel και πίεσε Γαλλία και Γερμανία να ανοίξουν τα στρατηγικά τους αποθέματα. Η συνέχεια ήταν απολαυστικά γρήγορη, με τους ευρωπαίους να κατεβάζουν τα …
Οι G7 και οι εταίροι τους συμφώνησαν στην απελευθέρωση έως 100 εκατ. βαρελιών πετρελαίου και diesel μέσα σε τέσσερις μήνες και ο Trump ανακοίνωσε ότι το export ban βγαίνει από το τραπέζι.
Η απειλή λοιπόν έκανε τη δουλειά της πριν χρειαστεί να εφαρμοστεί.
Η Αμερική κράτησε ανοιχτές τις εξαγωγές της και η Ευρώπη άνοιξε το μαξιλάρι ασφαλείας της.
Υπάρχει και μια μικρή λεπτομέρεια που εξηγεί γιατί κανείς δεν ήθελε πραγματικά να δοκιμάσει για πολύ το αμερικανικό export ban.
Η Goldman Sachs είχε υπολογίσει ότι όσο υπήρχε χώρος στις αμερικανικές δεξαμενές, κάθε εβδομάδα απαγόρευσης μπορούσε να αφαιρεί περίπου 25 cents ανά γαλόνι από την τιμή του diesel. Όταν όμως οι δεξαμενές γέμιζαν, τα διυλιστήρια θα αναγκάζονταν να κόψουν runs. Και από το ίδιο βαρέλι δεν βγαίνει μόνο diesel. Βγαίνουν βενζίνη και jet fuel. Από εκείνο το σημείο κάθε πρόσθετη εβδομάδα απαγόρευσης μπορούσε να προσθέσει περίπου 30 cents ανά γαλόνι στην αμερικανική βενζίνη. Για την Ευρώπη ο λογαριασμός ήταν περίπου 3 δολάρια επιπλέον ανά βαρέλι diesel την εβδομάδα.
Ο Trump λοιπόν θα μπορούσε να ρίξει προσωρινά το diesel και λίγο αργότερα να βρεθεί να εξηγεί γιατί ακριβαίνει η βενζίνη. Όχι ακριβώς το ιδανικό πείραμα λίγες εβδομάδες πριν ανοίξουν οι κάλπες.
Το πρόβλημα όμως που έφερε αυτή τη συζήτηση στον Λευκό Οίκο παραμένει. Οι καθαρές εξαγωγές diesel και gasoil από τον Περσικό Κόλπο είχαν πέσει τον Αύγουστο περίπου στα 390.000 βαρέλια ημερησίως, λίγο πάνω από το ένα τέταρτο των προπολεμικών επιπέδων.
Κόλπος και Ρωσία μαζί έστελναν πριν από την κρίση σχεδόν το 45% του diesel που διακινούνταν διά θαλάσσης παγκοσμίως. Τον Αύγουστο έλειπαν από αυτές τις δύο πηγές περίπου 1,6 εκατ. βαρέλια την ημέρα.
Κάντε τον πολλαπλασιασμό. 1,6 εκατ. βαρέλια ημερησίως σημαίνουν 48 εκατ. τον μήνα ή 584 εκατ. βαρέλια σε δωδεκάμηνη βάση, εφόσον το έλλειμμα διατηρηθεί. Μπροστά σε αυτή την ποσότητα, τα 100 εκατ. βαρέλια των έκτακτων αποθεμάτων αγοράζουν μόνο χρόνο.
Η Ρωσία δύσκολα θα βοηθήσει να κλείσει σύντομα η τρύπα. Πριν από τους περιορισμούς έστελνε στο εξωτερικό πάνω από 800.000 βαρέλια diesel ημερησίως, δεύτερη μόνο μετά τις ΗΠΑ, ενώ η απαγόρευση εξαγωγών που ξεκίνησε τον Ιούλιο έχει παραταθεί μέχρι το τέλος Οκτωβρίου. Ταυτόχρονα τα ρωσικά διυλιστήρια έχουν δεχθεί αλλεπάλληλα ουκρανικά πλήγματα. Ο Zelensky στις 3 Οκτωβρίου είπε στο Reuters ότι η Ουκρανία σκοπεύει να χτυπήσει ακόμη εντονότερα τις ρωσικές εγκαταστάσεις διύλισης.
Αυτό έχει μια σημαντική διαφορά από όσα συχνά διαβάζουμε. Το επόμενο κύμα ουκρανικών χτυπημάτων δεν χρειάζεται να δημιουργήσει μια καινούργια κρίση diesel. Αρκεί να εμποδίσει την παλιά να τελειώσει.
Η Τουρκία προσφέρει ίσως το καλύτερο παράδειγμα για το τι συμβαίνει κάτω από την επιφάνεια. Το 2025 περίπου 85% των εισαγωγών diesel της προερχόταν από τη Ρωσία. Μέχρι τον Αύγουστο το ποσοστό είχε πέσει κοντά στο 20%.
Η Ινδία ανέβηκε πάνω από 120.000 βαρέλια ημερησίως και οι ΗΠΑ κοντά στα 90.000, σε ιστορικά υψηλά επίπεδα στα στοιχεία της Kpler.
Η Βραζιλία έκανε παρόμοια στροφή. Το ρωσικό diesel που κάποτε κάλυπτε πάνω από το 60% των εισαγωγών της περιορίστηκε δραστικά και τα αμερικανικά φορτία πήραν μεγάλο μέρος της θέσης του.
Εδώ αρχίζει να φαίνεται και ποιος βγάζει λεφτά από όλη αυτή την αναστάτωση.
Η Ινδία και η Κίνα μπορούν να αγοράζουν crude, μεταξύ άλλων ρωσικό, να το περνούν από τα δικά τους διυλιστήρια και να πουλούν προϊόντα εκεί όπου τα cracks πληρώνουν καλύτερα. Οι αμερικανικές Gulf Coast refineries βρίσκονται επίσης μπροστά σε μια αγορά που διψά για έτοιμο προϊόν. Το βαρέλι αλλάζει διαδρομή, περνά από περισσότερα χέρια και στο τέλος φτάνει ακριβότερο στον αγοραστή.
Μόνο που τώρα η Κίνα αποφάσισε να τραβήξει λίγο το χειρόφρενο.
Την 1η Οκτωβρίου έγινε γνωστό ότι οι κινεζικές εταιρείες ανέστειλαν τις εξαγωγές καυσίμων για τον Οκτώβριο, πέραν Hong Kong και Macau, περιμένοντας νέες οδηγίες από το Πεκίνο. Η PetroChina ακύρωσε προγραμματισμένα φορτία gasoline και jet fuel. Και όλα αυτά ενώ λίγες ημέρες νωρίτερα η Ουάσιγκτον ζητούσε από την Κίνα ακριβώς το αντίθετο, περισσότερη παραγωγή και περισσότερα προϊόντα στην παγκόσμια αγορά.
Η κίνηση αποκτά μεγαλύτερη σημασία αν κοιτάξει κανείς το chart της Σαγκάης.
Στις 16 Σεπτεμβρίου το front-month crude του Shanghai INE διαπραγματευόταν με premium 27,04 δολαρίων ανά βαρέλι έναντι του Brent. Στις 30 Σεπτεμβρίου το premium είχε γίνει 21 cents. Μέσα σε δύο εβδομάδες εξαφανίστηκαν 26,83 δολάρια.
Η επιστροφή σαουδαραβικών και ιρακινών ποσοτήτων αφαίρεσε την ανάγκη των Κινέζων refiners να πληρώνουν οποιαδήποτε τιμή για prompt crude. Ταυτόχρονα, όταν κόβονται οι εξαγωγές καυσίμων, μειώνονται και τα επιπλέον barrels που χρειάζονται τα διυλιστήρια για export runs.
Η στενότητα έχει μετακινηθεί ένα σκαλοπάτι παρακάτω στην αλυσίδα. Από το crude στο diesel, στο jet fuel και στα υπόλοιπα refined products.
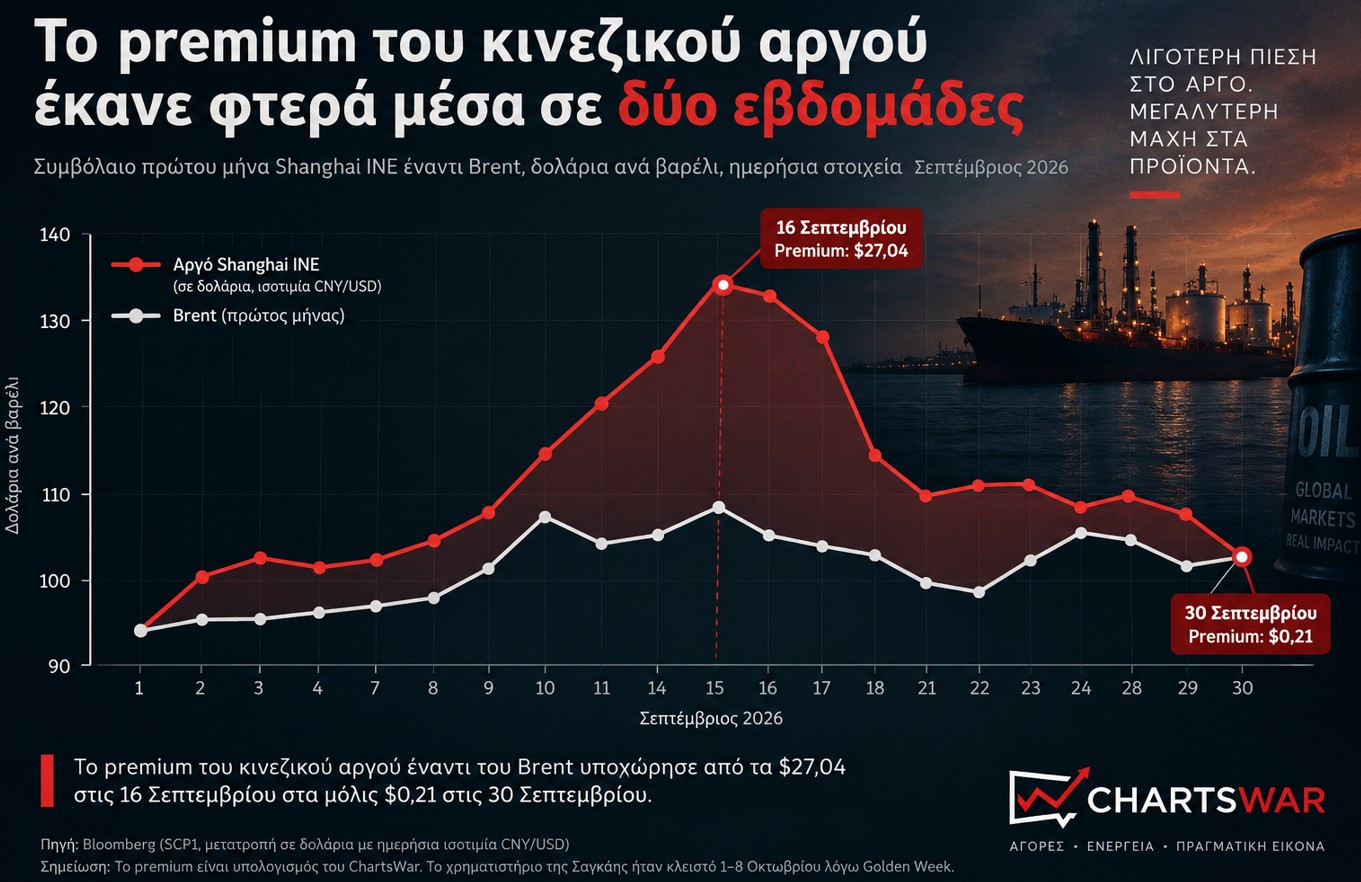 Η Shanghai ανοίγει ξανά στις 8 Οκτωβρίου μετά τη Golden Week και το συγκεκριμένο spread αξίζει προσοχή. Εάν παραμείνει κοντά στο μηδέν, η κινεζική αγωνία για άμεσα διαθέσιμο crude έχει υποχωρήσει. Εάν επιστρέψει απότομα, θα έχουμε μια πρώτη ένδειξη ότι τα χαμένα barrels αρχίζουν ξανά να ενοχλούν το Πεκίνο.
Όλα αυτά αλλάζουν λίγο και τον τρόπο με τον οποίο πρέπει να διαβάζουμε πλέον την αγορά πετρελαίου. Για δεκαετίες η συζήτηση περιστρεφόταν γύρω από το ποιος έχει τα κοιτάσματα, πόσο μπορεί να αντλήσει ο OPEC και πόσα εκατομμύρια βαρέλια βγάζουν καθημερινά ΗΠΑ, Ρωσία και Σαουδική Αραβία.
Το 2026 πρόσθεσε άλλη μία ερώτηση.
Ποιος έχει τα διυλιστήρια;
Η Κίνα διαθέτει περίπου 18,1% της παγκόσμιας δυναμικότητας διύλισης, οι ΗΠΑ 17,5% και η Ρωσία 6,5%. Οι τρεις μαζί φτάνουν στο 42% και μέσα σε μερικές ημέρες έδωσαν ένα καλό μάθημα για το τι σημαίνει αυτό. Η Μόσχα έκλεισε την έξοδο στο diesel, το Πεκίνο πάτησε φρένο στα καύσιμα και η Ουάσιγκτον χρειάστηκε απλώς να απειλήσει ότι θα κάνει το ίδιο για να ανοίξουν οι ευρωπαϊκές αποθήκες.
Στον παγκόσμιο χάρτη του diesel εμφανίζεται μια χώρα που δύσκολα θα περίμενε κανείς να συναντήσει τόσο ψηλά στον συγκεκριμένο χάρτη και μόνο κομπάρσος δεν είναι.
Η Ελλάδα.
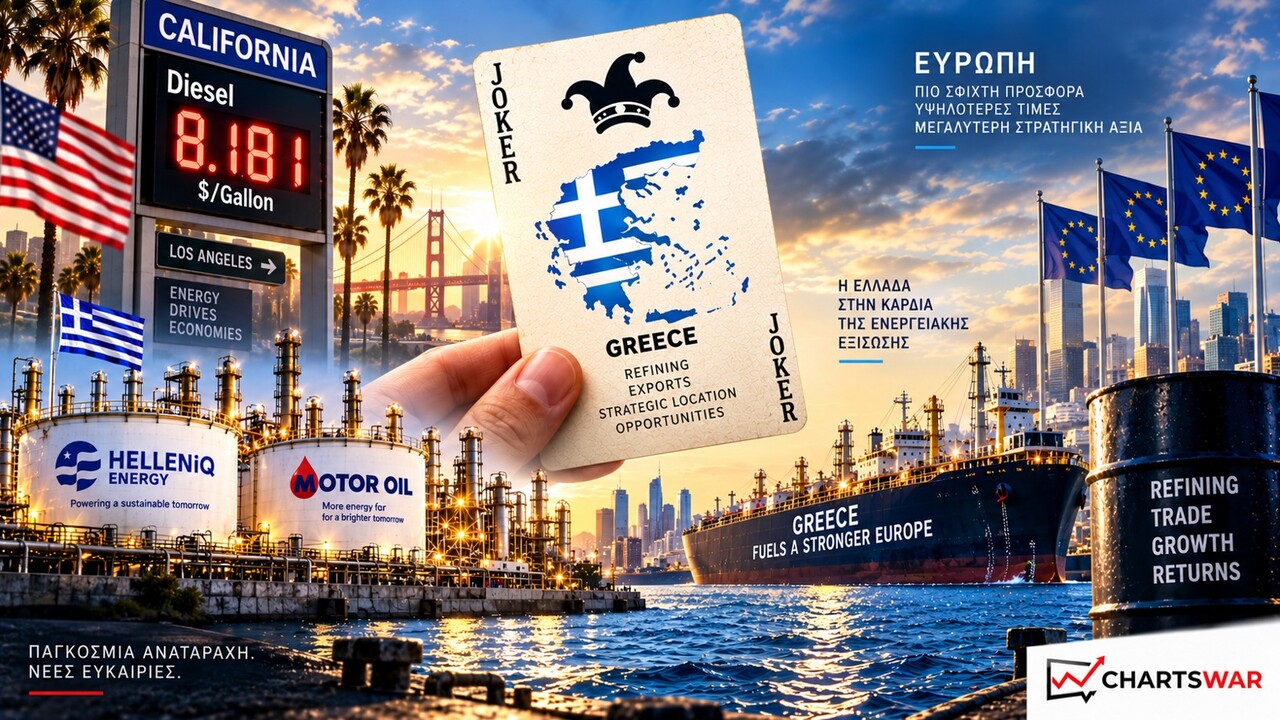
HELLENiQ Energy και Motor Oil έχουν δημιουργήσει ένα refining hub που ξεπερνά κατά πολύ τις ανάγκες μιας αγοράς 10 εκατ. κατοίκων. Αυτός είναι και ο λόγος που μεγάλο μέρος της παραγωγής φεύγει στο εξωτερικό. Το 2025 από τα ελληνικά διυλιστήρια έβγαιναν προς τις διεθνείς αγορές περίπου 122.800 βαρέλια diesel την ημέρα.
Η Ελλάδα έστελνε περισσότερο diesel από την Ισπανία, περίπου 56% περισσότερο από την Τουρκία, πάνω από το διπλάσιο της Βρετανίας και 2,35 φορές περισσότερο από τη Γαλλία. Σε ετήσια βάση μιλάμε για σχεδόν 45 εκατ. βαρέλια diesel που μπαίνουν στη διεθνή αγορά με ελληνική αφετηρία.
Μέχρι πέρυσι αυτό ήταν ένα ωραίο στατιστικό για την εξωστρέφεια των δύο ελληνικών ομίλων αλλά τώρα διαβάζεται πολύ διαφορετικά.
Όταν λείπουν 1,6 εκατ. βαρέλια ημερησίως από Ρωσία και Κόλπο, όταν η Κίνα κρατά προϊόν στο εσωτερικό της και όταν οι Ευρωπαίοι αναγκάζονται να ανοίγουν στρατηγικά αποθέματα, ο διαθέσιμος τόνος diesel αποκτά πολύ μεγαλύτερη εμπορική αξία. Μαζί του ανεβαίνει και η αξία του σύνθετου διυλιστηρίου που μπορεί να τον παράγει.
Κάπως έτσι η διεθνής αναστάτωση περνά και στο ελληνικό ταμπλό.
HELLENiQ Energy και Motor Oil βρίσκονται ξαφνικά από τη σωστή πλευρά μιας πολύ στενής αγοράς. Δεν χρειάζεται η Ελλάδα να έχει πετρέλαιο κάτω από το έδαφός της. Έχει κάτι που αυτή τη στιγμή ψάχνουν αρκετοί περισσότερο.
Διυλιστήρια.
Οι G7 μπορούν να αγοράσουν με τα αποθέματά τους μερικούς μήνες ηρεμίας.
Δεν μπορούν να κατασκευάσουν μέσα σε τέσσερις μήνες νέα refining capacity.
Και γι’ αυτό, όσο προχωρά αυτή η ιστορία, θα κοιτάζω λιγότερο ποιος βγάζει το βαρέλι από το έδαφος και περισσότερο ποιος μπορεί να το μετατρέψει σε diesel και να το φορτώσει αύριο το πρωί σε ένα τάνκερ.
Και όταν όλοι ψάχνουν το επόμενο φορτίο diesel, η Ελλάδα βρίσκεται ήδη στην προβλήτα.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.