Η HELLENiQ ENERGY έβγαλε τρίμηνο-δήλωση ισχύος
Η HELLENiQ ENERGY (ΕΛΠΕ) διένυσε το πρώτο τρίμηνο του 2026 αντιμετωπίζοντας ταυτόχρονα τρία μεγάλα μέτωπα. Τη γεωπολιτική αναταραχή στη Μέση Ανατολή, τη μεγαλύτερη γενική συντήρηση που έχει πραγματοποιηθεί ποτέ στο διυλιστήριο Ασπροπύργου και μια ευρωπαϊκή αγορά καυσίμων που άρχισε να εμφανίζει έντονες ελλείψεις σε ντίζελ και αεροπορικά καύσιμα. Παρ’ όλα αυτά, ο όμιλος κατάφερε να ανεβάσει σημαντικά την κερδοφορία του και να ενισχύσει τη θέση του στην ευρύτερη περιοχή της Νοτιοανατολικής Ευρώπης.
Τα συγκρίσιμα EBITDA ανήλθαν στα €293 εκατ., σημειώνοντας άνοδο 63% από τα €180 εκατ. του πρώτου τριμήνου 2025. Τα συγκρίσιμα καθαρά κέρδη έφτασαν στα €140 εκατ., αυξημένα κατά 154% από τα €55 εκατ. Πέρυσι.
Ακόμη πιο εκρηκτική ήταν η μεταβολή στα δημοσιευμένα αποτελέσματα. Τα reported EBITDA εκτοξεύθηκαν στα €476 εκατ. από €122 εκατ., ενώ τα καθαρά κέρδη ανέβηκαν στα €284 εκατ. από μόλις €11 εκατ. το αντίστοιχο περσινό τρίμηνο.
Η μεγάλη διαφορά ανάμεσα στα συγκρίσιμα και στα δημοσιευμένα αποτελέσματα προήλθε από την αποτίμηση αποθεμάτων. Στο πρώτο τρίμηνο του 2026 ο όμιλος κατέγραψε θετική επίδραση €172 εκατ. από υπεραξία αποθεμάτων λόγω ανόδου πετρελαίου, όταν πέρυσι υπήρχε επιβάρυνση €75 εκατ.
Το πιο εντυπωσιακό όμως βρίσκεται στον τρόπο που βγήκαν αυτά τα αποτελέσματα. Η παραγωγή επηρεάστηκε έντονα από τη γενική συντήρηση του Ασπροπύργου. Η καθαρή παραγωγή διύλισης έπεσε στους 2,716 εκατ. τόνους από 3,692 εκατ. τόνους, καταγράφοντας πτώση 26%. Οι πωλήσεις διύλισης μειώθηκαν κατά 15%, στους 3,016 εκατ. τόνους από 3,532 εκατ. τόνους.
Και όμως παρά αυτή τη μεγάλη μείωση όγκων, το EBITDA του κλάδου Διύλισης, Εφοδιασμού και Εμπορίας ανέβηκε στα €220 εκατ. από €134 εκατ., δηλαδή αύξηση 64%.
Ο βασικός λόγος ήταν η ισχυρή άνοδος στα διεθνή περιθώρια διύλισης. Το διεθνές ενδεικτικό περιθώριο διύλισης του συστήματος της HELLENiQ ENERGY ανέβηκε στα $11,4 ανά βαρέλι από $5,1 ανά βαρέλι το πρώτο τρίμηνο του 2025, δηλαδή αύξηση 121%.
Ακόμη ισχυρότερη ήταν η επίδοση στο πραγματικό περιθώριο που πέτυχε ο όμιλος. Το πραγματικό περιθώριο διύλισης διαμορφώθηκε στα $20,5 ανά βαρέλι από $13,2 ανά βαρέλι πέρυσι, σημειώνοντας άνοδο 55%.
Η διοίκηση εκμεταλλεύτηκε πλήρως την εκτόξευση των περιθωρίων στα μεσαία κλάσματα. Η παραγωγή ντίζελ και αεροπορικών καυσίμων αντιστοιχούσε πλέον στο 59% της συνολικής παραγωγής, έναντι περίπου 52% πέρυσι.
Οι εξαγωγές παρέμειναν σε εξαιρετικά υψηλά επίπεδα παρά τη συντήρηση του Ασπροπύργου. Αντιστοιχούσαν στο 48% των συνολικών πωλήσεων, με τον όμιλο να διατηρεί ισχυρή παρουσία σε Μεσόγειο και Μαύρη Θάλασσα.
Το πρώτο τρίμηνο του 2026 ήταν επίσης ιδιαίτερα ισχυρό για τη δραστηριότητα ηλεκτρισμού και φυσικού αερίου. Ο κλάδος Power συνεισέφερε €38 εκατ. EBITDA, έναντι €12 εκατ. το πρώτο τρίμηνο 2025, καταγράφοντας άνοδο περίπου 217%.
Η παραγωγή ηλεκτρικής ενέργειας εκτινάχθηκε στις 935 GWh από 173 GWh, σημειώνοντας αύξηση πάνω από 440%. Τα έσοδα του κλάδου Power ανέβηκαν στα €408 εκατ. από €17 εκατ.
Η εγκατεστημένη ισχύς του ομίλου σε ΑΠΕ και θερμικές μονάδες έφτασε πλέον τα 1,404 MW, από 494 MW πέρυσι, δηλαδή άνοδο περίπου 184%.
Η επέκταση στις ΑΠΕ συνεχίζεται με ιδιαίτερα γρήγορο ρυθμό. Στη Ρουμανία τέθηκαν ήδη σε λειτουργία 58 MW φωτοβολταϊκών έργων, ενώ το σύνολο του χαρτοφυλακίου υπό ανάπτυξη ξεπερνά πλέον τα 6 GW. Ο στόχος του ομίλου παραμένει εγκατεστημένη ισχύς 2 GW έως το 2030, με περίπου το 45% της παραγωγικής βάσης εκτός Ελλάδας.
Στον τομέα Εγχώριας Εμπορίας, τα συγκρίσιμα EBITDA ανέβηκαν στα €14 εκατ. από €8 εκατ., αύξηση 75%, παρά την επιβολή πλαφόν στα περιθώρια καυσίμων από τον Μάρτιο του 2026.
Η Διεθνής Εμπορία συνέχισε επίσης ανοδικά. Οι όγκοι πωλήσεων αυξήθηκαν κατά 25%, στους 534 χιλ. τόνους από 426 χιλ. τόνους, ενώ τα EBITDA διαμορφώθηκαν στα €18 εκατ. από €17 εκατ.
Αντίθετα, τα Πετροχημικά παρέμειναν αδύναμος κρίκος στο τρίμηνο. Τα EBITDA κατέρρευσαν στα €1 εκατ. από €8 εκατ., σημειώνοντας πτώση 87%, λόγω χαμηλών διεθνών περιθωρίων πολυπροπυλενίου. Παρ’ όλα αυτά, από τις αρχές του δεύτερου τριμήνου οι τιμές έχουν αρχίσει να βελτιώνονται λόγω των μειωμένων εξαγωγών από τον Περσικό Κόλπο.
Σε επίπεδο αγοράς ενέργειας, η κρίση στη Μέση Ανατολή προκάλεσε εκτόξευση στις τιμές του πετρελαίου. Το Brent ανέβηκε κατά μέσο όρο στα $81 ανά βαρέλι από $76 πέρυσι, ενώ μέσα στον Μάρτιο άγγιξε ακόμη και τα $104-$120 ανά βαρέλι.
Την ίδια στιγμή, η ελληνική αγορά ηλεκτρισμού κινήθηκε σε αντίθετη κατεύθυνση. Η μέση τιμή ρεύματος υποχώρησε κατά 27%, στα €95/MWh από €131/MWh πέρυσι, λόγω της αυξημένης συμμετοχής των ΑΠΕ στο ενεργειακό μείγμα.
Στον ισολογισμό, οι συνολικές επενδύσεις του πρώτου τριμήνου έφτασαν τα €186 εκατ., σχεδόν τριπλάσιες από τα €66 εκατ. της περσινής περιόδου. Ο καθαρός δανεισμός ανέβηκε στα €2,676 δισ. από €2,486 δισ., σημειώνοντας αύξηση 8%.
Παρά την άνοδο του δανεισμού, ο συντελεστής μόχλευσης παρέμεινε στο 47%, ενώ ο όμιλος διαθέτει ρευστότητα και πιστωτικές γραμμές άνω του €1,3 δισ. Το μέσο κόστος δανεισμού διαμορφώθηκε στο 3,4%, χαμηλότερο κατά 65 μονάδες βάσης σε σχέση με πέρυσι.
Το μεγάλο βάρος πλέον μεταφέρεται στο υπόλοιπο του 2026. Η διοίκηση αναφέρει ότι το δεύτερο τρίμηνο ξεκίνησε με ισχυρά περιθώρια διύλισης και πετροχημικών, ενώ ο Ασπρόπυργος έχει επιστρέψει σε πλήρη λειτουργία.
Αν οι σημερινές συνθήκες διατηρηθούν και στο δεύτερο εξάμηνο, η HELLENiQ ENERGY θα μπει σε τροχιά μιας από τις ισχυρότερες λειτουργικές χρήσεις των τελευταίων ετών, έχοντας πλέον δύο ισχυρούς άξονες κερδοφορίας: τα διυλιστήρια και τον ολοένα μεγαλύτερο τομέα ηλεκτρισμού και φυσικού αερίου.
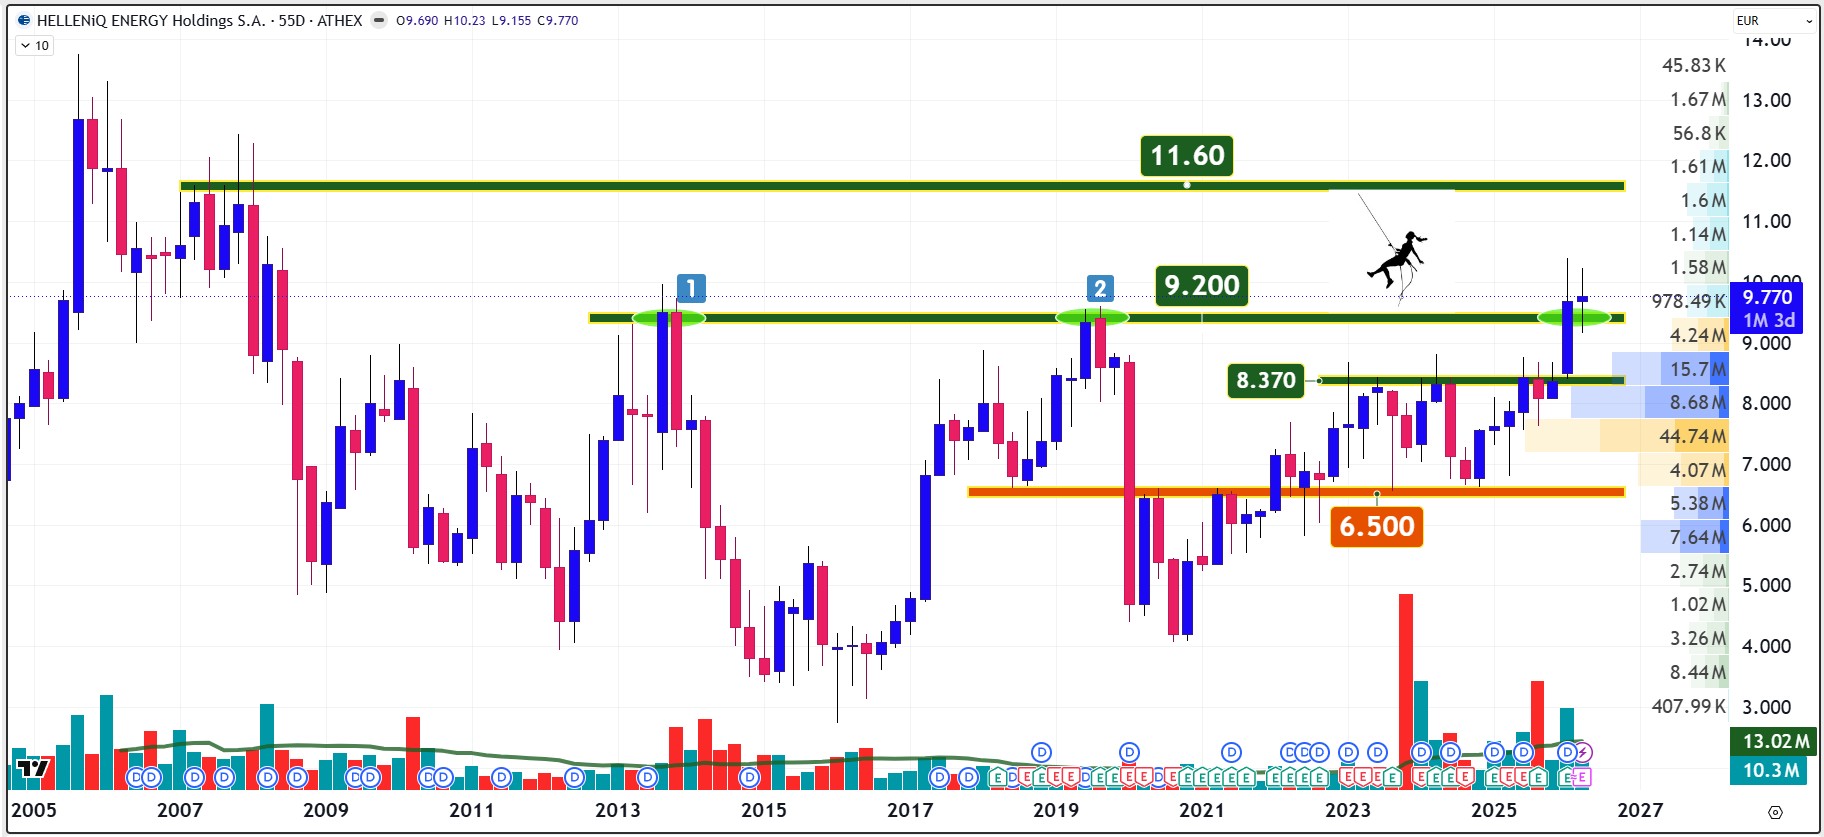
Στο μακροπρόθεσμο διάγραμμα των ανά Fibo 55 ημερών θα ήθελα για ακόμα μια φορά να επισημάνω την ανοδική φυγή πάνω από τα δεσμά του για 6.500 ημερών επιπέδου των €9,20. Μια διάσπαση που σε κλείσιμο 55 συνεδριάσεων είχε να γίνει από το καλοκαίρι του 2008. Το τεχνικό αυτό φαινόμενο μπορεί να οδηγήσει μεσοπρόθεσμα τη τιμή της μετοχής στη ζώνη των €11,60 με €12,00.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.