
Εδώ, τα κέρδη άλλαξαν ταχύτητα
Στην περίπτωση των Πλαστικών Θράκης (ΠΛΑΘ), το πρώτο τρίμηνο του 2026 προσφέρει ένα ιδιαίτερα ενδιαφέρον μάθημα για το πώς αξιολογείται μια βιομηχανική εταιρεία. Οι πωλήσεις αυξήθηκαν κατά 4%, όμως η λειτουργική κερδοφορία κινήθηκε με πολλαπλάσια ταχύτητα, οδηγώντας σε μια σημαντική αναβάθμιση των οικονομικών επιδόσεων του ομίλου.
Ο κύκλος εργασιών διαμορφώθηκε στα 100,3 εκατ. ευρώ, έναντι 96,4 εκατ. ευρώ το αντίστοιχο περσινό διάστημα. Η εξέλιξη αποκτά μεγαλύτερη σημασία αν ληφθεί υπόψη ότι προήλθε κυρίως από αύξηση των πωληθέντων όγκων κατά 5,3%, γεγονός που αποτυπώνει εμπορική διεύρυνση και μεγαλύτερη παραγωγική αξιοποίηση σε ένα διεθνές οικονομικό σκηνικό που παρέμεινε απαιτητικό.
Το μεγάλο άλμα πραγματοποιήθηκε στην κερδοφορία. Το EBITDA ανήλθε στα 15,1 εκατ. ευρώ από 9,15 εκατ. ευρώ, καταγράφοντας άνοδο 64,9%, ενώ το EBIT εκτινάχθηκε στα 7,73 εκατ. ευρώ από 2,41 εκατ. ευρώ, αυξημένο κατά 220,3%. Παράλληλα, τα κέρδη προ φόρων ανήλθαν στα 7,19 εκατ. ευρώ από 1,2 εκατ. ευρώ, παρουσιάζοντας άνοδο 497,6%.
Η εξέλιξη στα καθαρά αποτελέσματα είναι ακόμη πιο εκρηκτική. Τα καθαρά κέρδη διαμορφώθηκαν στα 5,35 εκατ. ευρώ, έναντι μόλις 533 χιλ. ευρώ πριν από έναν χρόνο, ενώ τα κέρδη ανά μετοχή εκτινάχθηκαν στα 0,1177 ευρώ από 0,0105 ευρώ, παρουσιάζοντας αύξηση άνω του… 1.000%.
Τα αποτελέσματα αποκτούν ακόμη μεγαλύτερη αξία όταν εξεταστούν τα περιθώρια κέρδους. Το μικτό περιθώριο ενισχύθηκε στο 24,4% από 19,6%, το περιθώριο EBITDA ανέβηκε στο 15,1% από 9,5%, ενώ το περιθώριο EBIT εκτινάχθηκε στο 7,7% από 2,5%. Πρόκειται για μεταβολές που συνήθως συναντώνται σε εταιρείες που έχουν ολοκληρώσει έναν πολυετή επενδυτικό κύκλο και αρχίζουν να απολαμβάνουν υψηλότερες αποδόσεις πάνω στο ήδη εγκατεστημένο παραγωγικό τους δυναμικό.
Η ίδια η διοίκηση αποδίδει τη βελτίωση στην αύξηση των πωληθέντων όγκων, στη βελτίωση του προϊοντικού μίγματος, στην υψηλότερη προστιθέμενη αξία των πωλήσεων και στην αξιοποίηση της διευρυμένης παραγωγικής δυναμικότητας που δημιουργήθηκε μέσω των επενδύσεων των προηγούμενων ετών.
Ιδιαίτερη προσοχή χρειάζεται και η ανάλυση ανά τομέα δραστηριότητας. Ο κλάδος της Συσκευασίας αποτέλεσε τον βασικό μοχλό ανάπτυξης του τριμήνου. Οι πωλήσεις αυξήθηκαν κατά 17,8%, φτάνοντας τα 40 εκατ. ευρώ, ενώ το EBITDA σχεδόν διπλασιάστηκε, ανερχόμενο στα 9,23 εκατ. ευρώ από 4,68 εκατ. ευρώ, με το περιθώριο EBITDA να ενισχύεται στο εντυπωσιακό 23,1%.
Παράλληλα τα Τεχνικά Υφάσματα έδωσαν ένα διαφορετικό μήνυμα. Παρά τη μικρή υποχώρηση του κύκλου εργασιών κατά 3%, το μικτό κέρδος αυξήθηκε κατά 10,2% και το EBITDA κατά 38,8%, ενώ το περιθώριο EBITDA ανήλθε στο 9,9% από 6,9%. Η συγκεκριμένη μεταβολή αποκαλύπτει ότι η κερδοφορία βελτιώθηκε παρά τη χαμηλότερη δραστηριότητα, εξέλιξη που φανερώνει αποτελεσματικότερη διαχείριση παραγωγής και υψηλότερη αξία ανά μονάδα πώλησης.
Ένα ακόμη σημείο που αξίζει μια ματιά παραπάνω είναι στις ταμειακές ροές. Οι λειτουργικές δραστηριότητες παρήγαγαν 12,1 εκατ. ευρώ, παρά το γεγονός ότι το πρώτο τρίμηνο περιλάμβανε χρηματοδότηση εξαγοράς και καταβολή προμερίσματος. Παράλληλα, ο όμιλος πραγματοποίησε επενδυτικές εκροές 20,9 εκατ. ευρώ, διατηρώντας τα ταμειακά διαθέσιμα στα 25,1 εκατ. ευρώ.
Ο καθαρός δανεισμός διαμορφώθηκε στα 71,1 εκατ. ευρώ, αυξημένος έναντι των 56,9 εκατ. ευρώ στο τέλος του 2025 λόγω της εξαγοράς και της διανομής προμερίσματος. Ωστόσο, ακόμη και με αυτό το επίπεδο δανεισμού, η σχέση λειτουργικής κερδοφορίας και επιχειρηματικής αξίας παραμένει ιδιαίτερα ελκυστική.
Ακόμη πιο “καυτό” γίνεται το θέμα της αποτίμησης αν ληφθεί υπόψη ότι το πρώτο τρίμηνο παρήγαγε 15,1 εκατ. ευρώ EBITDA. Με βάση αυτόν τον ρυθμό, η ετήσια λειτουργική κερδοφορία θα μπορούσε να κινηθεί σε επίπεδα κοντά ή και άνω των 60 εκατ. ευρώ EBITDA, χωρίς να υπολογίζεται η πλήρης συνεισφορά της πρόσφατης δραστηριότητας σε Αυστραλία και Νέα Ζηλανδία, η οποία συμμετείχε μόνο για μέρος του τριμήνου.
Το γεγονός αυτό αποκτά ιδιαίτερη ισχύ καθώς η διοίκηση εκτιμά ότι το δεύτερο τρίμηνο του 2026 θα παρουσιάσει λειτουργική κερδοφορία υψηλότερη από εκείνη της αντίστοιχης περσινής περιόδου, διατηρώντας τη θετική πορεία που καταγράφηκε στις αρχές του έτους.
Οι περισσότερες βιομηχανικές εταιρείες χρειάζονται μεγάλη αύξηση πωλήσεων για να παρουσιάσουν θεαματική βελτίωση κερδών. Στα Πλαστικά Θράκης συνέβη το αντίστροφο. Ένα μονοψήφιο ποσοστό ανάπτυξης στον κύκλο εργασιών ήταν αρκετό για να ενεργοποιήσει έναν πολύ ισχυρότερο μηχανισμό παραγωγής κερδοφορίας. Και αυτό είναι συνήθως το στάδιο όπου οι επενδυτές σταματούν να κοιτούν μόνο τον τζίρο και αρχίζουν να εξετάζουν πιο προσεκτικά την αξία της επιχείρησης.
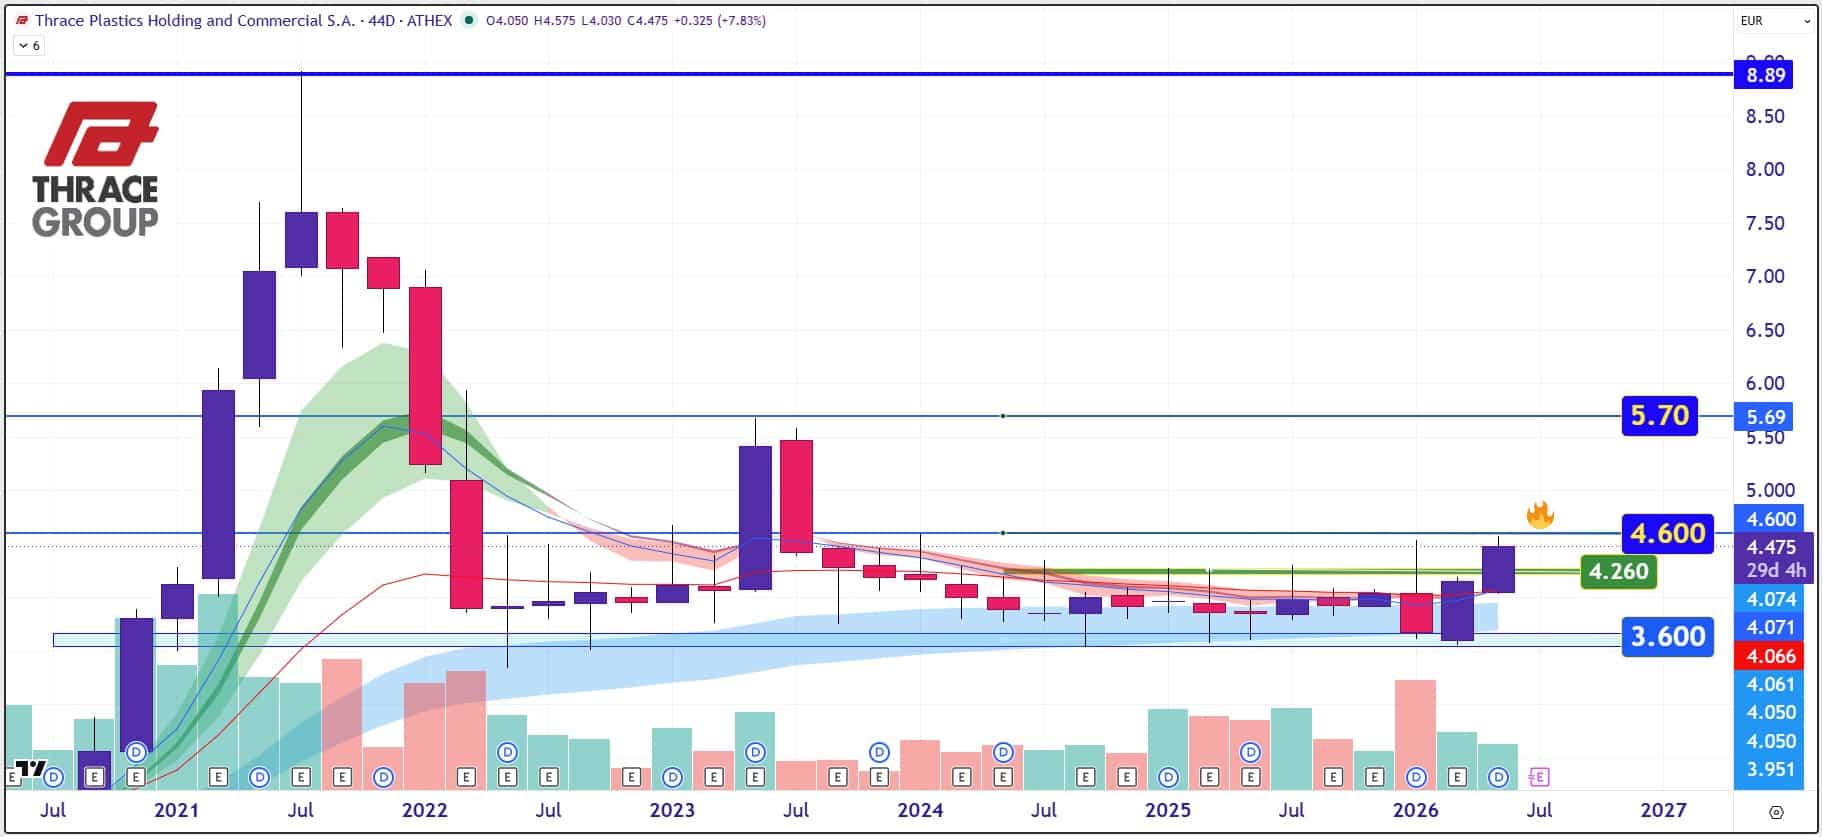
Διαγραμματικά το καύσιμο της ανοδικής εκτόξευσης βρίσκεται στο όριο των 4,60 ευρώ. Πέρασμα πάνω από εκεί θα ανοίξει το έδαφος για την περιοχή των 5,70 με 6 ευρώ ή ως και ένα +35% από τα τρέχοντα επίπεδα τιμών.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.