
Ποιος πουλάει εδώ κάτω και σε ποιόν;
Η χρηματιστηριακή αγορά έχει την τάση να αξιολογεί τις εταιρείες με βάση τα “χθεσινά” οικονομικά μεγέθη τους.
Οι μεγάλες υπεραποδόσεις όμως γεννιούνται συνήθως όταν οι επενδυτές καταφέρνουν να εντοπίσουν εγκαίρως προς ποια κατεύθυνση κινείται μια επιχείρηση και ποιο μέγεθος μπορεί να αποκτήσει σε βάθος τριετίας.
Στην περίπτωση της Profile Software (ΠΡΟΦ), η συζήτηση αρχίζει να μεταφέρεται από το πόσα κέρδισε πέρυσι στο ποια θέση μπορεί να καταλάβει στον ευρωπαϊκό χάρτη του χρηματοοικονομικού λογισμικού μέχρι το τέλος της πενταετίας.
Σήμερα η εταιρεία αποτιμάται στο χρηματιστήριο με 182,45 εκατ. ευρώ, ενώ μετά την αφαίρεση του καθαρού ταμείου των περίπου 19 εκατ. ευρώ, το Enterprise Value διαμορφώνεται κοντά στα 163 εκατ. ευρώ. Πρόκειται για μια αποτίμηση που παραπέμπει σε μια επιτυχημένη ντόπια ελληνική εταιρεία λογισμικού με μικρή διεθνή παρουσία.
Καμία σχέση φυσικά με αυτό που είναι πραγματικά και από αυτό που διαμορφώνεται μπροστά στα μάτια μας.
Το πρώτο εξάμηνο του 2025 η Profile είχε πραγματοποιήσει κύκλο εργασιών 20,1 εκατ. ευρώ. Σύμφωνα με τη διοίκηση, το πρώτο εξάμηνο του 2026 κινείται περίπου 60% υψηλότερα, κάτι που μεταφράζεται σε έσοδα κοντά στα 32,2 εκατ. ευρώ. Για να γίνει αντιληπτό το μέγεθος αυτής της επίδοσης, αρκεί να θυμηθεί κανείς ότι ολόκληρη η χρήση του 2025 έκλεισε με κύκλο εργασιών 47,5 εκατ. ευρώ. Σε μόλις έξι μήνες, η εταιρεία φαίνεται να έχει καλύψει σχεδόν το 68% του περσινού ετήσιου τζίρου.
Η χρήση του 2025 ολοκληρώθηκε με 47,5 εκατ. ευρώ έσοδα, 13,1 εκατ. ευρώ EBITDA, 6,4 εκατ. ευρώ καθαρά κέρδη και περιθώριο EBITDA 27,6%. Η διοίκηση εκτιμά ότι το 2026 μπορεί να εξελιχθεί σε ακόμη μία χρονιά ισχυρής διψήφιας ανάπτυξης, με τον ρυθμό να προσεγγίζει ακόμη και το 40%. Ακόμη και με συντηρητικές παραδοχές, αυτό οδηγεί σε κύκλο εργασιών περίπου 68 έως 70 εκατ. ευρώ και EBITDA κοντά στα 17 έως 18 εκατ. ευρώ, καθώς οι πρόσφατες εξαγορές εξακολουθούν να περνούν από τη φάση πλήρους ενσωμάτωσης.
Ας σταθούμε για λίγο στο παρακάτω νούμερο που τραβάει περισσότερο την προσοχή από οποιοδήποτε guidance. Το ανεκτέλεστο έργων.
Η Profile ξεκίνησε το 2026 με ανεκτέλεστο που έφθασε τα 140 εκατ. ευρώ, εκ των οποίων περίπου 110 εκατ. ευρώ προέρχονται από τον ιδιωτικό τομέα. Το συγκεκριμένο νούμερο αντιστοιχεί σχεδόν στο 295% των εσόδων που πραγματοποίησε ο όμιλος το 2025. Δύσκολα συναντά κανείς τέτοια αναλογία σε εταιρεία λογισμικού με κεφαλαιοποίηση 182 εκατ. ευρώ.
Ακόμη πιο ενδιαφέρουσα γίνεται η εικόνα όταν επιχειρήσει κανείς να μεταφράσει το ανεκτέλεστο σε δυνητική λειτουργική κερδοφορία. Η διοίκηση έχει εξηγήσει ότι μετά την πλήρη αφομοίωση των εξαγορών τα περιθώρια EBITDA μπορούν να επανέλθουν προς τη ζώνη του 30% έως 34%. Εάν εφαρμοστεί αυτό το εύρος στο σημερινό backlog, προκύπτει δυνητική λειτουργική κερδοφορία μεταξύ 42 και 47,6 εκατ. ευρώ.
Προσέξτε γιατί το συγκεκριμένο χαρτοφυλάκιο συμβάσεων αντιστοιχεί σχεδόν στο 77% της σημερινής κεφαλαιοποίησης της εταιρείας.
Την ίδια στιγμή, ο ισολογισμός παραμένει ιδιαίτερα υγιής. Τα ταμειακά διαθέσιμα προσεγγίζουν τα 35 εκατ. ευρώ, ενώ το καθαρό ταμείο κινείται στην περιοχή των 18-19 εκατ. ευρώ. Αυτό αποκτά ιδιαίτερη σημασία αν ληφθεί υπόψη ότι βρίσκεται σε εξέλιξη επενδυτικό πρόγραμμα ύψους 100 εκατ. ευρώ. Μέχρι σήμερα έχουν αξιοποιηθεί περίπου 20 εκατ. ευρώ, γεγονός που αφήνει διαθέσιμα περίπου 80 εκατ. ευρώ για νέες εξαγορές, ανάπτυξη προϊόντων και γεωγραφική επέκταση.
Η διοίκηση έχει ήδη ξεκαθαρίσει προς ποια κατεύθυνση κοιτάζει. Οι γερμανόφωνες αγορές και η Ιβηρική Χερσόνησος αποτελούν τους βασικούς στόχους για νέες κινήσεις. Πρόκειται για περιοχές με πολύ μεγαλύτερους τεχνολογικούς προϋπολογισμούς, μεγαλύτερα συμβόλαια και υψηλότερες αξίες πελατών από εκείνες που συναντά κανείς στην ελληνική αγορά.
Παράλληλα, η Profile έχει επενδύσει συστηματικά στην τεχνητή νοημοσύνη τα τελευταία χρόνια και πλέον περνά σε φάση εμπορικής αξιοποίησης των σχετικών λύσεων.
Ξεχωριστή αναφορά αξίζει και στο νέο έργο που εξασφάλισε η εταιρεία από την Τράπεζα Πειραιώς στον χώρο του Wealth Management και του Private Banking. Σύμφωνα με πληροφορίες της αγοράς, το συγκεκριμένο έργο ξεπερνά σε μέγεθος το project της Kommuninvest και κατακυρώθηκε έπειτα από ανταγωνισμό με μεγάλους διεθνείς παρόχους λογισμικού. Τέτοιου τύπου συμβάσεις έχουν πολλαπλασιαστική αξία, καθώς λειτουργούν ως διαβατήριο για νέες συμφωνίες με τραπεζικούς και επενδυτικούς οργανισμούς.
Το βλέμμα της διοίκησης βρίσκεται επίσης στραμμένο στην Αίγυπτο.
Η Profile συνεργάζεται ήδη με την Κεντρική Τράπεζα της χώρας και συμμετέχει σε διαδικασίες για δύο έως τρία μεγάλα τραπεζικά έργα. Σε μια αγορά άνω των 110 εκατομμυρίων κατοίκων, η διαδικασία ψηφιακού μετασχηματισμού του τραπεζικού συστήματος βρίσκεται ακόμη σε σχετικά πρώιμο στάδιο. Αυτό δημιουργεί σημαντικό πεδίο ανάπτυξης για προμηθευτές τεχνολογικών λύσεων με εξειδίκευση στον χρηματοοικονομικό κλάδο.
Και σαν να μην έφθαναν όλα αυτά, προστίθεται πλέον και ένας ακόμη τομέας. Το Defence Tech.
Η επέκταση του εταιρικού σκοπού, οι πιστοποιήσεις που έχουν ήδη αποκτηθεί και οι διαδικασίες που βρίσκονται σε εξέλιξη με το ΝΑΤΟ και το ΕΛΚΑΚ ανοίγουν μια νέα αγορά δυνητικών πελατών για τον όμιλο. Η Profile διαθέτει τεχνογνωσία σε risk systems, transaction processing, κυβερνοασφάλεια και σύνθετες πληροφοριακές εφαρμογές, περιοχές που βρίσκονται πολύ κοντά στις ανάγκες των σύγχρονων αμυντικών συστημάτων.
Το επενδυτικό ενδιαφέρον επιστρέφει τελικά στην αποτίμηση. Σήμερα η αγορά αποτιμά την εταιρεία περίπου στις 9 φορές EV/EBITDA με βάση τις εκτιμήσεις για το 2026. Οι ευρωπαϊκές εταιρείες λογισμικού που δραστηριοποιούνται σε banking software, wealth management και fintech λύσεις κινούνται συχνά σε εύρος 15 έως 20 φορές EBITDA, ανάλογα με τους ρυθμούς ανάπτυξης και τη γεωγραφική τους παρουσία.
Αν η Profile προσεγγίσει τα 100 εκατ. ευρώ έσοδα και τα 28 έως 30 εκατ. ευρώ EBITDA το 2027, τότε ένας πολλαπλασιαστής 15x EV/EBITDA οδηγεί σε επιχειρηματική αξία 420 έως 450 εκατ. ευρώ. Με την προσθήκη του καθαρού ταμείου, η κεφαλαιοποίηση μετακινείται στην περιοχή των 440 έως 470 εκατ. ευρώ, κάτι που αντιστοιχεί σε τιμή μετοχής περίπου 17,5 έως 19 ευρώ.
Αντίστοιχα, στην περίπτωση που ο στόχος των 130 εκατ. ευρώ εσόδων για το 2028 συνδυαστεί με EBITDA μεταξύ 39 και 44 εκατ. ευρώ, τότε μια αποτίμηση 15 φορές EBITDA οδηγεί σε κεφαλαιοποίηση 600 έως 680 εκατ. ευρώ. Σε όρους μετοχής, μιλάμε για επίπεδα κοντά στα 24 έως 27 ευρώ.
Η ουσιαστική συζήτηση λοιπόν βρίσκεται στο κατά πόσο η αγορά έχει αρχίσει να αποτιμά μια εταιρεία με 140 εκατ. ευρώ ανεκτέλεστο, παρουσία σε 50 χώρες, επενδυτικό πρόγραμμα 100 εκατ. ευρώ, διαθέσιμα 35 εκατ. ευρώ, νέες εξαγορές υπό αξιολόγηση, έργα Wealth Management, τραπεζικές ευκαιρίες στην Αίγυπτο, επενδύσεις στην Agentic AI και προετοιμασία εισόδου στον χώρο του Defence Software.
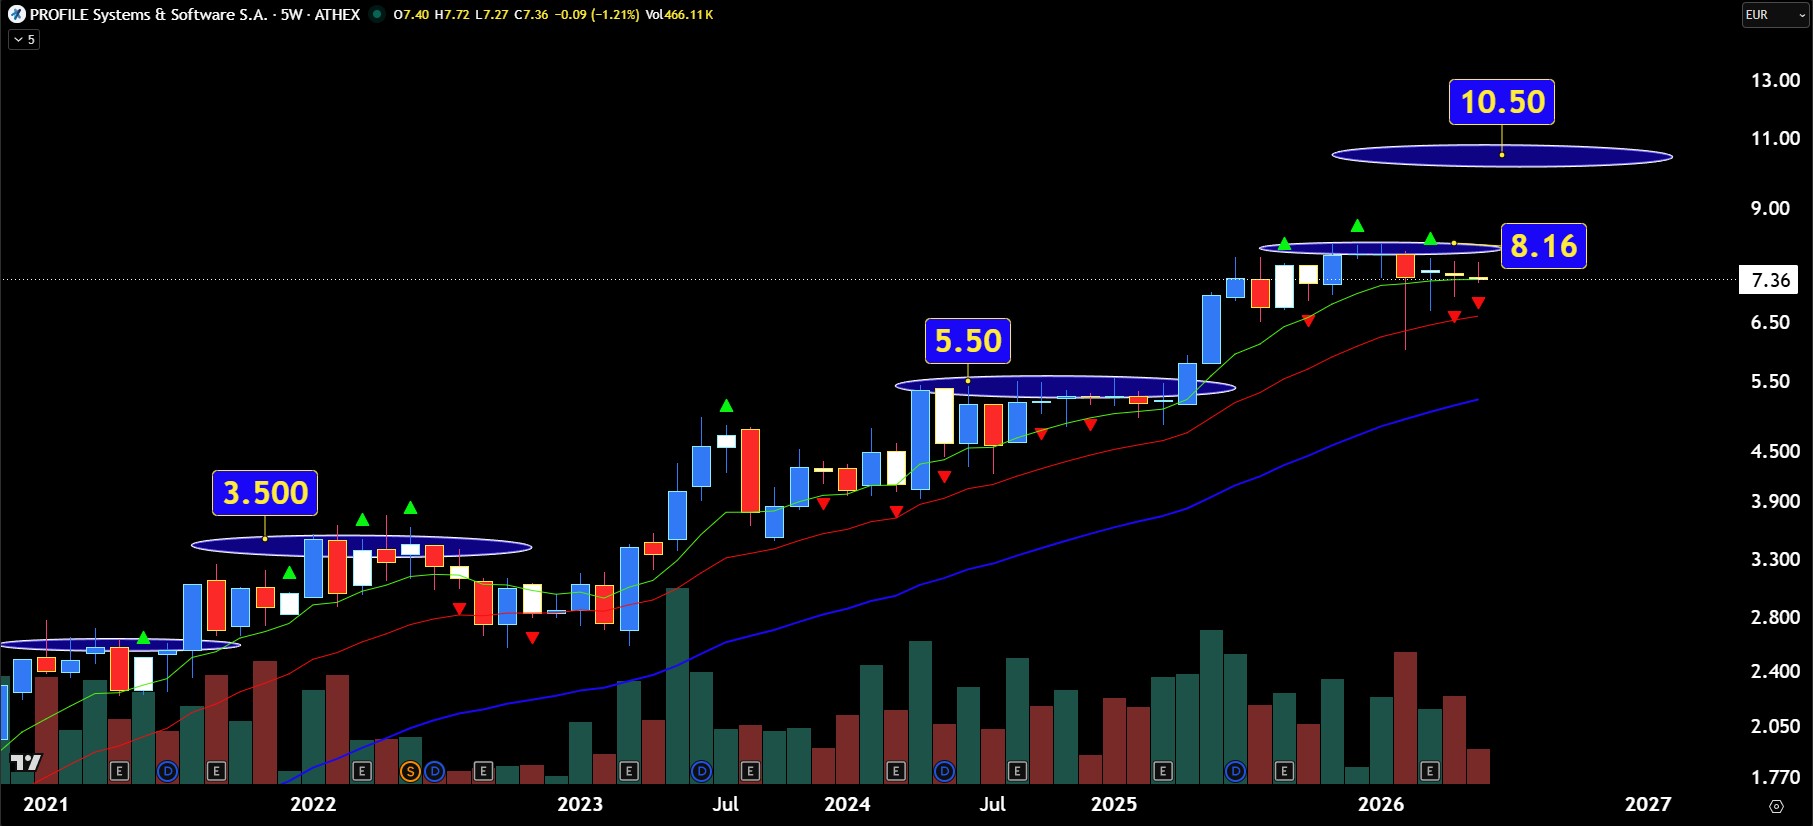
Η ειρωνεία της υπόθεσης είναι ότι μετά από όλα όσα ακούστηκαν στη Γενική Συνέλευση, η μετοχή είναι στο -1% και στα 7,36 ευρώ.
Για να ξέρετε οι μεγαλύτερες αναθεωρήσεις αποτιμήσεων δεν ξεκινούν όταν όλοι έχουν πειστεί, αλλά όταν οι περισσότεροι παραμένουν αδιάφοροι.
Το έχω δει φυσικά και στο παρελθόν σε τόσες άλλες μετοχικές αξίες όπου μετά έτρεχαν όλοι πίσω από τη τιμή.
Διαγραμματικά η μετοχή δείχνει να συσσωρεύει δυνάμεις ώστε την επόμενη φορά που θα δει τα 8,16 να μη ξανακοιτάξει πίσω της. Το ίδιο μοτίβο άλλωστε έχει κάνει και στα 3,50 και στα 5,50 ευρώ. Ο πρώτος στόχος βρίσκεται στο εύρος διακύμανσης των 9,50 με 10,50 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.