
Interlife: Η αριθμητική που δείχνει τα 10+ ευρώ
Η Interlife (ΙΝΛΙΦ) έκλεισε το 2025 με εντυπωσιακά μεγέθη που ανεβάζουν τον πήχη πολύ υψηλότερα από την τωρινή ζώνη αποτίμησης. Τα καθαρά κέρδη διαμορφώθηκαν κοντά στα 27,8 εκατ. ευρώ, έναντι περίπου 13–14 εκατ. ευρώ την προηγούμενη χρήση, ενώ τα κέρδη προ φόρων έφτασαν τα 32,7 εκατ. ευρώ. Τα ίδια κεφάλαια ενισχύθηκαν στα 169 εκατ. ευρώ από περίπου 140 εκατ. ευρώ, με αύξηση άνω του 20%, στοιχείο που διευρύνει την κεφαλαιακή βάση και τις δυνατότητες διανομής. Το ενεργητικό προσεγγίζει τα 395 εκατ. ευρώ από περίπου 340 εκατ. ευρώ, με το επενδυτικό χαρτοφυλάκιο να αγγίζει τα 370 εκατ. ευρώ, ενώ αναμένεται να ξεπεράσει τα 400 εκατ. ευρώ το 2026, καλύπτοντας έτσι το μεγαλύτερο μέρος του ισολογισμού και λειτουργώντας ως βασικός πολλαπλασιαστής κερδοφορίας.
Αυτό που ξεχωρίζει την Interlife είναι η ισορροπία ανάμεσα στην παραγωγή, στην μείωση των γενικών εξόδων παρά τις σημαντικές επενδύσεις στον ψηφιακό μετασχηματισμό και στην αξιοποίηση των κεφαλαίων. Τα εγγεγραμμένα ασφάλιστρα διαμορφώθηκαν στα 109,3 εκατ. ευρώ από περίπου 100 εκατ. ευρώ, καταγράφοντας αύξηση κοντά στο 9%, με τον κλάδο αυτοκινήτου να παραμένει η κύρια δεξαμενή εσόδων. Την ίδια στιγμή, το επενδυτικό αποτέλεσμα κινήθηκε σε αισθητά υψηλότερα επίπεδα, ενισχυμένο από αποδόσεις σε ομόλογα και χαρτοφυλάκιο τίτλων, σε μια συγκυρία όπου οι αποδόσεις της αγοράς χρήματος και κεφαλαίου ευνοούν εταιρείες με μεγάλη έκθεση σε επενδύσεις. Η συνολική κερδοφορία αποκτά έτσι μεγαλύτερο βάθος, καθώς η απόδοση κεφαλαίων αποκτά αυξημένο ειδικό βάρος έναντι της καθαρής αύξησης παραγωγής.
Με βάση τα δεδομένα του 2025, η αποτίμηση στο ταμπλό παραμένει σε επίπεδα που δεν αντανακλούν την κερδοφορία. Με κεφαλαιοποίηση στα 128,5 εκατ. ευρώ και καθαρά κέρδη σχεδόν 28 εκατ. ευρώ, η μετοχή διαπραγματεύεται με P/E κοντά στο 4,6x, επίπεδο που βρίσκεται αισθητά χαμηλότερα από ευρωπαϊκές ασφαλιστικές που κινούνται στην περιοχή του 8x–12x. Ακόμη και σε όρους P/BV, η Interlife βρίσκεται περίπου στο 0,75x, όταν πολλές εισηγμένες του κλάδου διαπραγματεύονται μεταξύ 1,1x και 1,8x, ανάλογα με την απόδοση ιδίων κεφαλαίων.
Εδώ εντοπίζεται το σημείο που κάνει τη διαφορά για έναν επενδυτή: η σχέση ανάμεσα στην κερδοφορία και στην αποτίμηση. Με καθαρά κέρδη κοντά στα 28 εκατ. ευρώ και ίδια κεφάλαια στα 169 εκατ. ευρώ, η απόδοση ιδίων κεφαλαίων ξεπερνά το 16%, επίπεδο που στον ευρωπαϊκό ασφαλιστικό χώρο συνοδεύεται από αισθητά υψηλότερα multiples. Αν η αγορά τοποθετήσει τη μετοχή σε έναν συντηρητικό πολλαπλασιαστή P/E 7x, τότε η θεωρητική κεφαλαιοποίηση διαμορφώνεται κοντά στα 195 εκατ. ευρώ, που μεταφράζεται σε τιμή μετοχής περίπου 10,5 ευρώ.
Σε μια επόμενη ανάγνωση, όπου λαμβάνεται υπόψη η συνέπεια της κερδοφορίας και η συμβολή του επενδυτικού χαρτοφυλακίου, η αποτίμηση σε P/E 8x οδηγεί την κεφαλαιοποίηση προς τα 220 εκατ. ευρώ, με τη μετοχή να κινείται στην περιοχή των 11,8 ευρώ. Πρόκειται για επίπεδα που προσεγγίζουν περισσότερο την αποδοτικότητα των κεφαλαίων και τη συνολική ποιότητα των αποτελεσμάτων.
Παράλληλα, η πολιτική μερισμάτων λειτουργεί ως πρόσθετος μοχλός. Με προτεινόμενο μέρισμα γύρω στα 0,25 ευρώ ανά μετοχή, η μερισματική απόδοση διαμορφώνεται κοντά στο 3,6%, με περιθώρια ενίσχυσης όσο η κερδοφορία παραμένει σε αυτά τα επίπεδα. Σε ένα περιβάλλον όπου οι επενδυτές αναζητούν συνδυασμό εισοδήματος και κεφαλαιακής υπεραξίας, τέτοια χαρακτηριστικά αποκτούν ιδιαίτερη βαρύτητα.
Η Interlife εισέρχεται στο 2026 με κεφαλαιακή επάρκεια, ισχυρή κερδοφορία και επενδυτικό χαρτοφυλάκιο που μπορεί να συνεχίσει να στηρίζει τα αποτελέσματα. Η αγορά προς το παρόν τιμολογεί τη μετοχή σαν μια μικρή ασφαλιστική, ενώ τα μεγέθη παραπέμπουν σε εταιρεία με σαφώς μεγαλύτερη αξία.
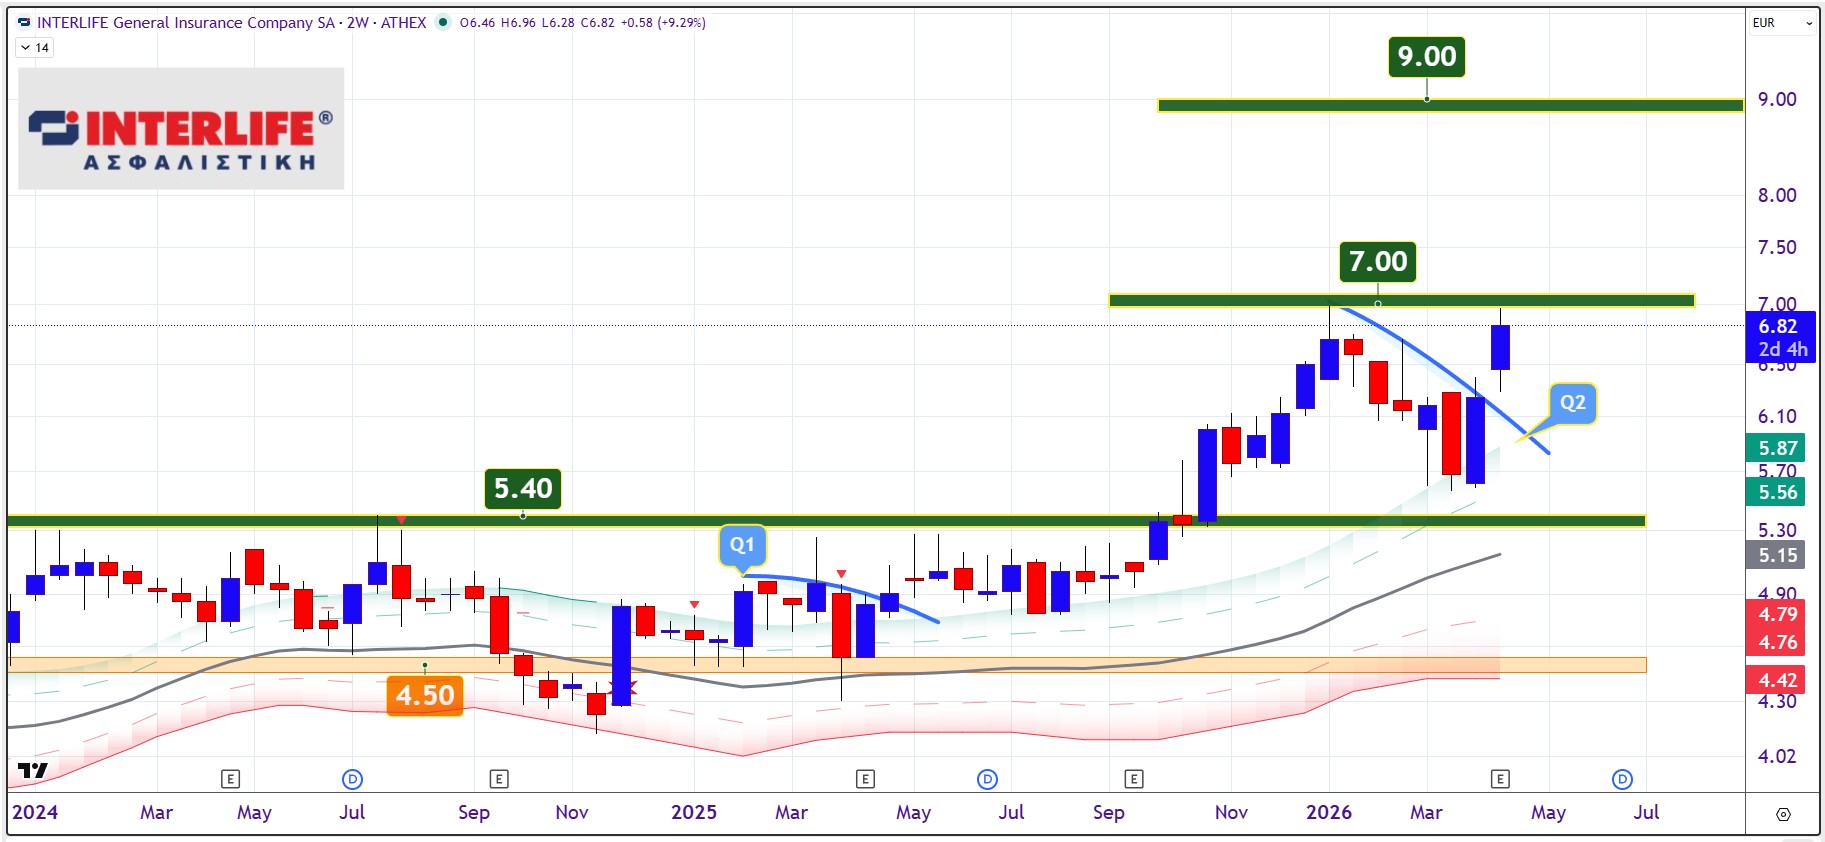
Από άποψη διαγραμματικής ανάλυσης η ανοδική διάσπαση των 7 ευρώ θα ανοίξει την πύλη για μια μεσοπρόθεσμη κίνηση μέσα στο εύρος των 8,40 με 9 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.