Τράπεζες: Κέρδη, κεφάλαια και υψηλές διανομές
Οι τέσσερις συστημικές τράπεζες εισέρχονται σε μια νέα αναπτυξιακή τροχιά με χαρακτηριστικά που πριν από λίγα χρόνια έμοιαζαν δύσκολο να συνυπάρξουν: ισχυρή κερδοφορία, υψηλή κεφαλαιακή επάρκεια, αυξανόμενες διανομές προς τους μετόχους και παράλληλα διψήφιες αποδόσεις ιδίων κεφαλαίων. Η νέα ανάλυση της Optima Bank ανεβάζει τις τιμές-στόχους και για τις τέσσερις τράπεζες, διατηρώντας σύσταση αγοράς σε ολόκληρο τον κλάδο. Πίσω από τις αναβαθμίσεις και πέρα από τις εκτιμήσεις για τα κέρδη του 2026, υπάρχει η εικόνα που διαμορφώνεται έως το 2028, με ανάπτυξη δανείων, αύξηση προμηθειών, ενίσχυση των δραστηριοτήτων wealth management και bancassurance και διανομές που αθροιστικά αναμένεται να ξεπεράσουν τα 7,6 δισ. ευρώ για τον κλάδο.
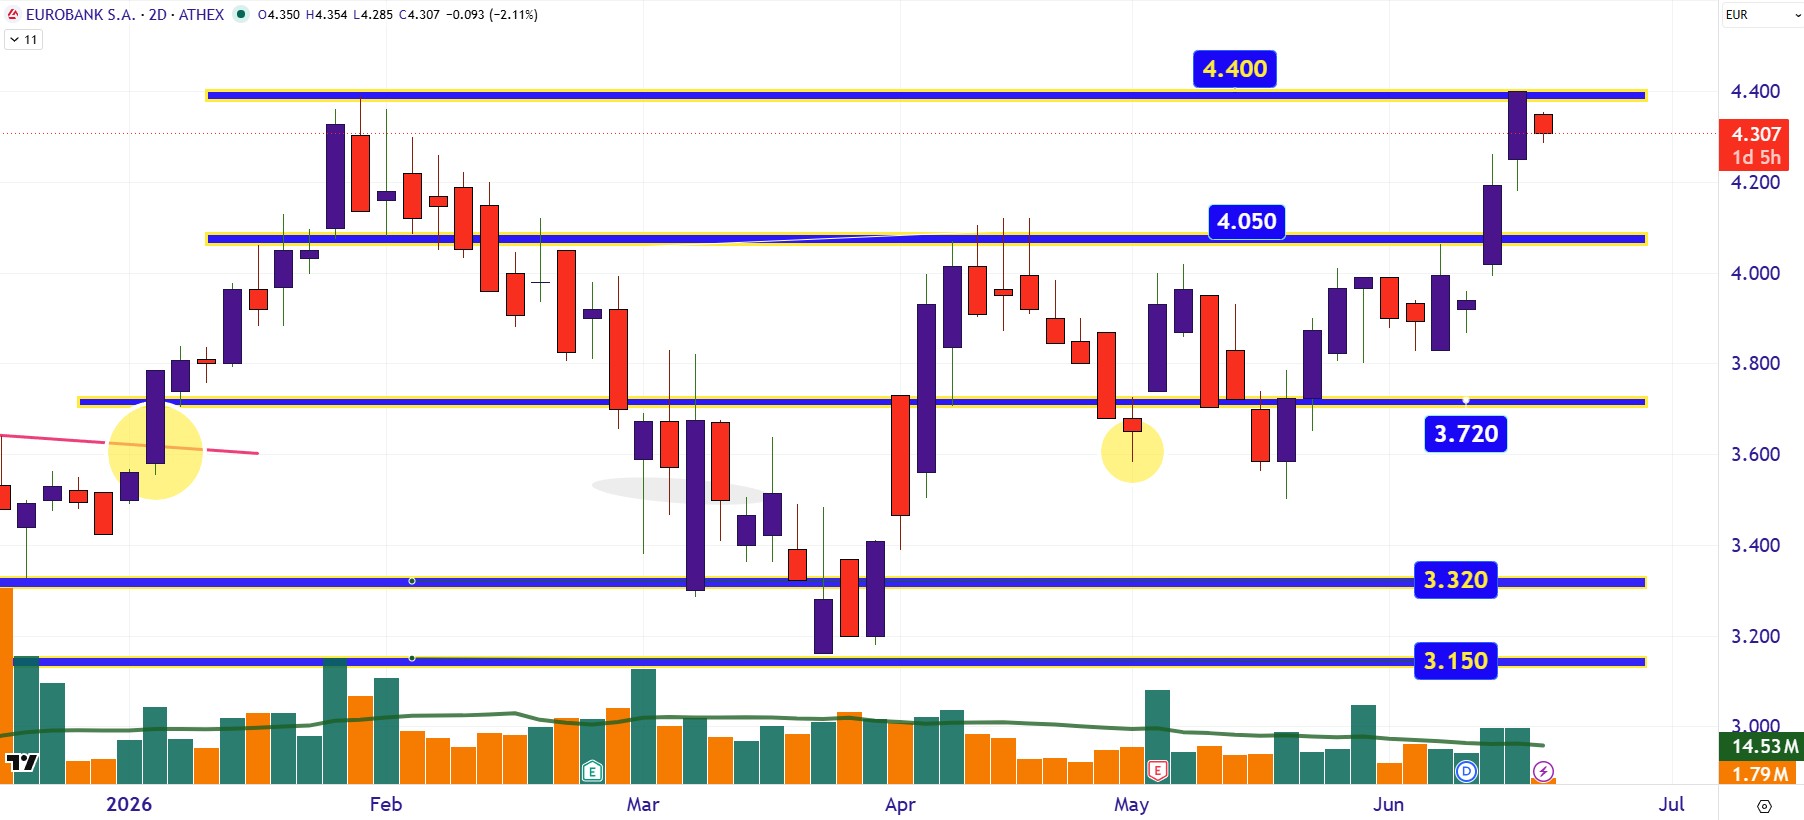
Η Eurobank ξεχωρίζει ως η κορυφαία επιλογή της Optima. Με τρέχουσα τιμή 4,335 ευρώ και τιμή-στόχο 5,05 ευρώ, το περιθώριο ανόδου διαμορφώνεται κοντά στο 16,5%, ενώ η τράπεζα εμφανίζει το υψηλότερο επίπεδο λειτουργικής αποδοτικότητας και την ισχυρότερη διαφοροποίηση πηγών κερδοφορίας. Πάνω από το 50% των προσαρμοσμένων καθαρών κερδών προέρχεται πλέον από δραστηριότητες εκτός Ελλάδας, με την Κύπρο, τη Βουλγαρία και το Λουξεμβούργο να προσφέρουν πρόσθετες πηγές ανάπτυξης. Η Optima εκτιμά ότι τα καθαρά κέρδη θα προσεγγίσουν τα 1,72 δισ. ευρώ το 2028, ενώ τα έσοδα από προμήθειες αναμένεται να αυξηθούν από 770 εκατ. ευρώ το 2025 σε πάνω από 1 δισ. ευρώ το 2028. Ιδιαίτερο ενδιαφέρον έχει η επικείμενη απόκτηση της Eurolife Life, η οποία εκτιμάται ότι θα προσθέσει περίπου 100 εκατ. ευρώ ετήσιων προμηθειών. Παράλληλα, η τράπεζα αναμένεται να διατηρήσει ROTE 16,7%, δείκτη CET1 άνω του 14% και μερισματικές αποδόσεις που προσεγγίζουν το 7,5% το 2028, συνδυασμός τον οποίο λίγες ευρωπαϊκές τράπεζες μπορούν να επιδείξουν. Από πλευράς διαγραμματικής ανάλυσης, η μετοχή δείχνει να δοκιμάζει την ανοδική διάσπαση των 4,40 ευρώ, ώστε να ανοίξει ο δρόμος για τη ζώνη των 4,80 με 5 ευρώ.
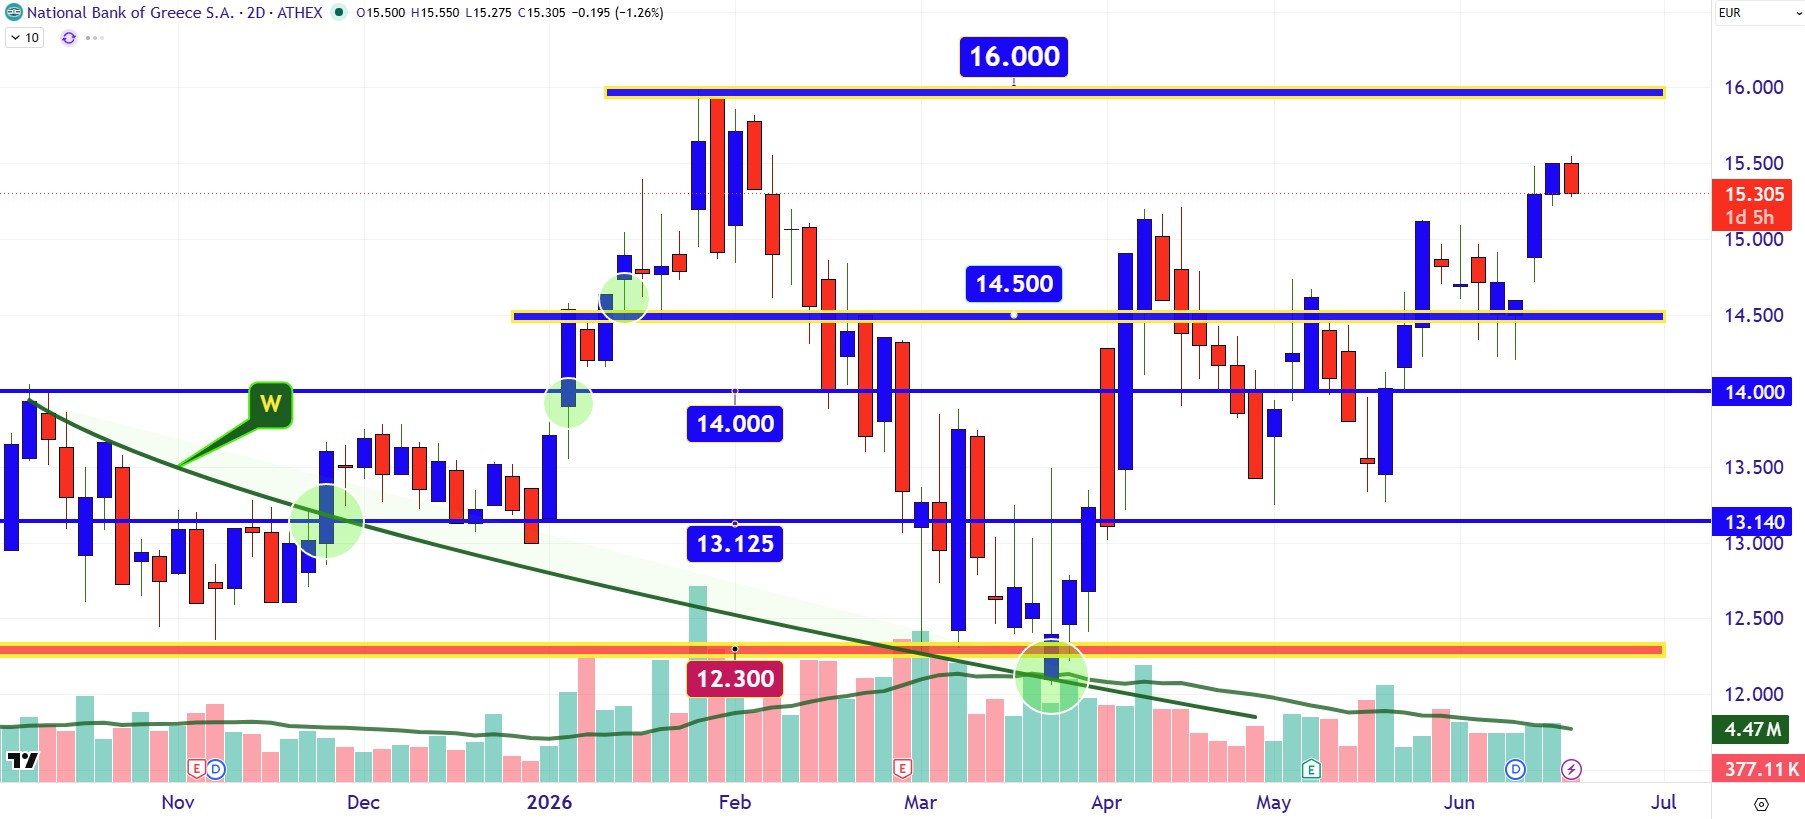
 Η Εθνική Τράπεζα παραμένει η επιλογή για όσους αναζητούν ισχυρούς ισολογισμούς και αυξημένη ορατότητα στις μελλοντικές διανομές. Με τιμή-στόχο 18,10 ευρώ έναντι τρέχουσας τιμής 15,465 ευρώ, το ανοδικό περιθώριο διαμορφώνεται κοντά στο 17%. Το μεγάλο πλεονέκτημα της τράπεζας βρίσκεται στο κεφαλαιακό της απόθεμα. Η Optima προβλέπει ότι, ακόμα και έπειτα από υψηλές διανομές, ο δείκτης CET1 θα παραμείνει κοντά στο 16% το 2028, επίπεδο υψηλότερο από των περισσότερων ανταγωνιστών. Το 2025 η τράπεζα πραγματοποίησε έκτακτη επαναγορά μετοχών ύψους 300 εκατ. ευρώ, ενώ η Optima αφήνει ανοιχτό το ενδεχόμενο πρόσθετων διανομών τα επόμενα χρόνια. Εξίσου σημαντική είναι η ποιότητα του χαρτοφυλακίου, καθώς ο δείκτης μη εξυπηρετούμενων ανοιγμάτων εκτιμάται ότι θα περιοριστεί στο 2%, με κάλυψη που προσεγγίζει το 122%. Στο μέτωπο της κερδοφορίας, τα καθαρά κέρδη αναμένονται στα 1,44 δισ. ευρώ το 2028, ενώ η συνεργασία με την Allianz δημιουργεί πρόσθετες δυνατότητες ανάπτυξης στις ασφαλιστικές εργασίες και στις προμήθειες. Διαγραμματικά, η μετοχή θέλει να δημιουργήσει ένα αγοραστικό “πάτημα” πάνω από τα 15 ευρώ, ώστε να κινηθεί προς το όριο των 16 ευρώ.
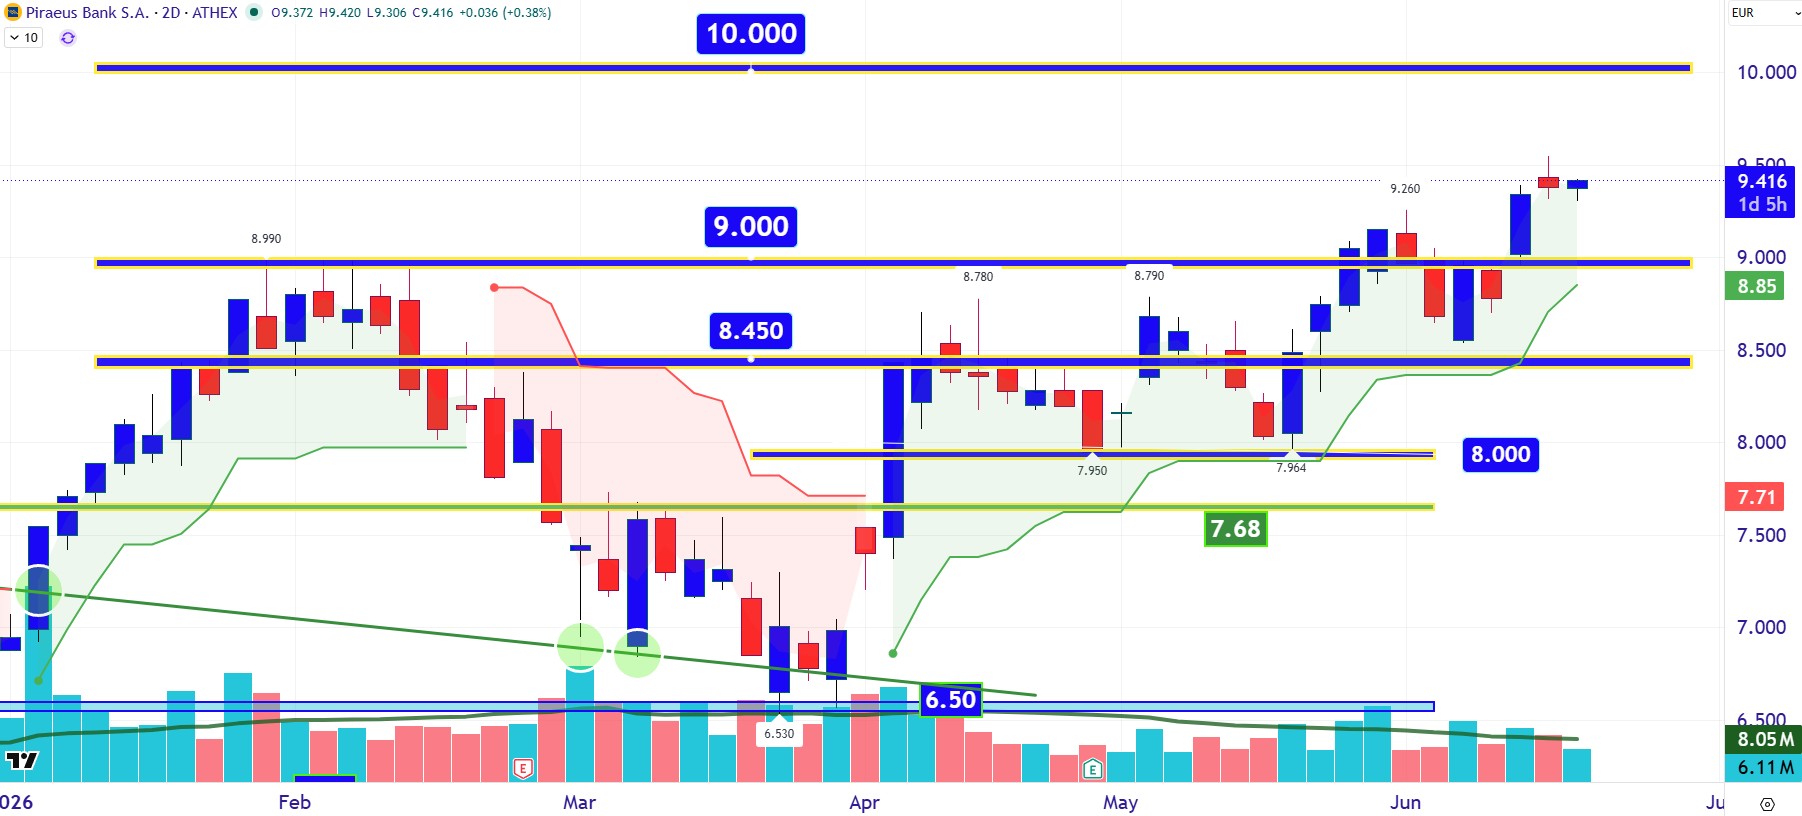
 Η Τράπεζα Πειραιώς εμφανίζει το πιο άμεσο στοίχημα πάνω στην πορεία της ελληνικής οικονομίας. Με τιμή-στόχο 10,52 ευρώ και τρέχουσα τιμή 9,426 ευρώ, το περιθώριο ανόδου φθάνει περίπου το 11,6%, ωστόσο η πραγματική δύναμη της επενδυτικής περίπτωσης βρίσκεται στις ταμειακές διανομές. Η διοίκηση έχει θέσει ως στόχο επιστροφές κεφαλαίου ύψους 5 δισ. ευρώ έως το 2030, σχεδόν αποκλειστικά μέσω μερισμάτων. Η ενσωμάτωση της Εθνικής Ασφαλιστικής δημιουργεί μία από τις ισχυρότερες πλατφόρμες bancassurance στην ελληνική αγορά, ενώ τα έσοδα από ασφάλειες, asset management και wealth management προβλέπεται να αυξάνονται με διψήφιους ρυθμούς. Η Optima εκτιμά ότι τα καθαρά κέρδη θα ανέλθουν στα 1,36 δισ. ευρώ το 2028, με ROTE 15,9%, δείκτη κόστους προς έσοδα μόλις 33,6% και δείκτη NPE στο 1,8%. Ιδιαίτερη αξία έχει επίσης το γεγονός ότι η Πειραιώς πέτυχε ήδη την ισχυρότερη χρηματιστηριακή επίδοση του κλάδου μέσα στο 2026, γεγονός που επιβεβαιώνει την εμπιστοσύνη της αγοράς στην εκτέλεση του επιχειρηματικού της σχεδίου. Στο διημερήσιο chart η ανοδική διαφυγή πάνω από τα 9 ευρώ έχει στρέψει το βλέμμα προς τη ζώνη των 10 ευρώ.
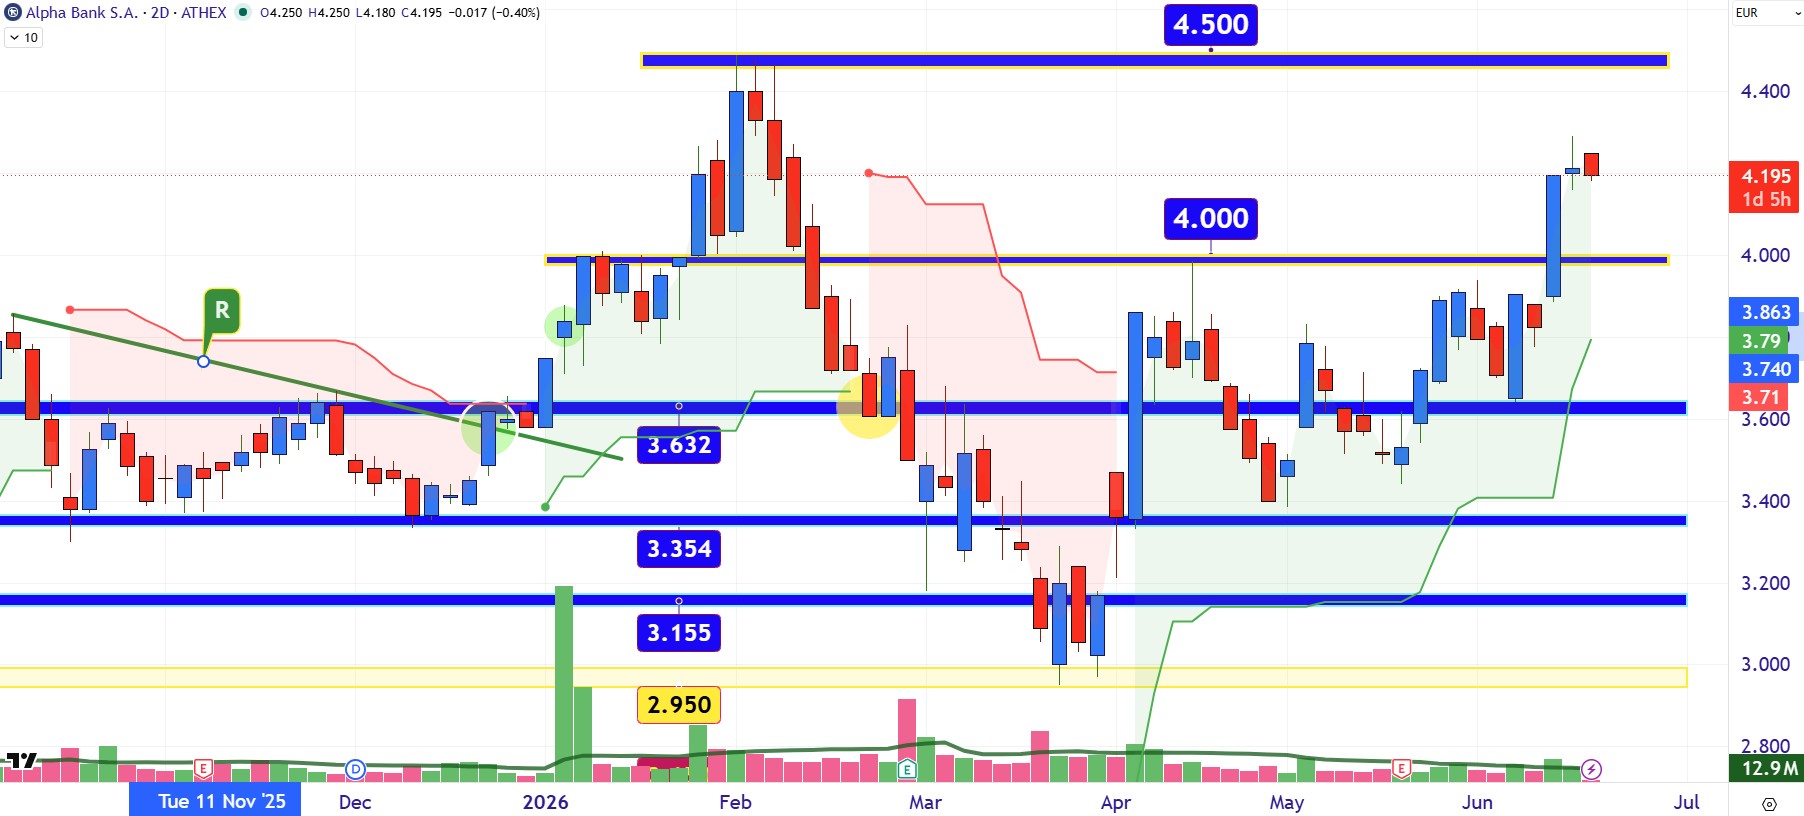
 Η Alpha Bank είναι πιθανόν η περίπτωση που κρύβει τις περισσότερες στρατηγικές κινήσεις κάτω από την επιφάνεια των αριθμών. Με τιμή-στόχο 4,79 ευρώ έναντι τρέχουσας τιμής 4,22 ευρώ, η Optima βλέπει περιθώριο ανόδου περίπου 13,5%. Η τράπεζα επεκτείνεται ταυτόχρονα σε επενδυτική τραπεζική, asset management, wealth management και ασφαλιστικές εργασίες, αξιοποιώντας τις εξαγορές των AstroBank, Alpha Trust και Axia Ventures αλλά και τη στρατηγική συνεργασία με τη UniCredit. Οι προβλέψεις της Optima δείχνουν αύξηση των εσόδων από προμήθειες από 501 εκατ. ευρώ το 2025 σε 695 εκατ. ευρώ το 2028, ενώ τα καθαρά κέρδη εκτιμάται ότι θα προσεγγίσουν τα 1,15 δισ. ευρώ. Παράλληλα, ο δείκτης NPE αναμένεται να υποχωρήσει στο 2,7%, η κεφαλαιακή επάρκεια να διατηρηθεί κοντά στο 14,5% και οι συνολικές αποδόσεις προς τους μετόχους να αυξηθούν από 6% το 2026 σε 8,5% το 2028. Το Capital Markets Day του δεύτερου εξαμήνου αναμένεται να προσφέρει περισσότερες λεπτομέρειες για το επόμενο στάδιο αυτής της στρατηγικής. Ο ανοδικός στόχος στη διαγραμματική ανάλυση της μετοχής είναι η ζώνη των 4,50 με 4,74 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.