Optima Bank – Πόσο ακόμη μπορεί να τρέξει;
Στα 12,60 ευρώ και με κεφαλαιοποίηση 2,788 δισ. ευρώ, η Optima Bank (OPTIMA) έχει ήδη διανύσει μέχρι τώρα μεγάλη χρηματιστηριακή απόσταση. Η Jefferies ξεκινά κάλυψη με στόχο τα 15,70 ευρώ, αφήνοντας περίπου 24,6% ανοδικό περιθώριο από τη σημερινή τιμή. Το ερώτημα για τον επενδυτή βρίσκεται πλέον στην αντοχή των αποδόσεων καθώς ο ισολογισμός μεγαλώνει.
Η τράπεζα ξεκίνησε το 2019, πέρασε σε κερδοφορία μόλις 18 μήνες αργότερα και μπήκε στο Χρηματιστήριο το 2023. Κουβαλά NPE ratio 1,6% και μηδενικά DTCs στο CET1. Η ανάπτυξη στηρίζεται σε εξειδικευμένα στελέχη πελατειακών σχέσεων (RM) και σε μικρό δίκτυο καταστημάτων. Το αποτέλεσμα αυτής της επιλογής φαίνεται στην παραγωγικότητα, καθώς δάνεια και καταθέσεις ανά RM αυξάνονται όσο ωριμάζουν οι σχέσεις με τους πελάτες.
Η Optima πληρώνει ακριβότερα για τις καταθέσεις της. Το κόστος καταθέσεων ήταν 1,09% έναντι 0,27% της Εθνικής στο δεύτερο τρίμηνο, ενώ οι προθεσμιακές αντιστοιχούν στο 57% των καταθέσεων. Η Jefferies θεωρεί ότι αυτό αντισταθμίζεται από την άλλη πλευρά του ισολογισμού. Οι μικρομεσαίες επιχειρήσεις πληρώνουν περίπου 50 μονάδες βάσης υψηλότερα spreads από τις μεγάλες επιχειρήσεις και έτσι η Optima πέτυχε καθαρό επιτοκιακό περιθώριο 3,3%, το υψηλότερο μεταξύ των ελληνικών τραπεζών στο δεύτερο τρίμηνο.
Η Jefferies προβλέπει ότι τα δάνεια θα κινηθούν από 5,05 δισ. ευρώ το 2025 στα 8,79 δισ. το 2028, ενώ οι καταθέσεις από 6,30 δισ. σε 10,95 δισ. ευρώ. Τα καθαρά έσοδα από τόκους ανεβαίνουν από 210 εκατ. σε 422 εκατ. ευρώ και οι προμήθειες από 62 εκατ. σε 139 εκατ. ευρώ.
Τα συνολικά έσοδα φτάνουν τα 582 εκατ. ευρώ και τα καθαρά κέρδη τα 340 εκατ. ευρώ, σχεδόν διπλάσια από τα 171 εκατ. του 2025.
Το νούμερο που τραβά το μάτι βρίσκεται στο δείκτη κόστους προς έσοδα. Από 22% το 2025, η Jefferies περιμένει 20% το 2026 και το 2027 και 19% το 2028. Το ROTE παραμένει στο 26,7% το 2026, 25,5% το 2027 και 23,9% το 2028. Ακόμη και μετά την υποχώρηση από τα σημερινά εξαιρετικά επίπεδα, η απόδοση του 2028 βρίσκεται περίπου έξι ποσοστιαίες μονάδες πάνω από το 18% που χρησιμοποιεί η Jefferies για τον ευρωπαϊκό τραπεζικό κλάδο.
Κάτω από αυτά τα ποσοστά κρύβεται μια δεύτερη πηγή ανάπτυξης. Τα υπό διαχείριση κεφάλαια (AUM) έφτασαν τα 6,3 δισ. ευρώ στο πρώτο εξάμηνο, αυξημένα 33%, ενώ η Euroxx φέρνει ακόμη περίπου 1 δισ. ευρώ AUM. Η Euroxx κατέχει περίπου 12% της χρηματιστηριακής αγοράς brokerage και η Jefferies εκτιμά ότι το ενιαίο σχήμα μπορεί να ξεπεράσει το 18% στο Euronext Athens. Υπολογίζει επίσης ότι η συναλλαγή μπορεί να προσθέσει περίπου 10 μονάδες βάσης στο fee margin, ανεβάζοντάς το στις 110 μ.β. από το 2027.
Αυτό έχει υψηλή σημασία επειδή η σχέση με μια μικρομεσαία επιχείρηση μπορεί να ξεκινήσει από ένα δάνειο και να συνεχίσει σε factoring, leasing, εγγυητικές, trade finance, M&A, IPO, έκδοση ομολόγων, brokerage και διαχείριση περιουσίας. Η Jefferies βλέπει την Optima να αυξάνει το έσοδο που παίρνει από κάθε πελατειακή σχέση καθώς οι επιχειρήσεις μεγαλώνουν και οι χρηματοδοτικές τους ανάγκες γίνονται πιο σύνθετες.
Η παραγωγή κεφαλαίου αρχίζει πλέον να ξεπερνά τις ανάγκες της πιστωτικής επέκτασης.
Για ετήσια αύξηση δανείων περίπου 1,2 δισ. ευρώ, η Jefferies υπολογίζει ότι απαιτούνται περίπου 160 εκατ. ευρώ κέρδη για τη χρηματοδότηση της αύξησης των risk-weighted assets. Για το 2027 περιμένει καθαρά κέρδη 288 εκατ. ευρώ. Μετά τη χρηματοδότηση της πιστωτικής επέκτασης και payout 30%, υπολογίζει ότι περισσεύουν περίπου 40 εκατ. ευρώ.
Αυτά μπορούν να στηρίξουν περίπου 300 εκατ. ευρώ επιπλέον νέων δανείων, να χρησιμοποιηθούν για μικρότερες εξαγορές ή να αυξήσουν τις διανομές προς τους μετόχους. Και το διαθέσιμο ποσό μεγαλώνει περαιτέρω το 2028, καθώς τα καθαρά κέρδη ανεβαίνουν στα 340 εκατ. ευρώ. Η Jefferies αναφέρει ακόμη τη δυνατότητα τιτλοποιήσεων μεταφοράς πιστωτικού κινδύνου, οι οποίες μπορούν να απελευθερώσουν πρόσθετο εποπτικό κεφάλαιο για νέα δάνεια ή διανομές.
Στην αποτίμηση, η Jefferies βλέπει την Optima στις 7,7 φορές τα κέρδη του 2028, ενώ προβλέπει μερισματική απόδοση 3,9% για εκείνη τη χρονιά. Η Jefferies περιμένει την Optima να διατηρεί απόδοση ενσώματων ιδίων κεφαλαίων κοντά στο 24% το 2028, όταν ο ευρωπαϊκός τραπεζικός κλάδος κινείται στο 18%. Παράλληλα, τα κέρδη ανά μετοχή εκτιμάται ότι θα αυξάνονται κατά περίπου 26% τον χρόνο μεταξύ 2025 και 2028, υπερδιπλάσια από τον ευρωπαϊκό μέσο όρο. Κι όμως, με βάση τα κέρδη του 2028, η μετοχή διαπραγματεύεται περίπου 20% φθηνότερα από τις ευρωπαϊκές τράπεζες.
Στο θετικό σενάριο η τιμή φτάνει τα 18,90 ευρώ, με καθαρό επιτοκιακό περιθώριο 3,5%, κόστος πιστωτικού κινδύνου 45 μονάδες βάσης και ROTE 27%. Με τη μετοχή σήμερα στα 12,60 ευρώ, αυτό αντιστοιχεί σε άνοδο 50%. Η βασική τιμή-στόχος των 15,70 ευρώ δίνει περίπου 24,6%.
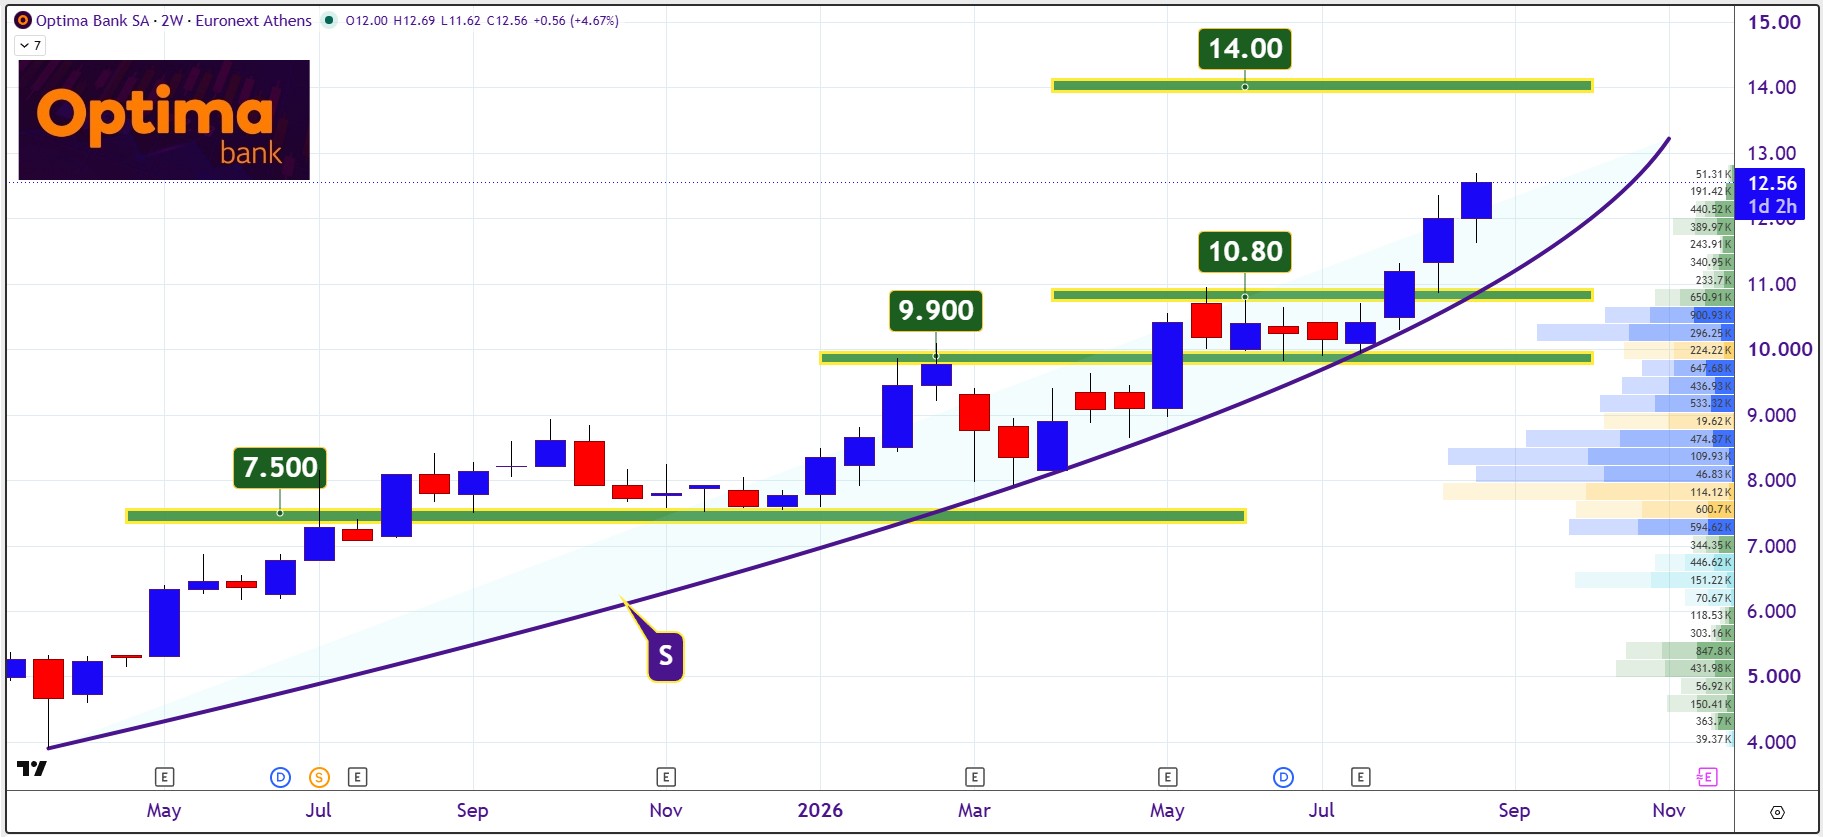
Εδώ η μετοχή στη διαγραμματική ανάλυση εμφανίζεται μετά τη διάσπαση των 10,80 ευρώ να κατευθύνεται προς τα 14 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.