Η Πειραιώς μοιράζει 3,83 ευρώ
Στα 10,20 ευρώ και με κεφαλαιοποίηση 12,606 δισ. ευρώ, η Πειραιώς (ΠΕΙΡ) παραμένει η πρώτη επιλογή της UBS μεταξύ των τεσσάρων συστημικών. Η τιμή-στόχος των 12 ευρώ δίνει περιθώριο περίπου 17,6% από τα σημερινά επίπεδα.
Όμως το καλύτερο υλικό της ανάλυσης βρίσκεται στο … βάθος πέρα από τον δωδεκάμηνο στόχο. Μέχρι το 2030 η UBS περιμένει αισθητά υψηλότερα κέρδη, σχεδόν διπλάσιο μέρισμα σε σχέση με το 2026 και NPEs που κατεβαίνουν στο 1,5%.
Τα προσαρμοσμένα κέρδη υπολογίζονται σε 1,224 δισ. ευρώ το 2026, 1,386 δισ. το 2027 και 1,477 δισ. ευρώ το 2028. Στην τριετία συγκεντρώνονται 4,087 δισ. ευρώ, περίπου 32,4% της σημερινής κεφαλαιοποίησης. Για το 2029 η UBS υπολογίζει 1,555 δισ. ευρώ και για το 2030 1,675 δισ. ευρώ. Το άθροισμα της πενταετίας 2026-2030 φτάνει τα 7,317 δισ. ευρώ, ποσό ίσο με περίπου 58% της σημερινής χρηματιστηριακής αξίας της Πειραιώς. Με την τρέχουσα κεφαλαιοποίηση και τα κέρδη του 2030, ο λόγος διαμορφώνεται σε περίπου 7,5 φορές.
Στις προμήθειες η Πειραιώς έχει ήδη πάρει μεγάλη απόσταση από τις άλλες τρεις.
Στο δεύτερο τρίμηνο του 2026 τα έσοδα από προμήθειες αντιστοιχούσαν στο 1,09% του ενεργητικού, έναντι 0,76% της Eurobank, 0,71% της Alpha και 0,62% της Εθνικής. Στην ίδια μέτρηση η Πειραιώς ήταν η μόνη πάνω από το 1%. Η UBS υπολογίζει τις καθαρές προμήθειες στα 878 εκατ. ευρώ το 2026, από 696 εκατ. το 2025, άνοδο 26% σε έναν χρόνο. Για το 2028 φτάνουν τα 920 εκατ. ευρώ.
Στο 2Q26 το cost-to-income βρισκόταν στο 31%, χαμηλότερα από 34,6% της Εθνικής, 35,6% της Eurobank και 38,4% της Alpha. Η UBS περιμένει 33% για ολόκληρο το 2026 και στη συνέχεια 32,3% το 2027, 31,6% το 2028, 31% το 2029 και 30% το 2030. Η τράπεζα που ήδη παράγει τις περισσότερες προμήθειες ως ποσοστό ενεργητικού είχε ταυτόχρονα το χαμηλότερο cost-to-income της τετράδας στο 2Q26.
Η σχεδιαζόμενη εξαγορά της Εθνικής Ασφαλιστικής προσθέτει άλλη μία πηγή εσόδων σε αυτή τη βάση. Η UBS συνδέει τη συναλλαγή με τη δημιουργία ενός ολοκληρωμένου μοντέλου χρηματοοικονομικών και ασφαλιστικών υπηρεσιών και περιμένει υψηλότερη κερδοφορία με την πάροδο του χρόνου. Η ίδια έκθεση αναφέρει επίσης ότι η Πειραιώς παραμένει φθηνότερη σε όρους P/E και βλέπει περιθώριο περαιτέρω ανόδου της αποτίμησης.
Το προσαρμοσμένο EPS ανεβαίνει από 0,91 ευρώ το 2025 σε 0,99 ευρώ το 2026, 1,13 ευρώ το 2027 και 1,20 ευρώ το 2028. Για το 2030 η UBS φτάνει στα 1,36 ευρώ ανά μετοχή, σχεδόν 50% υψηλότερα από το 2025. Το TNAV ανά μετοχή ακολουθεί από 5,80 ευρώ το 2025 στα 7,60 ευρώ το 2028 και 8,50 ευρώ το 2030. Ο αριθμός των μετοχών παραμένει στα 1,236 δισ. σε όλο το διάστημα των προβλέψεων, οπότε εδώ η αύξηση του EPS έρχεται από την άνοδο της κερδοφορίας και όχι από συρρίκνωση του παρονομαστή.
Τα μερίσματα ανεβαίνουν ακόμη ταχύτερα. Η UBS προβλέπει 0,57 ευρώ το 2026, 0,71 ευρώ το 2027, 0,79 ευρώ το 2028, 0,85 ευρώ το 2029 και 0,91 ευρώ το 2030. Στην πενταετία το άθροισμα φτάνει τα 3,83 ευρώ ανά μετοχή, δηλαδή 37,5% της σημερινής τιμής των 10,20 ευρώ. Μόνο το μέρισμα του 2030 αντιστοιχεί σε απόδοση περίπου 8,9% πάνω στη σημερινή τιμή. Η UBS δίνει distribution yield 9% για εκείνη τη χρήση.
Τα επιχειρηματικά δάνεια στην Ελλάδα αυξήθηκαν από 22,236 δισ. ευρώ στις αρχές του 2024 σε 31,055 δισ. ευρώ στο 2Q26, άνοδο σχεδόν 40%. Η Πειραιώς είχε μάλιστα το μεγαλύτερο χαρτοφυλάκιο επιχειρηματικών δανείων της τετράδας στο τελευταίο τρίμηνο του πίνακα. Στο σύνολο του ομίλου η UBS ανεβάζει τα καθαρά δάνεια από 43,756 δισ. ευρώ το 2025 στα 52,188 δισ. το 2028 και 58,312 δισ. ευρώ το 2030.
Τα στεγαστικά της Πειραιώς αυξήθηκαν από 6,020 δισ. ευρώ στο πρώτο τρίμηνο του 2025 σε 6,196 δισ. ευρώ στο 2Q26. Στο ίδιο διάστημα το συνολικό στεγαστικό χαρτοφυλάκιο των τεσσάρων τραπεζών μειώθηκε από 24,904 δισ. σε 24,327 δισ. ευρώ. Η Πειραιώς είχε θετική μεταβολή στα τέσσερα από τα πέντε τελευταία τρίμηνα του πίνακα μετά το 1Q25.
Στα NPEs η UBS υπολογίζει υποχώρηση από 2% το 2025 σε 1,8% το 2028 και 1,5% το 2030. Το κόστος κινδύνου πέφτει από 0,63% το 2025 σε 0,59% το 2026, 0,49% το 2027 και 0,44% το 2028, πριν σταθεροποιηθεί κοντά στο 0,43% το 2029-2030. Στο 2Q26 το 91,5% των δανείων βρισκόταν στο Stage 1, ενώ το Stage 2 περιοριζόταν στο 5,3%. Η συνολική κάλυψη Stage 3 ήταν 53,4%, χαμηλότερη από Εθνική και Eurobank.
Στα χαμηλότερα επιτόκια η Πειραιώς πληρώνει το μεγαλύτερο τίμημα της τετράδας. Για Euribor χαμηλότερο κατά μία ποσοστιαία μονάδα, η UBS υπολογίζει απώλεια 160 εκατ. ευρώ στα καθαρά έσοδα από τόκους, ίση με 7,7% των NII του 2026. Στα EPS η επίπτωση φτάνει το 10,1%, έναντι 8,3% της Εθνικής, 7% της Eurobank και 6,4% της Alpha. Είναι η υψηλότερη ευαισθησία της τετράδας και αξίζει να συνυπολογίζεται απέναντι στους υψηλούς ρυθμούς κερδοφορίας και διανομών που περιμένει η UBS.
Στα 12,606 δισ. ευρώ σημερινής αξίας αντιστοιχούν 7,317 δισ. ευρώ προσαρμοσμένων κερδών στην πενταετία 2026-2030 και μερίσματα 3,83 ευρώ ανά μετοχή. Το cost-to-income φτάνει στο 30%, τα NPEs στο 1,5%, τα δάνεια ξεπερνούν τα 58 δισ. ευρώ και το EPS ανεβαίνει σχεδόν 50%. Η UBS έχει βάλει την Πειραιώς πρώτη στις επιλογές της. Οι αριθμοί εξηγούν γιατί.
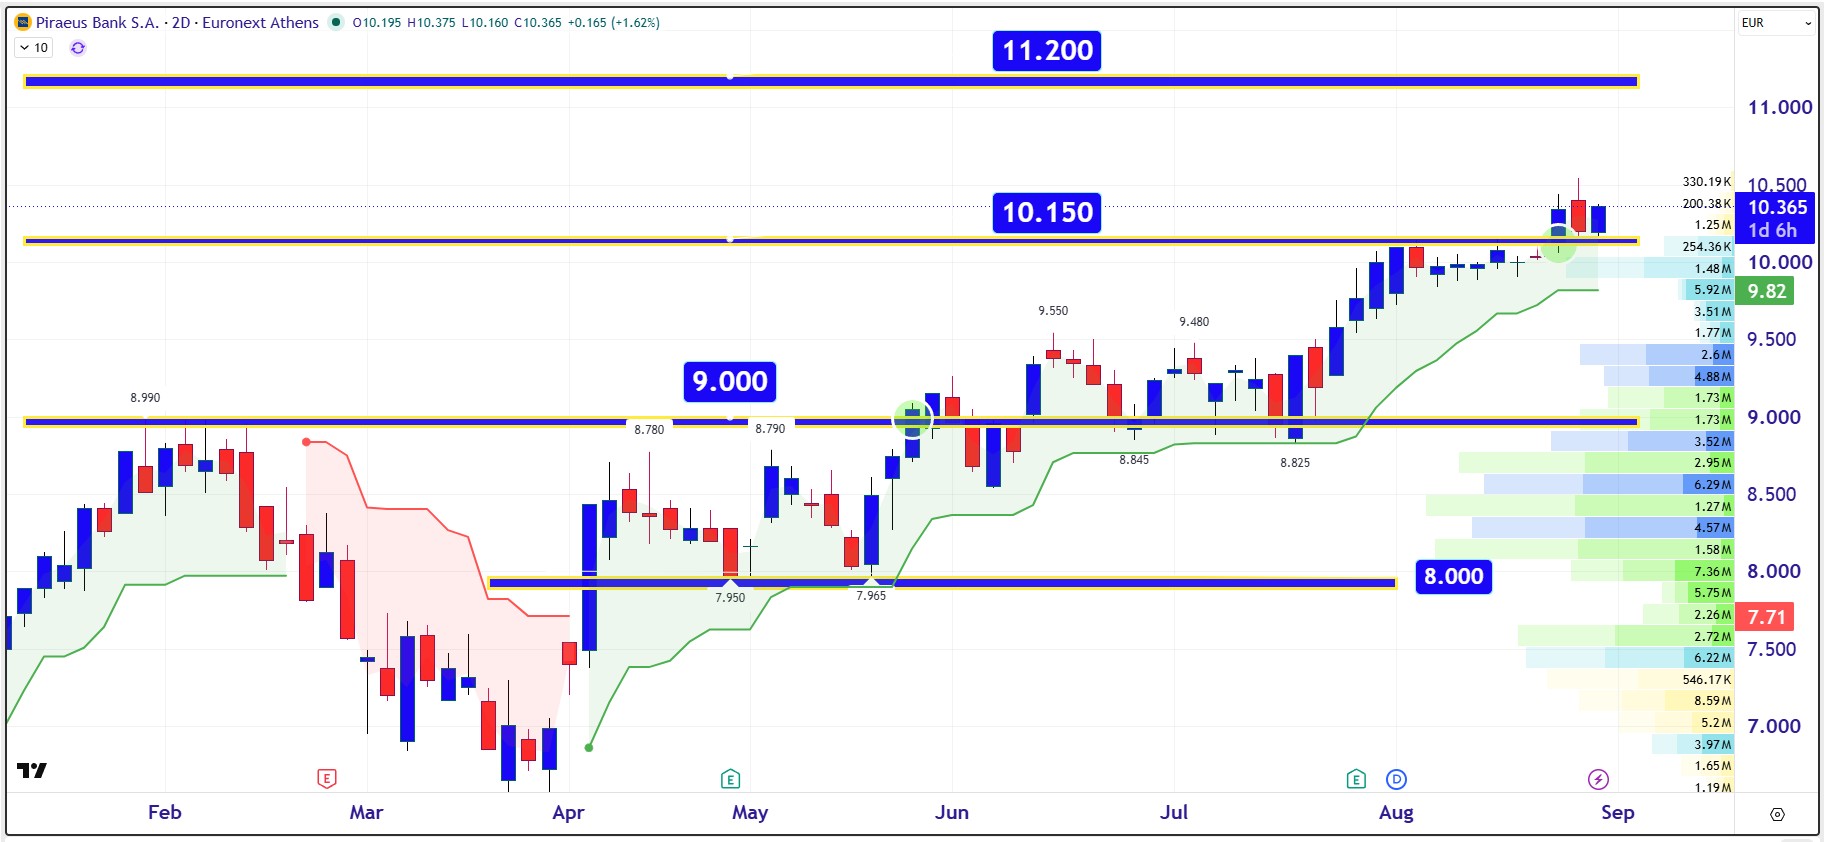
Η Πειραιώς έχει αλλάξει επίπεδο μετά το πέρασμα των 10,15 ευρώ. Η αγορά δοκίμαζε αυτή την περιοχή σχεδόν όλο τον Αύγουστο, με αλλεπάλληλα κλεισίματα γύρω από τα 10 ευρώ, ώσπου η ανοδική κίνηση της 26ης Αυγούστου έφερε τη μετοχή στα 10,34 ευρώ. Ακολούθησε κορυφή στα 10,54 ευρώ.
Το τεχνικό ζητούμενο τώρα είναι η συμπεριφορά πάνω από τα 10 ευρώ. Η περιοχή έχει περάσει από οροφή σε κοντινή στήριξη και όσο κρατά, το υψηλό των 10,54 ευρώ μπορεί να ξαναδοκιμαστεί. Επιστροφή κάτω από τα 10 ευρώ θα ξαναφέρει στο παιχνίδι τα 9,80-9,70 ευρώ. Αντίθετα, κίνηση πάνω από τα 10,54 ευρώ αφήνει αρκετό χώρο μέχρι την επόμενη μεγάλη περιοχή των 11,20 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.