ΔΕΗ – Από €170 στα €567 εκατ.;
Στη ΔΕΗ θα ξεκινούσα από τα 300 MW στην Κοζάνη και θα άφηνα για λίγο στην άκρη τα 24,2 δισ. ευρώ του συνολικού επενδυτικού προγράμματος.
Ο λόγος είναι ένα στοιχείο στην παρουσίαση του ομίλου που θεωρώ ότι αξίζει πολύ μεγαλύτερη προσοχή.
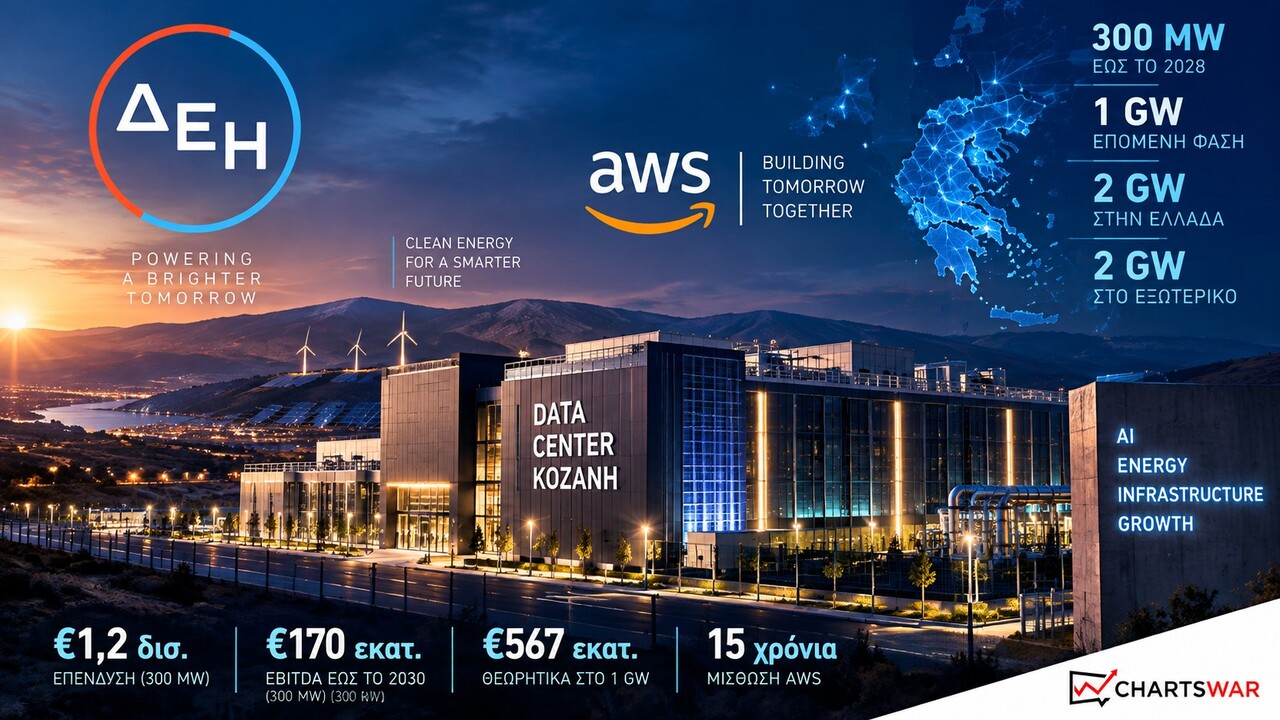
170 εκατ. ευρώ run-rate EBITDA έως το 2030.
Τόσα υπολογίζει η ΔΕΗ ότι μπορεί να παράγει η πρώτη ανάπτυξη του data center των 300 MW. Και μάλιστα τα 170 εκατ. αφορούν τη δραστηριότητα πριν προστεθεί οποιοδήποτε περιθώριο από το PPA ηλεκτρικής ενέργειας.
Στις 17 Σεπτεμβρίου μπήκε στην εξίσωση και η Amazon Web Services, που αλλάζει αρκετά τον τρόπο με τον οποίο διαβάζω πλέον το project.
Η ΔΕΗ υπέγραψε δεσμευτικό Μνημόνιο Συνεργασίας με την AWS για το data center στον Άγιο Δημήτριο της Δυτικής Μακεδονίας. Η πρώτη ανάπτυξη προβλέπει 300 MW, επένδυση περίπου 1,2 δισ. ευρώ και λειτουργία στο τέλος του 2028. Η AWS προβλέπεται να μισθώσει το data center για 15 χρόνια, αναλαμβάνοντας την εγκατάσταση και λειτουργία του IT εξοπλισμού. Η ΔΕΗ θα παρέχει τη γη, τα κτίρια και την ενεργειακή υποδομή, ενώ προβλέπονται μακροχρόνια PPAs για την τροφοδοσία του με ηλεκτρική ενέργεια.
Σκεφτείτε λίγο το επιχειρηματικό μοντέλο.
Η ΔΕΗ κατέχει τη non-IT υποδομή. Ο hyperscaler βάζει τον τεχνολογικό εξοπλισμό. Η ΔΕΗ εισπράττει rent, power και fiber network fees. Το lease και τα PPAs έχουν μακρύ χρονικό ορίζοντα.
Ένας από τους μεγαλύτερους καταναλωτές ηλεκτρικής ενέργειας του νέου ψηφιακού κόσμου εγκαθίσταται δηλαδή δίπλα σε έναν από τους μεγαλύτερους παραγωγούς ηλεκτρικής ενέργειας της Νοτιοανατολικής Ευρώπης.
Στα 300 MW αντιστοιχούν περίπου σε 567 χιλ. ευρώ EBITDA ανά MW.
Η δεύτερη ανάπτυξη που περιγράφει η ΔΕΗ ανεβάζει τη συνολική ισχύ έως το 1 GW.
Αν χρησιμοποιήσουμε μόνο για λόγους άσκησης την ίδια οικονομική σχέση των πρώτων 300 MW, τα 1.000 MW οδηγούν θεωρητικά κοντά στα 567 εκατ. ευρώ ετήσιου EBITDA. Ο αριθμός είναι πολύ μεγάλος για να αγνοηθεί.
Ο στρατηγικός σχεδιασμός της ΔΕΗ προβλέπει συνολικό EBITDA περίπου 4,6 δισ. ευρώ το 2030. Τα 170 εκατ. της πρώτης ανάπτυξης αντιστοιχούν περίπου στο 3,7% αυτού του ποσού.
Η θεωρητική αναγωγή των 567 εκατ. στο 1 GW αντιστοιχεί περίπου στο 12,3% του στόχου EBITDA του 2030.
Μιλάμε για μια δραστηριότητα που σήμερα βρίσκεται στην αρχή της. Και τα 1.000 MW μπορεί να μην είναι το τέλος της διαδρομής.
Η στρατηγική παρουσίαση αναφέρει δυνατότητα παροχής ισχύος έως 2 GW στην Ελλάδα και πιθανή επέκταση κατά άλλα 2 GW στις χώρες όπου δραστηριοποιείται η ΔΕΗ.
Φυσικά δεν θα πολλαπλασίαζα τα 567 χιλ. ευρώ EBITDA ανά MW επί 4.000 MW για να εμφανίσω ένα EBITDA άνω των 2 δισ. Ευρώ, καθώς δεν γνωρίζουμε τους οικονομικούς όρους, capex, utilization, πελάτες και συμβάσεις για μελλοντικά projects τέτοιου μεγέθους.
Όμως, τα 2+2 GW μας λένε πόσο χώρο βλέπει η ίδια η ΔΕΗ για να μεγαλώσει αυτή η δραστηριότητα εφόσον το πρώτο project πετύχει.
Υπάρχει και η ηλεκτρική ενέργεια.
Ένα data center ονομαστικής ισχύος 300 MW αντιστοιχεί θεωρητικά έως περίπου 2,63 TWh ετήσιας κατανάλωσης αν λειτουργούσε συνεχώς στο πλήρες φορτίο.
Στο 1 GW το αντίστοιχο θεωρητικό μέγεθος φτάνει περίπου τις 8,76 TWh ετησίως.
Η πραγματική κατανάλωση θα εξαρτηθεί από το load factor, τις τεχνικές προδιαγραφές και τον τρόπο λειτουργίας. Οι αριθμοί όμως δίνουν ένα μέτρο του ενεργειακού μεγέθους.
Και η ΔΕΗ έχει κάτι που ένας παραδοσιακός data-center operator πρέπει να αγοράσει από τρίτους.
Ηλεκτρική ενέργεια. Πολλή ηλεκτρική ενέργεια.
Το επενδυτικό πρόγραμμα 24,2 δισ. ευρώ για το 2026–2030, με 95% growth capex, κατευθύνει τεράστια κεφάλαια σε παραγωγή, ΑΠΕ, δίκτυα και νέες δραστηριότητες. Τα data centers αντιστοιχούν περίπου στο 5% του συνολικού προγράμματος.
Το data center λοιπόν κάθεται πάνω σε μια ενεργειακή πλατφόρμα που ήδη χτίζεται.
Περισσότερες ΑΠΕ σημαίνουν περισσότερη διαθέσιμη πράσινη παραγωγή. Ισχυρότερα δίκτυα επιτρέπουν μεγαλύτερα φορτία. Οι μπαταρίες προσθέτουν ευελιξία. Τα PPAs δίνουν μακροχρόνια συμβατική σχέση με τον πελάτη. Το fiber προσθέτει τρίτη πηγή εσόδου δίπλα στο rent και στο power.
Γι’ αυτό θεωρώ πολύ σημαντική μια λεπτομέρεια στη σελίδα 40 της παρουσίασης.
Τα 170 εκατ. ευρώ run-rate EBITDA των 300 MW εξαιρούν οποιοδήποτε margin από το PPA.
Δηλαδή η πρώτη οικονομική εκτίμηση που μας δίνει η εταιρεία δεν έχει βάλει μέσα ολόκληρη την πιθανή οικονομική συνεισφορά της σχέσης με τον hyperscaler.
Τα 1,2 δισ. ευρώ για τα πρώτα 300 MW απέναντι σε περίπου 170 εκατ. run-rate EBITDA δίνουν μια πρώτη ακατέργαστη σχέση επένδυσης προς EBITDA κοντά στις 7,1 φορές.
Αν το project φτάσει πράγματι σε αυτή την κερδοφορία, μιλάμε για EBITDA yield πάνω στο αρχικό capex περίπου 14,2% πριν από PPA margin.
Για infrastructure asset με 15ετή μίσθωση σε AWS, το νούμερο αξίζει να το έχουμε μπροστά μας.
Η ΔΕΗ του 2030, λοιπόν, αρχίζει να αποκτά οικονομικά χαρακτηριστικά αρκετά διαφορετικά από εκείνα που είχε πριν λίγα χρόνια.
Ο στόχος EBITDA βρίσκεται στα 4,6 δισ. ευρώ. Το επενδυτικό πρόγραμμα στα 24,2 δισ. ευρώ. Το πρώτο data center βάζει στο τραπέζι 170 εκατ. ευρώ EBITDA από 300 MW, με AWS και 15ετή μίσθωση. Η πιθανή δεύτερη ανάπτυξη ανεβάζει την ισχύ στο 1 GW.
Και πίσω από όλα αυτά βρίσκεται μια παγκόσμια αγορά που ψάχνει απεγνωσμένα δύο πράγματα για να συνεχίσει να μεγαλώνει η AI.
Υπολογιστική ισχύ και ηλεκτρική ενέργεια.
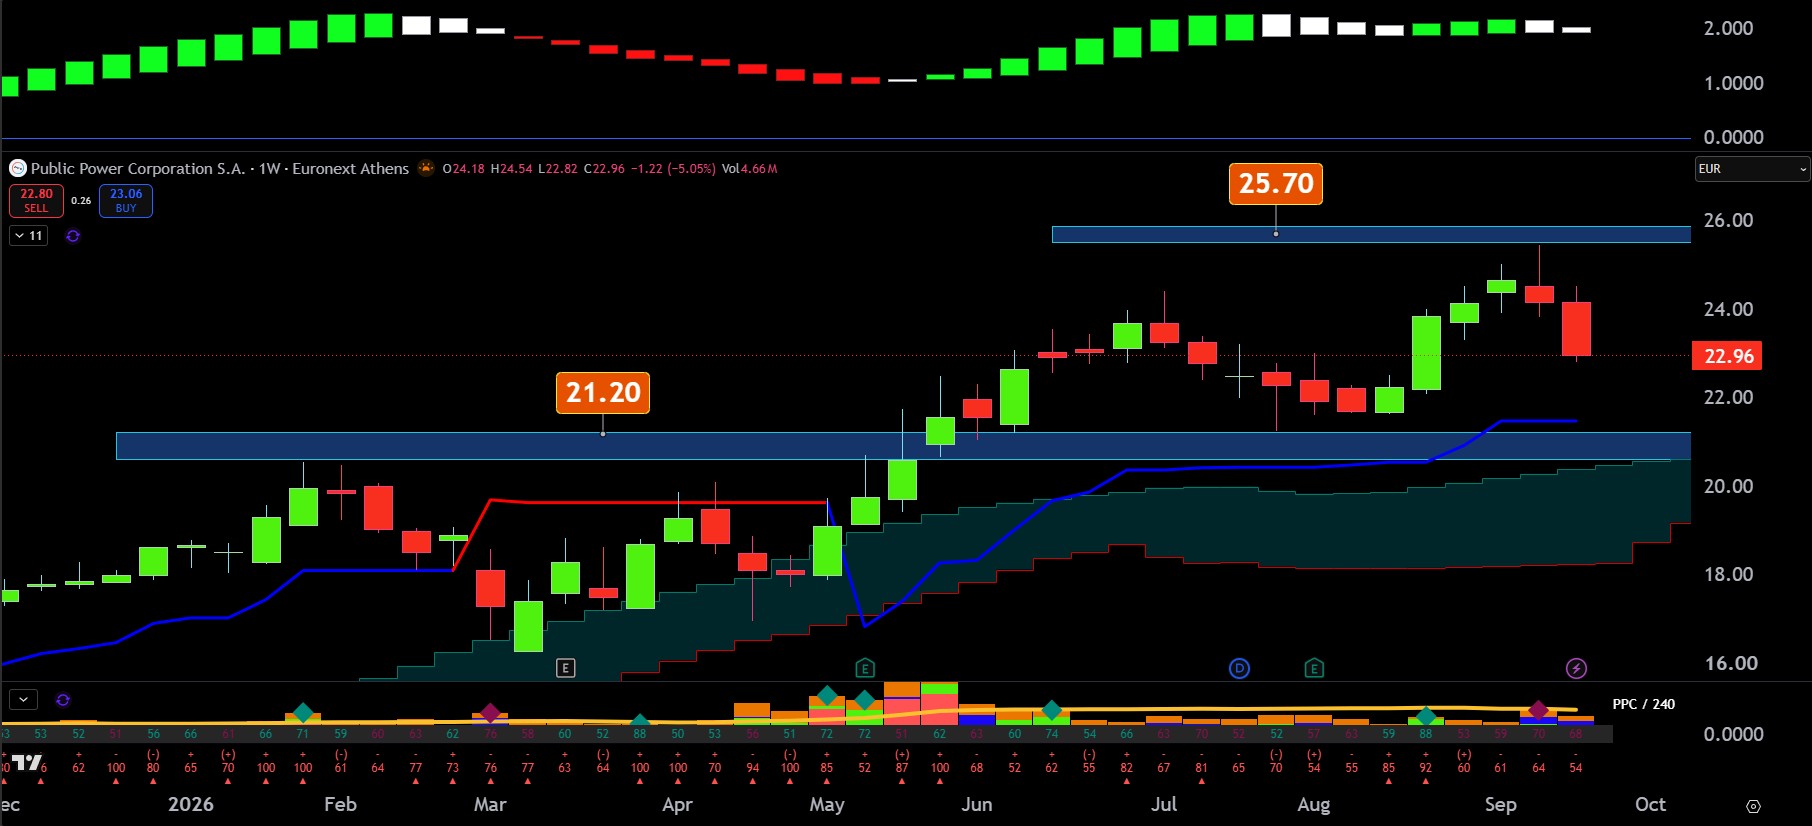
Διαγραμματικά η μετοχή υπό την πίεση πιθανών αναδιαρθρώσεων λόγω μεταφοράς στις αναπτυγμένες αγορές έχει μπεί μέσα στη ζώνη στήριξης των 23 με 22 ευρώ, όπου μέχρι τώρα φέρνει αγοραστές. Πιθανό πάτημα στην εν λόγω περιοχή θα επαναφέρει τη μετοχή σε ανοδική τροχιά για την περιοχή των 25,50 με 26,30 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.