ΔΕΗ : Το +274% πίσω από τα 34 ευρώ
Η Morgan Stanley βάζει τη ΔΕΗ στα Top Picks, κρατά τη σύσταση Overweight και ανεβάζει την τιμή-στόχο στα 27,50 ευρώ, από 27 ευρώ προηγουμένως. Με τιμή αναφοράς τα 23 ευρώ, το περιθώριο ανόδου φτάνει κοντά στο 20%. Στα 34 ευρώ, η απόσταση από την τρέχουσα τιμή φτάνει το 48%.
Το πιο ενδιαφέρον κομμάτι της έκθεσης βρίσκεται στους αριθμούς που στηρίζουν αυτές τις δύο αποτιμήσεις και κυρίως στις αλλαγές που συντελούνται στο παραγωγικό προφίλ του ομίλου.
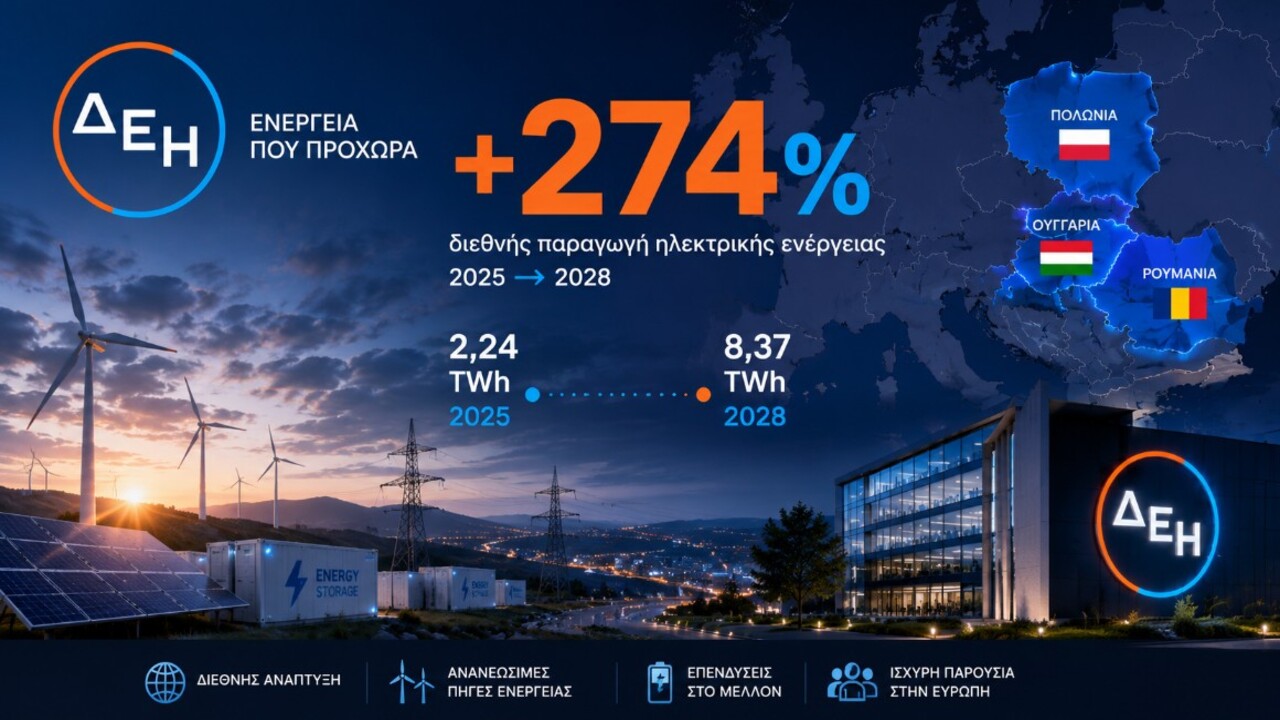
2,24 TWh γίνονται 8,37 TWh μέσα σε τρία χρόνια. Αυτή είναι η πρόβλεψη της Morgan Stanley για τη διεθνή παραγωγή ηλεκτρικής ενέργειας της ΔΕΗ μεταξύ 2025 και 2028. Η αύξηση φτάνει το 274%. Το 2025 οι δραστηριότητες εκτός Ελλάδας αντιστοιχούν περίπου στο 11% της συνολικής παραγωγής. Το 2028 πλησιάζουν το 30%. Η διεθνής παρουσία αποκτά πλέον μέγεθος ικανό να επηρεάζει σημαντικά τα οικονομικά μεγέθη του ομίλου.
Η εγκατεστημένη ισχύς ακολουθεί την ίδια πορεία. Από 12,39 GW το 2025 ανεβαίνει στα 13,27 GW το 2026, στα 15,44 GW το 2027 και στα 18,79 GW το 2028. Μέσα σε τρία χρόνια προστίθενται περίπου 6,4 GW, αύξηση άνω του 51%. Η Ελλάδα κινείται κοντά στα 11 GW. Η Ρουμανία ανεβαίνει από 1,56 GW σε 3,76 GW, ενώ οι υπόλοιπες διεθνείς αγορές πηγαίνουν από μόλις 97,6 MW σε 2,84 GW. Πρόκειται για σχεδόν 29πλασιασμό της εγκατεστημένης ισχύος σε αυτή την κατηγορία.
Οι τελευταίες συμφωνίες σε Πολωνία και Ουγγαρία εξηγούν γιατί η Morgan Stanley ανεβάζει τον βαθμό εμπιστοσύνης προς το διεθνές πλάνο. Η ΔΕΗ είχε θέσει στόχο 2,2 GW ΑΠΕ και αποθήκευσης σε Ουγγαρία, Πολωνία και Σλοβακία έως το 2030. Τα χαρτοφυλάκια που έχουν ήδη συμφωνηθεί φτάνουν περίπου τα 2,5 GW, ξεπερνώντας τον αρχικό στόχο. Ο οίκος ανεβάζει πλέον στο 70% από 50% το ποσοστό της προβλεπόμενης ισχύος που ενσωματώνει στο βασικό του μοντέλο. Είκοσι επιπλέον ποσοστιαίες μονάδες εκτέλεσης μπαίνουν πλέον στους υπολογισμούς.
20,90 TWh ιδιόκτητης παραγωγής το 2025 γίνονται 28,03 TWh το 2028. Την ίδια στιγμή οι αγορές ενέργειας από τρίτους πέφτουν από 10,98 TWh σε 7,12 TWh. Κοινώς, η ΔΕΗ προσθέτει περίπου 7,1 TWh δικής της παραγωγής και μειώνει κατά περίπου 3,9 TWh την ενέργεια που χρειάζεται να αγοράζει. Αυτό αλλάζει τη σχέση παραγωγής και προμήθειας μέσα στον όμιλο και αυξάνει την προστασία της λιανικής από τις διακυμάνσεις της χονδρεμπορικής αγοράς. Η Morgan Stanley δίνει ιδιαίτερη αξία στην καθετοποίηση παραγωγής, λιανικής και δικτύων για αυτόν ακριβώς τον λόγο.
Το αποτέλεσμα περνά στην κερδοφορία με τη Morgan Stanley να υπολογίζει EBITDA 2,44 δισ. ευρώ το 2026, 2,93 δισ. το 2027 και 3,31 δισ. το 2028. Από το 2025 έως το 2028 η αύξηση φτάνει περίπου στο 62%. Τα έσοδα αυξάνονται πολύ πιο ήπια, από περίπου 9,7 δισ. ευρώ σε 11,17 δισ. ευρώ. Αυτό που αλλάζει δραστικά είναι το περιθώριο EBITDA, από 25,3% το 2026 σε 27,7% το 2027 και 29,7% το 2028. Σε δύο χρόνια προστίθενται 4,4 ποσοστιαίες μονάδες λειτουργικού περιθωρίου.
Μεγάλο ενδιαφέρον για τον επενδυτή παρουσιάζει και η σύγκριση ανάμεσα στην αύξηση των πωλήσεων και στην αύξηση της λειτουργικής κερδοφορίας. Από το 2026 έως το 2028 τα έσοδα ανεβαίνουν περίπου 15,6%, ενώ το EBITDA περίπου 35,6%. Δηλαδή ο ρυθμός αύξησης του EBITDA είναι περίπου 2,3 φορές εκείνος των εσόδων, καθώς η αύξηση της ιδιόκτητης παραγωγής, η μεγαλύτερη συμμετοχή των ΑΠΕ και η ενίσχυση των ρυθμιζόμενων δραστηριοτήτων βοηθούν αυτή τη μετατόπιση.
Τα δίκτυα προσθέτουν ένα δεύτερο ισχυρό σκέλος. Το ενοποιημένο RAB ανεβαίνει από 5,7 δισ. ευρώ το 2025 σε 6,8 δισ. ευρώ το 2028. Μόνο στην Ελλάδα αυξάνεται από 4,2 δισ. σε 5,1 δισ. ευρώ. Δηλαδή ο όμιλος προσθέτει περίπου 1,1 δισ. ευρώ ρυθμιζόμενης περιουσιακής βάσης σε τρία χρόνια. Οι συγκεκριμένες επενδύσεις δημιουργούν ρυθμιζόμενες αποδόσεις και ενισχύουν τη συμμετοχή δραστηριοτήτων με μεγαλύτερη προβλεψιμότητα κερδών.
Το επενδυτικό πρόγραμμα που υποστηρίζει αυτή την ανάπτυξη είναι τεράστιο. Η Morgan Stanley υπολογίζει capex περίπου 4,46 δισ. ευρώ το 2026, 5,61 δισ. το 2027 και 5,36 δισ. το 2028. Συνολικά μιλάμε για πάνω από 15,4 δισ. ευρώ σε τρία χρόνια. Οι λειτουργικές ταμειακές ροές της ίδιας τριετίας υπολογίζονται σε περίπου 6,47 δισ. ευρώ. Η ΔΕΗ επιχειρεί μέσα σε λίγα χρόνια μία από τις μεγαλύτερες επενδυτικές μεταμορφώσεις που έχουν πραγματοποιηθεί από εισηγμένη ελληνική εταιρεία.
Παρά το μέγεθος των επενδύσεων, η Morgan Stanley βλέπει παράλληλα σημαντική αύξηση των διανομών προς τους μετόχους. Το μέρισμα υπολογίζεται στα 0,80 ευρώ ανά μετοχή το 2026, στο 1 ευρώ το 2027 και στα 1,20 ευρώ το 2028. Η αύξηση μεταξύ 2026 και 2028 φτάνει το 50%. Στην τιμή των 23 ευρώ, το μέρισμα των 1,20 ευρώ αντιστοιχεί σε απόδοση περίπου 5,2%. Οι προβλεπόμενες πληρωμές μερισμάτων για το 2026, το 2027 και το 2028 πλησιάζουν αθροιστικά τα 1,8 δισ. ευρώ.
Τα κέρδη ανά μετοχή κινούνται από 0,85 ευρώ το 2025 σε 1,64 ευρώ το 2028, σχεδόν διπλασιασμός. Για το διάστημα 2025-2030 η Morgan Stanley υπολογίζει προσαρμοσμένο EPS CAGR περίπου 22% ετησίως. Αυτή η ταχύτητα εξηγεί γιατί ο οίκος χρησιμοποιεί πολλαπλασιαστή αισθητά υψηλότερο από εκείνον που είχε ιστορικά η ΔΕΗ.
Τα 27,50 ευρώ προκύπτουν από συνδυασμό κατά 50% αποτίμησης EV/EBITDA και κατά 50% DCF. Η Morgan Stanley εφαρμόζει 9 φορές το EBITDA του 2028, χρησιμοποιεί WACC 7,3% και μακροχρόνιο ρυθμό ανάπτυξης 1,8%.
Στα 27,50 ευρώ η χρηματιστηριακή αξία ανεβαίνει κοντά στα 16,43 δισ. ευρώ. Η Morgan Stanley βάζει επομένως περίπου 3,38 δισ. ευρώ πρόσθετης equity value πάνω στα 21,84 ευρώ που είναι η τιμή αναφοράς της έκθεσης.
Τα 34 ευρώ ανεβάζουν την αποτίμηση περίπου στα 20,31 δισ. ευρώ. Η διαφορά από τα 27,50 ευρώ είναι 6,50 ευρώ ανά μετοχή, ή περίπου 3,88 δισ. ευρώ επιπλέον χρηματιστηριακής αξίας. Αυτό το ποσό βοηθά να διαβαστεί καλύτερα το ανοδικό σενάριο. Η Morgan Stanley ουσιαστικά τιμολογεί μια ΔΕΗ που εκτελεί γρηγορότερα το στρατηγικό της σχέδιο και αντλεί μεγαλύτερη απόδοση από ορισμένες από τις πιο κεφαλαιοβόρες επενδύσεις της.
Στο σενάριο των 34 ευρώ το μερίδιο λιανικής στην Ελλάδα παραμένει περίπου σταθερό, στη Ρουμανία ανεβαίνει στο 17% και στις υπόλοιπες χώρες φτάνει στο 6%. Οι ρυθμιζόμενες αποδόσεις ανεβαίνουν στο 7,3% στην Ελλάδα και περίπου στο 7,1% με 7,4% στη Ρουμανία. Στο βασικό μοντέλο οι αντίστοιχες παραδοχές είναι 6,8% και 6,9%. Η διαφορά των 40 έως 50 μονάδων βάσης σε δισεκατομμύρια RAB παράγει αισθητή πρόσθετη αξία.
Το μεγαλύτερο άλμα έρχεται από τα data centers. Στα 27,50 ευρώ η Morgan Stanley χρησιμοποιεί 150 MW το 2028 και 300 MW από το 2029, με περίπου 1,2 δισ. ευρώ growth capex. Στα 34 ευρώ ανεβάζει την ισχύ στα 450 MW ήδη το 2028, στο 1 GW το 2030 και στα 2 GW το 2033. Η παραδοχή για το 2028 τριπλασιάζεται. Μέχρι το 2033 η ισχύς φτάνει σχεδόν στις επτά φορές τα 300 MW του βασικού σχεδιασμού.
Η Morgan Stanley συνδέει τα data centers με τρία περιουσιακά πλεονεκτήματα. Γη, υφιστάμενες ενεργειακές υποδομές και μακροχρόνια PPAs με hyperscalers. Η ΔΕΗ διαθέτει ήδη αρκετά από τα assets που χρειάζεται ένας μεγάλος operator data centers για να αναπτυχθεί.
Ο πολλαπλασιαστής στο σενάριο των 34 ευρώ ανεβαίνει στις 10,5 φορές EV/EBITDA. Η διαφορά από το 9x των 27,50 ευρώ έχει μεγάλη επίδραση στην equity value, ειδικά όταν εφαρμόζεται πάνω σε EBITDA που πλησιάζει και στη συνέχεια ξεπερνά τα 3 δισ. ευρώ. Τα 34 ευρώ συνεπώς χρειάζονται ταυτόχρονα μεγαλύτερα λειτουργικά μεγέθη και υψηλότερη αποτίμηση αυτών των μεγεθών.
Η Morgan Stanley έχει βάλει αρκετούς αριθμούς πάνω στο τραπέζι. Έσοδα +16%, EBITDA +36%, εγκατεστημένη ισχύς πάνω από +50%, διεθνής παραγωγή +274% και μέρισμα +50% μεταξύ 2026 και 2028. Στα 23 ευρώ, ο στόχος των 27,50 ευρώ δίνει ακόμη 19,6%, ενώ τα 34 ευρώ ανεβάζουν την απόσταση στο 47,8% και την κεφαλαιοποίηση της ΔΕΗ περίπου στα 20,3 δισ. ευρώ.
Η διαφορά μεταξύ των δύο στόχων είναι 6,50 ευρώ ανά μετοχή ή σχεδόν 3,9 δισ. ευρώ χρηματιστηριακής αξίας. Τόσο κοστολογεί η Morgan Stanley την ταχύτερη ανάπτυξη των data centers, τις υψηλότερες αποδόσεις των δικτύων και τη μεγαλύτερη διεθνή παρουσία.
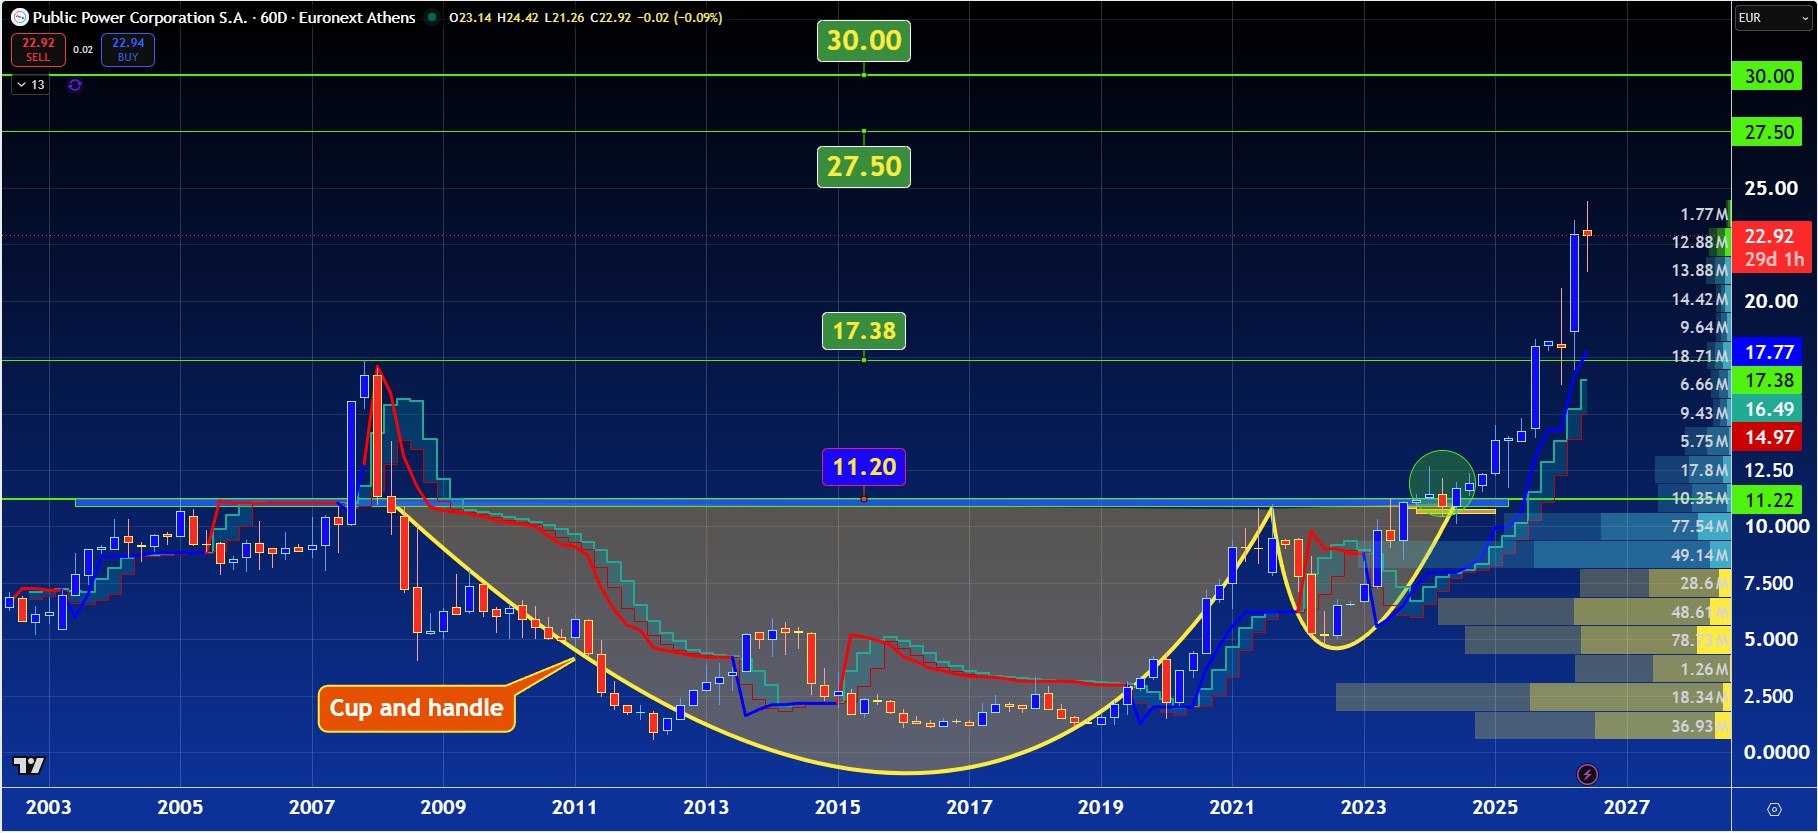
Από πλευράς διαγραμματικής ανάλυσης η διόρθωση από τα ιστορικά υψηλά των 24,42 ευρώ δείχνει να πλησιάζει προς το τέλος της. Πάνω από εκεί, το γράφημα μένει ουσιαστικά χωρίς κοντινές ιστορικές προσφορές, με επόμενο μεγάλο επίπεδο τα 27,50 ευρώ και ακολούθως τα 30 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.