ΔΕΗ: Τι δεν λένε τα headlines των αποτελεσμάτων
Υπάρχουν δύο αναγνώσεις για τα αποτελέσματα της ΔΕΗ το 2025: αυτή που βλέπει η αγορά και αυτή που προκύπτει όταν μπεις στα νούμερα. Το πρώτο επίπεδο δίνει τους τίτλους: EBITDA €2,046 δισ., καθαρά κέρδη μετά μειοψηφιών €448 εκατ., έσοδα €9,7 δισ., επενδύσεις €2,8 δισ.. Το δεύτερο επίπεδο ξεκινά όταν αφήσεις τα headlines και μπεις στο εσωτερικό των αριθμών.
Η πιο ουσιαστική μεταβολή δεν είναι το μέγεθος του EBITDA αλλά το πού παράγεται. Το Integrated Business ανέβηκε στα €1,3 δισ. από €1,0 δισ., ενώ η διανομή έμεινε σταθερή στα €0,8 δισ. Αυτό μεταφράζεται σε κάτι πολύ πιο σημαντικό από ένα απλό +13%. Το λειτουργικό αποτέλεσμα μετατοπίζεται προς δραστηριότητες με μεγαλύτερη απόδοση κεφαλαίου και μεγαλύτερη ευαισθησία στην κλίμακα. Όταν το retail, οι ΑΠΕ και η ευέλικτη παραγωγή αρχίζουν να σηκώνουν το βάρος, κάθε επιπλέον MW δεν προσθέτει γραμμικά κέρδη, αλλά ενισχύει την απόδοση ολόκληρης της πλατφόρμας.
Αν κάποιος σταθεί λίγο παραπάνω στον πίνακα του EBITDA, θα δει κάτι που δεν τραβάει “τίτλο”. Το Adjusted EBITDA είναι €2,046 δισ., ενώ το reported EBITDA €2,031 δισ., δηλαδή η καθαρή επίδραση των “special items” είναι οριακή. Αυτό έχει σημασία γιατί δείχνει ότι το αποτέλεσμα δεν στηρίζεται σε έκτακτες κινήσεις. Η κερδοφορία είναι λειτουργική και επαναλαμβανόμενη σε μεγάλο βαθμό.
Ακόμη πιο βαθιά, το breakdown των εξόδων κρύβει ένα δεύτερο θετικό στοιχείο. Οι δαπάνες για φυσικό αέριο μειώθηκαν από €883 εκατ. σε €841 εκατ., παρά το αυξημένο ενεργειακό κόστος της χρονιάς, ενώ τα emission allowances έπεσαν από €833 εκατ. σε €706 εκατ. Αυτό είναι αποτέλεσμα της αλλαγής μίγματος παραγωγής. Η απομάκρυνση από τον λιγνίτη και η αύξηση των ΑΠΕ δεν επηρεάζει μόνο τα έσοδα, αλλά και τη δομή κόστους με τρόπο που δύσκολα αντιστρέφεται.
Στο working capital βρίσκεται το πραγματικό ζύγι της χρονιάς. Εκεί η εταιρεία γράφει θετική επίδραση €161 εκατ., με κύριο οδηγό τα CO2 και το hedging. Αυτό σημαίνει ότι η ΔΕΗ αρχίζει να λειτουργεί με όρους ενεργειακού trader και όχι μόνο παραγωγού. Η διαχείριση θέσεων και περιθωρίων παράγει ρευστότητα, κάτι που δεν υπήρχε στον ίδιο βαθμό τα προηγούμενα χρόνια.
Και εδώ έρχεται η πρώτη πραγματικά “κρυμμένη” ανάγνωση: ενώ το Free Cash Flow είναι αρνητικό στα €-0,6 δισ., το FFO (Funds From Operations) παραμένει ισχυρό. Δηλαδή η λειτουργία παράγει χρήμα, αλλά αυτό επανεπενδύεται επιθετικά. Η διαφορά αυτή είναι κρίσιμη γιατί αλλάζει το πώς πρέπει να αποτιμηθεί η εταιρεία. Δεν πρόκειται για πίεση ρευστότητας, αλλά για συνειδητή ανακατανομή κεφαλαίου.
Στο επενδυτικό σκέλος, τα €2,8 δισ. CAPEX έχουν συγκεκριμένη στόχευση. Το 87% κατευθύνεται σε ΑΠΕ, ευέλικτη παραγωγή και δίκτυα. Δηλαδή κεφάλαιο που μπαίνει σε δραστηριότητες με προβλέψιμες αποδόσεις ή με υψηλή ανάπτυξη. Εδώ υπάρχει ένα σημείο που χρειάζεται προσοχή: η αγορά βλέπει το CAPEX ως βάρος. Στην πραγματικότητα, είναι η βάση για την επόμενη αύξηση EBITDA.
Αν πάμε στο δίκτυο, εμφανίζεται ένα από τα πιο υποτιμημένα assets. Το RAB ανεβαίνει από €4,9 δισ. σε €5,7 δισ. Αυτή η αύξηση €0,8 δισ. δεν εντυπωσιάζει, αλλά είναι ουσιαστικά “κλειδωμένη” απόδοση για τα επόμενα χρόνια. Παράλληλα, η διείσδυση smart meters ανεβαίνει στο 53%, κάτι που βελτιώνει όχι μόνο την ποιότητα υπηρεσίας αλλά και τη διαχείριση εσόδων.
Στο κομμάτι των ΑΠΕ, το headline είναι τα +1,7 GW μέσα στο 2025. Το πραγματικό insight όμως βρίσκεται αλλού. Η εταιρεία έχει ήδη εξασφαλίσει περίπου 86% του στόχου για το 2028. Δηλαδή μεγάλο μέρος της μελλοντικής ανάπτυξης δεν είναι υπόθεση, αλλά έχει ήδη περάσει από licensing, construction ή tender stage. Αυτό μειώνει σημαντικά το execution risk.
Αν κάποιος κοιτάξει πιο προσεκτικά το ενεργειακό μίγμα, θα δει ότι ο λιγνίτης πέφτει στο 13% της παραγωγής, ενώ η ευέλικτη παραγωγή φτάνει στο 53%. Αυτό σημαίνει ότι η εταιρεία δεν μετατρέπεται μόνο σε “πράσινη”, αλλά σε ένα σύστημα που αξιοποιεί ενεργά τις διακυμάνσεις τιμών. Πρόκειται για εντελώς διαφορετικό προφίλ σε σχέση με το παρελθόν.
Στο ισοζύγιο, το κόστος δανεισμού πέφτει από 4,2% σε 3,8%, ενώ η εταιρεία έχει εξασφαλίσει ρευστότητα €8,5 δισ. Αυτό είναι ιδιαίτερα σημαντικό γιατί γίνεται σε περίοδο αυξημένων επιτοκίων. Η πρόσβαση σε χρηματοδότηση παραμένει ισχυρή, κάτι που στηρίζει το επενδυτικό πλάνο.
Παράλληλα η συμβολή της Ρουμανίας φτάνει περίπου το 22% στο EBITDA. Δηλαδή ένα πέμπτο της λειτουργικής κερδοφορίας προέρχεται πλέον εκτός Ελλάδας. Αυτό μειώνει τη συγκέντρωση κινδύνου και ανοίγει τον δρόμο για διαφορετικού τύπου αποτίμηση.
Στο retail, ενώ η ζήτηση είναι πιο αδύναμη και ο ανταγωνισμός πιο έντονος, η εταιρεία διατηρεί μερίδιο γύρω στο 50% στην Ελλάδα και 15% στη Ρουμανία. Επίσης οι πιο “καλοί” πελάτες μένουν περισσότερο και όλο και περισσότεροι αγοράζουν επιπλέον υπηρεσίες (VAS 41%). Έτσι, κάθε πελάτης αφήνει περισσότερα έσοδα, ακόμη κι αν η συνολική κατανάλωση δεν ανεβαίνει ιδιαίτερα.
Αν όλα τα παραπάνω μπουν σε μία γραμμή, προκύπτει κάτι που δεν φαίνεται άμεσα: η ΔΕΗ περνά από μοντέλο όγκου σε μοντέλο απόδοσης κεφαλαίου. Το EBITDA των €2 δισ. είναι η βάση. Το ενδιαφέρον βρίσκεται στο πώς αυτό το νούμερο μπορεί να κινηθεί τα επόμενα χρόνια.
Και εκεί έρχεται η καθοδήγηση για το 2026: EBITDA €2,4 δισ. και καθαρά κέρδη €0,7 δισ. Με δεδομένο ότι το pipeline ΑΠΕ βρίσκεται ήδη σε ώριμο στάδιο και το RAB συνεχίζει να διευρύνεται, η εξέλιξη αυτή προσδίδει μεγαλύτερη ορατότητα στην εξέλιξη των αποτελεσμάτων.
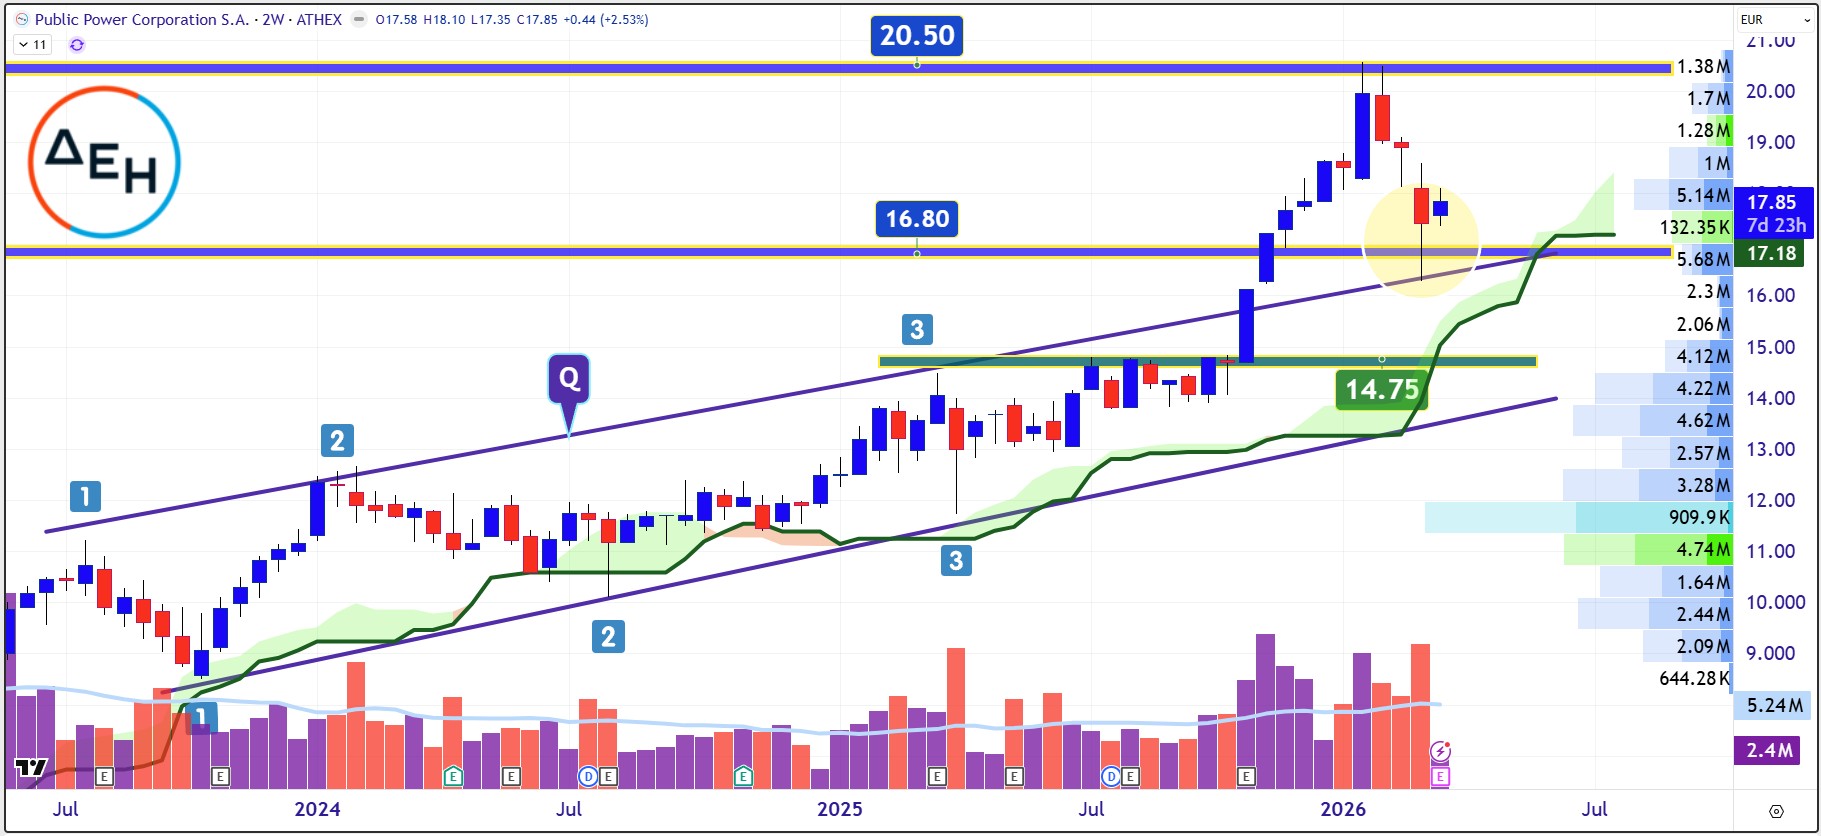
Τέλος από απόψεως διαγραμματικής ανάλυσης η μετοχή πιεζόμενη από τη εν εξελίξη γεωπολιτική ένταση θέλει να διαμορφώσει μια νέα βάση αγοραστών ανάμεσα στο εύρος στήριξης των €17,30 με €16,40 ώστε στη συνέχεια να δοκιμάσει και πάλι την περιοχή των €20,50.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.