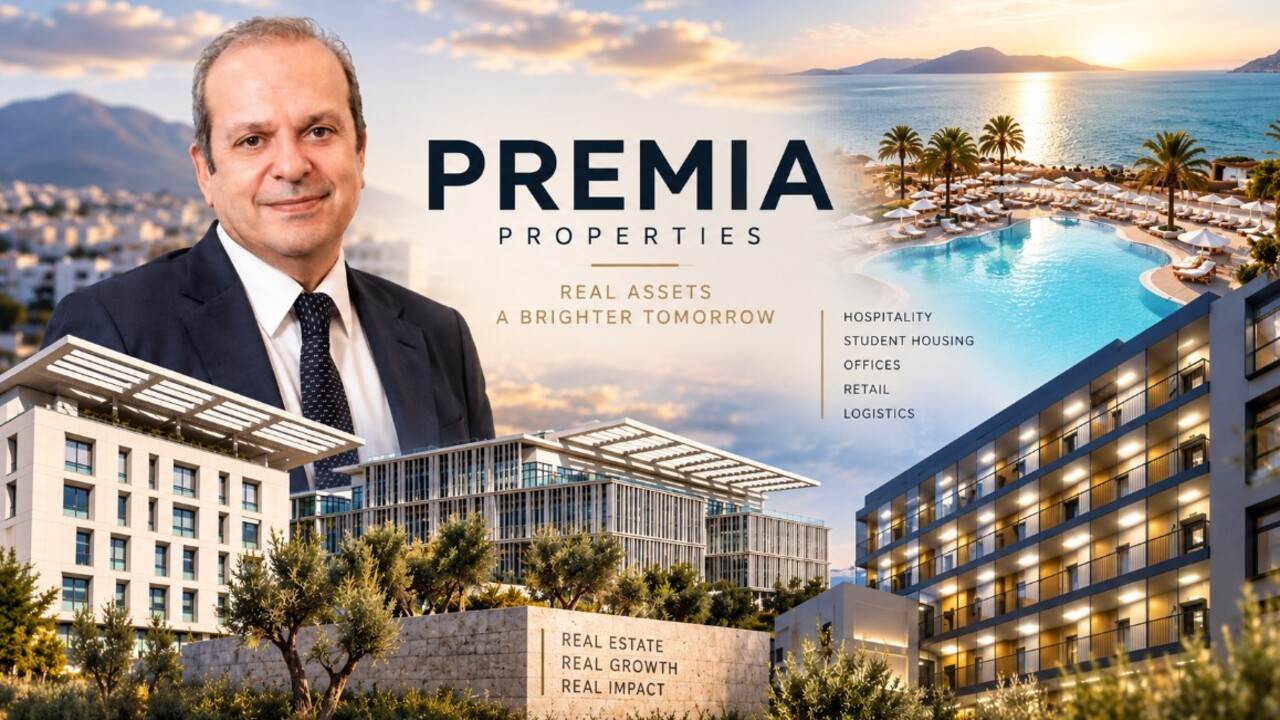
Premia Properties – Μήπως να χαρίσουν και τα κλειδιά;
Αλήθεια. Πόσο discount χρειάζεται τελικά για να θεωρήσει η αγορά μια μετοχή φθηνή; 20%; 30%; 40%;
Στην Premia Properties (ΠΡΕΜΙΑ) έχουμε φτάσει αισίως στο 42%. Και μιλάμε για μια εταιρεία που στο πρώτο εξάμηνο αύξησε τα έσοδά της κατά 21%, το Adjusted EBITDA κατά 34% και τα FFO κατά 15%.
Η μετοχή βρίσκεται στα 1,29 ευρώ και η κεφαλαιοποίηση στα 163,18 εκατ. ευρώ. Απέναντι σε αυτά βρίσκεται NAV 278,5 εκατ. ευρώ, που αντιστοιχεί σε 2,22 ευρώ ανά μετοχή. Η απόσταση μεταξύ χρηματιστηριακής τιμής και NAV φτάνει τα 0,93 ευρώ ανά μετοχή.
Με τη σημερινή τιμή, κάποιος αγοράζει την Premia περίπου στα 58 λεπτά για κάθε 1 ευρώ NAV. Η αγορά έχει αφαιρέσει περίπου 115 εκατ. ευρώ από την καθαρή λογιστική αξία της εταιρείας. Πρόκειται για ποσό που αντιστοιχεί περίπου στο 70% ολόκληρης της σημερινής κεφαλαιοποίησης.
Θα μπορούσε κανείς να καταλάβει τέτοιο discount σε μια εταιρεία που “μαζεύεται”, χάνει μισθώματα ή έχει βάλει τις επενδύσεις στο… ψυγείο. Στην Premia μόνο κάτι τέτοιο δεν συμβαίνει..
Τα συνολικά έσοδα ανέβηκαν από 17,9 στα 21,7 εκατ. ευρώ. Τα έσοδα από μισθώματα έφτασαν τα 18,8 εκατ. ευρώ, με άνοδο 23%. Στα ξενοδοχεία η αύξηση έφτασε το 63% και στις φοιτητικές κατοικίες το 42%. Το Adjusted EBITDA πήγε από 11,2 στα 15 εκατ. ευρώ και τα FFO από 4,1 στα 4,7 εκατ. ευρώ.
Πού να δείτε και τις ταμειακές ροές.
Οι καθαρές ταμειακές ροές από λειτουργικές δραστηριότητες αυξήθηκαν στα 6,54 εκατ. ευρώ από 3,02 εκατ. ευρώ, δηλαδή υπερδιπλασιάστηκαν. Παράλληλα, μέσα σε έξι μήνες η Premia έριξε περίπου 74 εκατ. ευρώ καθαρά σε επενδυτικές δραστηριότητες, έναντι 31,3 εκατ. ευρώ πέρυσι.
Δηλαδή αν είναι δυνατόν, κεφαλαιοποίηση 163 εκατ. ευρώ και 74 εκατ. ευρώ καθαρές επενδυτικές εκροές μέσα σε ένα εξάμηνο.
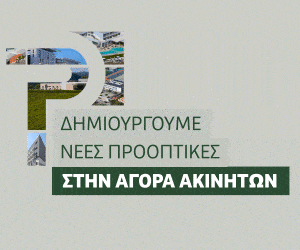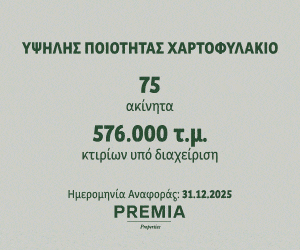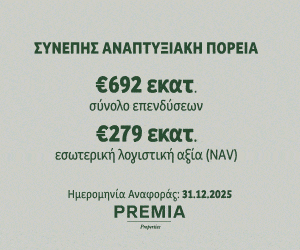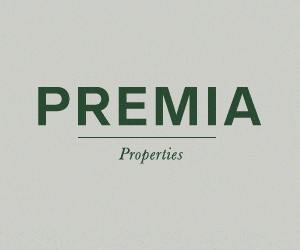
Το χαρτοφυλάκιο έχει φτάσει τα 78 ακίνητα και 575 χιλ. τ.μ., με συνολική αξία επενδύσεων 755,3 εκατ. ευρώ, αυξημένη κατά 9% μέσα σε έξι μήνες. Η μικτή απόδοση των ακινήτων εισοδήματος βρίσκεται στο 7,1% και η μέση σταθμισμένη διάρκεια των μισθώσεων στα 10,1 χρόνια.
Η κεφαλαιοποίηση παραμένει στα 163 εκατ. ευρώ.
Στον δανεισμό, τα νούμερα θέλουν τη σωστή ανάγνωση. Ο καθαρός δανεισμός βρίσκεται στα 467 εκατ. ευρώ και το Net LTV στο 62%. Όμως, το μέσο κόστος δανεισμού είναι 3,8%, η μέση διάρκειά του 7,8 χρόνια και το 61% φέρει σταθερό ή αντισταθμισμένο επιτόκιο. Παράλληλα η ICAP CRIF διατήρησε τον Σεπτέμβριο την αξιολόγηση ΑΑ για δεύτερη συνεχόμενη χρονιά, εντάσσοντας την Premia στην κατηγορία πολύ χαμηλού πιστωτικού κινδύνου.
Φυσικά η Premia μόνο στάσιμη δεν είναι. Η επένδυση στα AKTI HOTELS & Resorts αφορά μονάδες σε Ρόδο και Κω συνολικής δυναμικότητας 1.316 δωματίων. Στις φοιτητικές κατοικίες, Ξάνθη, Βόλος, Πάτρα, Ρόδος και Αθήνα προσθέτουν 370 δωμάτια και ανεβάζουν το σύνολο υπό διαχείριση στα 765.
Μόνο στο πρώτο εξάμηνο πραγματοποιήθηκαν 11,7 εκατ. ευρώ εργασίες και τόκοι κατασκευαστικής περιόδου για τις νέες φοιτητικές εστίες, ενώ στην Κω πραγματοποιήθηκαν άλλα 6,57 εκατ. ευρώ.
Για ολόκληρο το 2026 η διοίκηση διατηρεί εκτίμηση για 42 – 43 εκατ. ευρώ έσοδα και 29 – 30 εκατ. ευρώ Adjusted EBITDA.
Είναι και κάτι που βγάζει μάτι. Η Premia κατείχε στο τέλος Ιουνίου 809.457 ίδιες μετοχές με μέση τιμή κτήσης 1,366 ευρώ. Σήμερα η αγορά προσφέρει τη μετοχή στα 1,29 ευρώ, χαμηλότερα ακόμη και από τη μέση τιμή στην οποία αγόραζε η ίδια η εταιρεία.
Έχει προηγηθεί και διανομή 0,06 ευρώ ανά μετοχή, ποσό που αντιστοιχεί σε 4,65% της σημερινής τιμής.
1,29 ευρώ στο ταμπλό. 2,22 ευρώ NAV. 42% discount.
Με έσοδα +21%, Adjusted EBITDA +34%, FFO +15%, επενδύσεις 755 εκατ. ευρώ και νέο επενδυτικό πρόγραμμα ήδη σε εξέλιξη, προσωπικά αρχίζω να αναρωτιέμαι τι ακριβώς περιμένει ακόμη η αγορά.
Μήπως, να χαρίσουν και τα κλειδιά των ακινήτων;
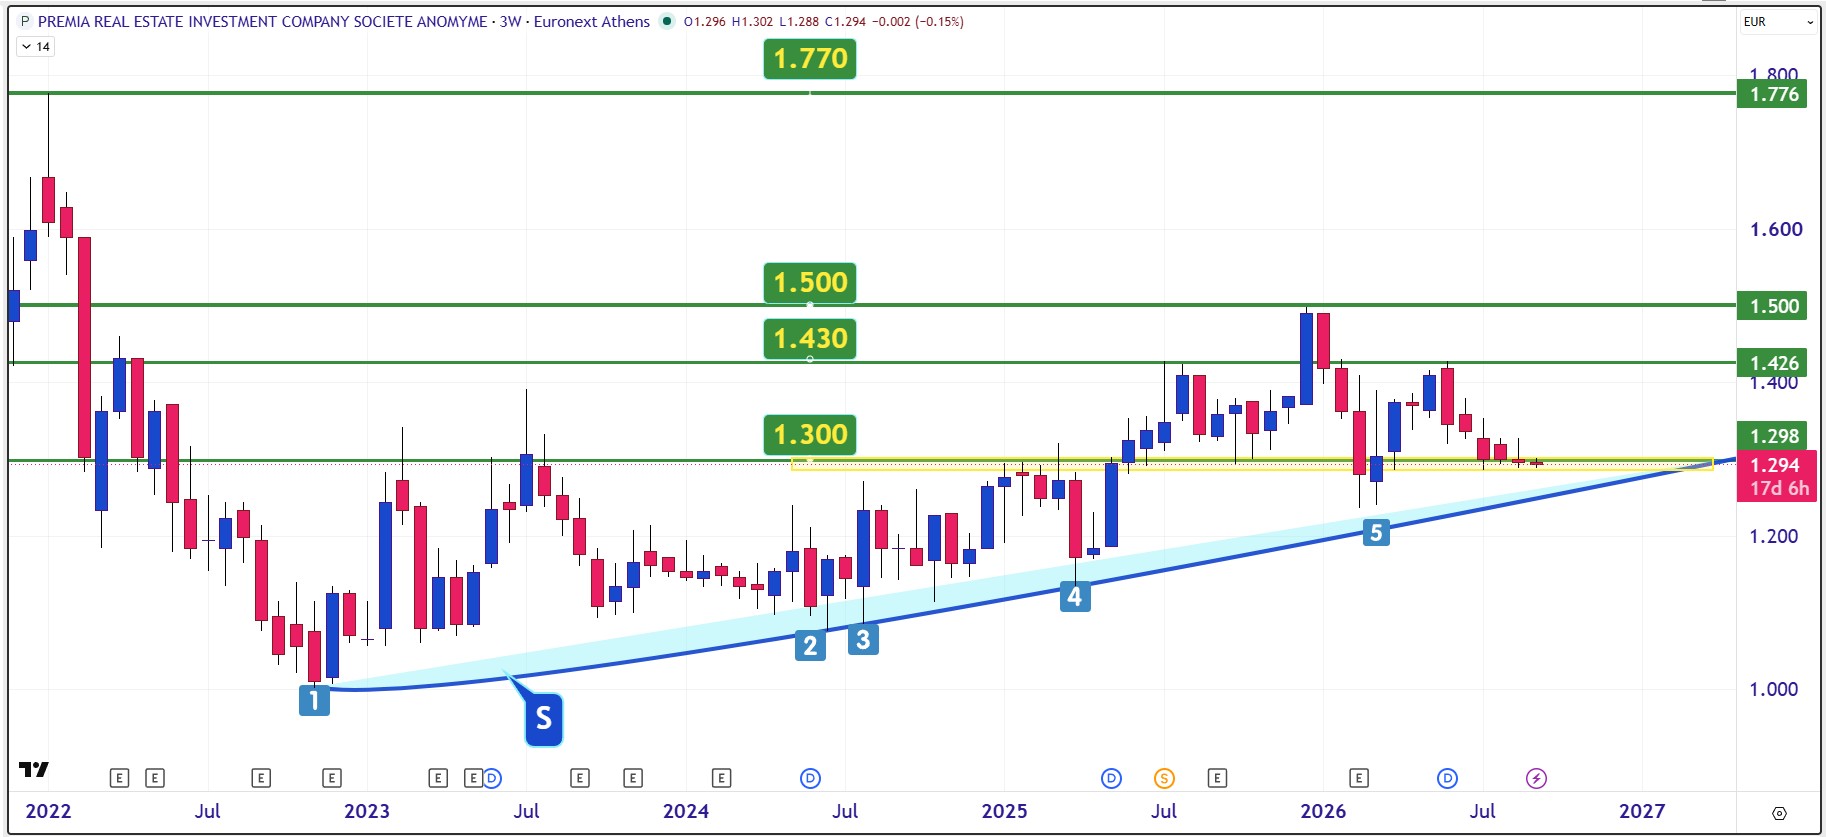
Διαγραμματικά η μετοχή έχει βρεθεί μέσα στη ζώνη στήριξης των 1,286 με 1,30 ευρώ που ήταν και το 2022 όταν η Premia δεν είχε ούτε κατά διάνοια το σημερινό μέγεθος, το χαρτοφυλάκιο και την κερδοφορία.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.