Τέσσερις ηγέτες ανεβάζουν τον πήχη κερδών
Τέσσερα από τα πιο βαριά εταιρικά χαρτιά του Euronext Athens μπήκαν στο 2026 με αναπτυξιακές επιδόσεις. Coca-Cola HBC, ΟΤΕ, Metlen και ΤΙΤΑΝ έφεραν ισχυρούς αριθμούς σε έσοδα, λειτουργική κερδοφορία και επενδυτική δραστηριότητα, σε μια περίοδο όπου το διεθνές σκηνικό παραμένει γεμάτο μεταβλητότητα.
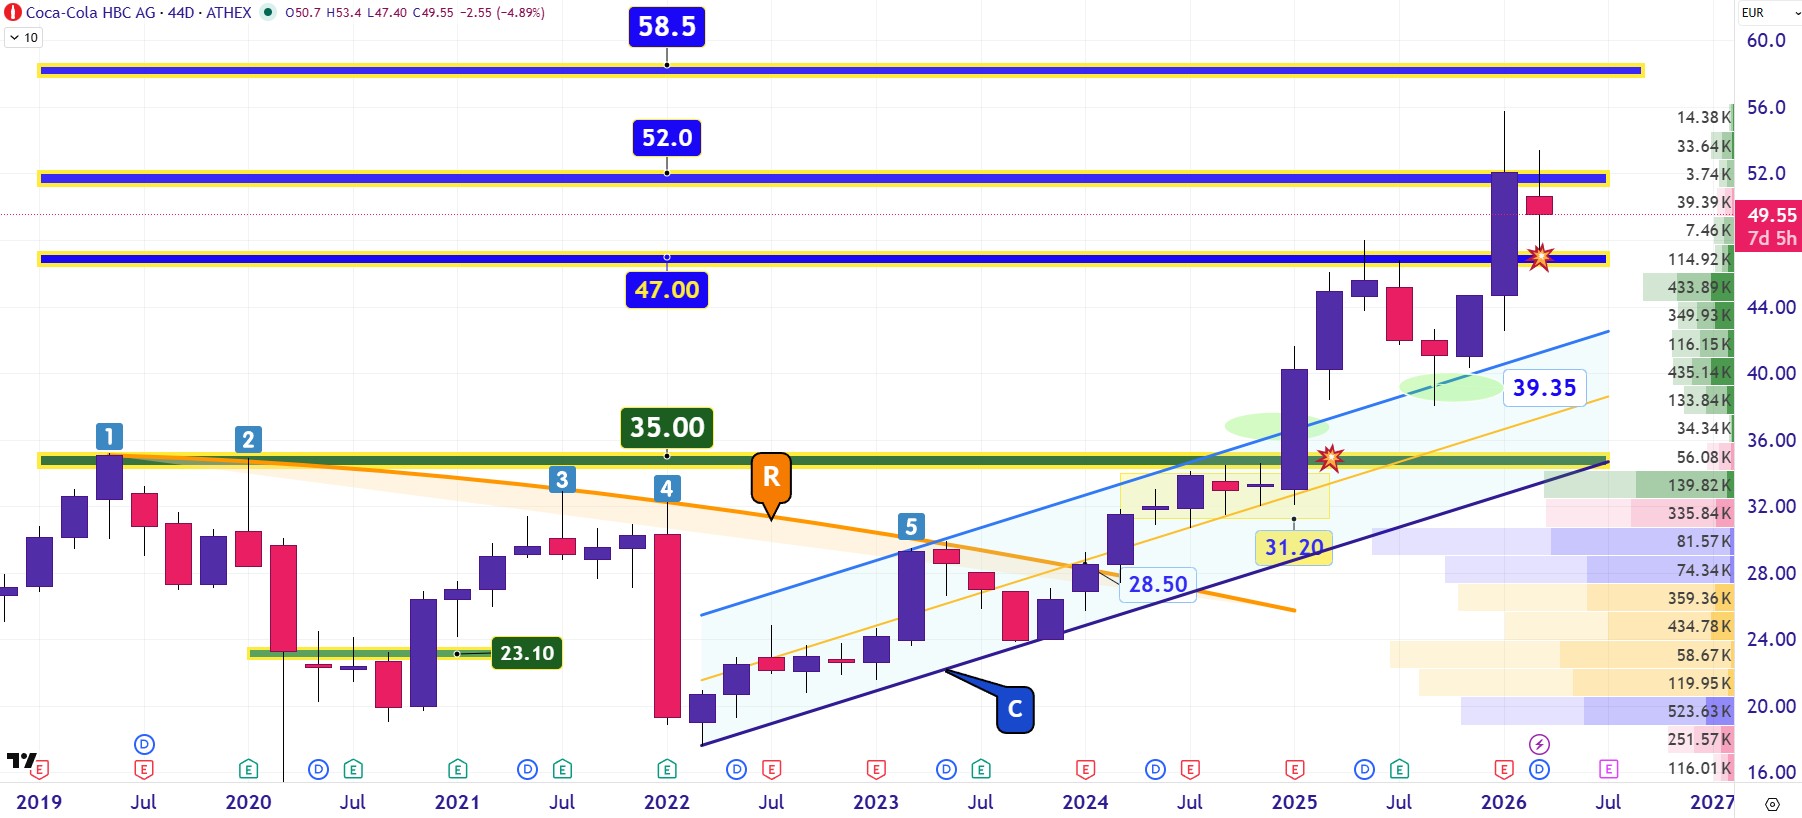
Η Coca-Cola HBC (EEE) παρουσίασε στο πρώτο τρίμηνο του 2026 οργανική αύξηση εσόδων 11,6% και άνοδο όγκου πωλήσεων κατά 9,6%, με τα καθαρά έσοδα να ανεβαίνουν στα 2,71 δισ. ευρώ, από 2,42 δισ. ευρώ πέρυσι. Η μεγάλη ώθηση ήρθε από τα αναψυκτικά, τα ενεργειακά ποτά και τον καφέ. Τα ανθρακούχα αυξήθηκαν κατά 9,4%, τα Energy εκτοξεύθηκαν κατά 27%, ενώ ο καφές στην αγορά εκτός σπιτιού κατέγραψε άνοδο 39%. Ιδιαίτερο βάρος έχει ότι η ανάπτυξη απλώθηκε σε όλες τις γεωγραφικές ζώνες, με τις αναδυόμενες αγορές να κινούνται στο +15%, τις αναπτυσσόμενες στο +10,3% και τις ώριμες στο +7,3%. Ένας πιο προσεκτικός αναλυτής θα σταθεί και στα έσοδα ανά κιβώτιο, τα οποία αυξήθηκαν μόλις κατά 1,8%, κάτι που σημαίνει ότι η άνοδος ήρθε κυρίως από πραγματική κατανάλωση και λιγότερο από ανατιμήσεις. Παράλληλα, ο όμιλος αύξησε το μερίδιο αγοράς του στα ποτά έτοιμης κατανάλωσης κατά 110 μονάδες βάσης, ενισχύοντας τη θέση του απέναντι στον ανταγωνισμό. Η διοίκηση διατήρησε αμετάβλητη την πρόβλεψη για οργανική αύξηση εσόδων κατά 6% έως 7% και λειτουργικών κερδών κατά 7% έως 10% για το 2026. Διαγραμματικά, η μετοχή στο fibo chart των 44 ημερών δημιουργεί στην περιοχή των 48 με 50 ευρώ το επόμενο σκαλοπάτι για να πάρει την άγουσα για το επόμενο επίπεδο τιμών στα 57 με 58,50 ευρώ.
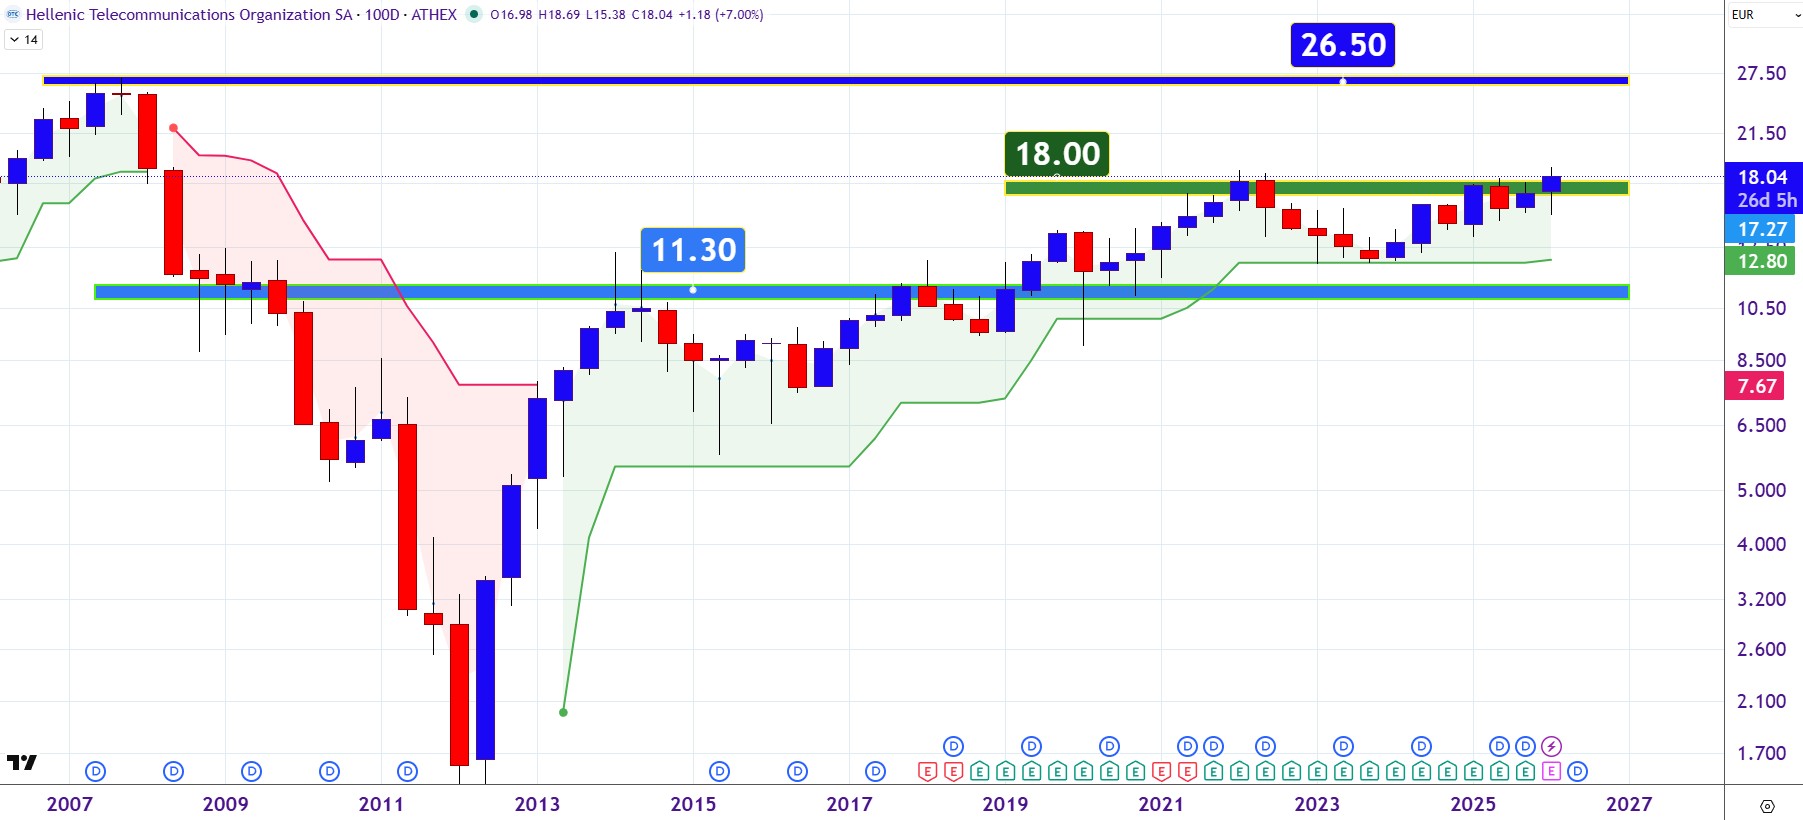
 Ο ΟΤΕ κατέγραψε στο πρώτο τρίμηνο του 2026 κύκλο εργασιών 859,4 εκατ. ευρώ, ενισχυμένο κατά 4,9%, ενώ το προσαρμοσμένο EBITDA μετά μισθώσεων έφτασε τα 338,4 εκατ. ευρώ, υψηλότερα κατά 2,8% σε σχέση με πέρυσι. Η κινητή τηλεφωνία συνέχισε να τροφοδοτεί μεγάλο μέρος της ανάπτυξης, με τα έσοδα υπηρεσιών να αυξάνονται κατά 5,5% και τη βάση πελατών συμβολαίου να φτάνει τα 3,1 εκατ., έπειτα από ακόμα ένα τρίμηνο ισχυρών καθαρών προσθηκών. Την ίδια στιγμή, η μέση κατανάλωση δεδομένων ανέβηκε στα 19,3 GB ανά χρήστη, ενισχύοντας τα έσοδα από υπηρεσίες υψηλότερης χρέωσης. Στη σταθερή τηλεφωνία, το μεγάλο χαρτί παραμένει η οπτική ίνα. Οι συνδρομητές FTTH εκτοξεύθηκαν στους 625.000, αυξημένοι κατά 45,3%, με πάνω από 58.000 νέες συνδέσεις μέσα σε μόλις ένα τρίμηνο. Παράλληλα, το 5G WiFi μέσω FWA ξεπέρασε τους 100.000 συνδρομητές, μετατρέποντας το ασύρματο broadband σε σοβαρό εμπορικό εργαλείο για τον όμιλο. Τα έσοδα από System Solutions εκτινάχθηκαν κατά 76,3%, ενώ η εταιρεία προχώρησε σε νέες υπηρεσίες Data Center και GPU-as-a-Service για εφαρμογές AI. Παρά τη μείωση στις ελεύθερες ταμειακές ροές λόγω υψηλότερων φορολογικών πληρωμών, ο καθαρός δανεισμός παρέμεινε χαμηλά, στα 519 εκατ. ευρώ, μόλις 0,4 φορές EBITDA. Διαγραμματικά, η μετοχή βρίσκεται στο πολύ ενδιαφέρον σημείο των 18 ευρώ. Πάτημα πάνω από εκεί θα ανοίξει τον δρόμο για τιμές άνω των 20 ευρώ.
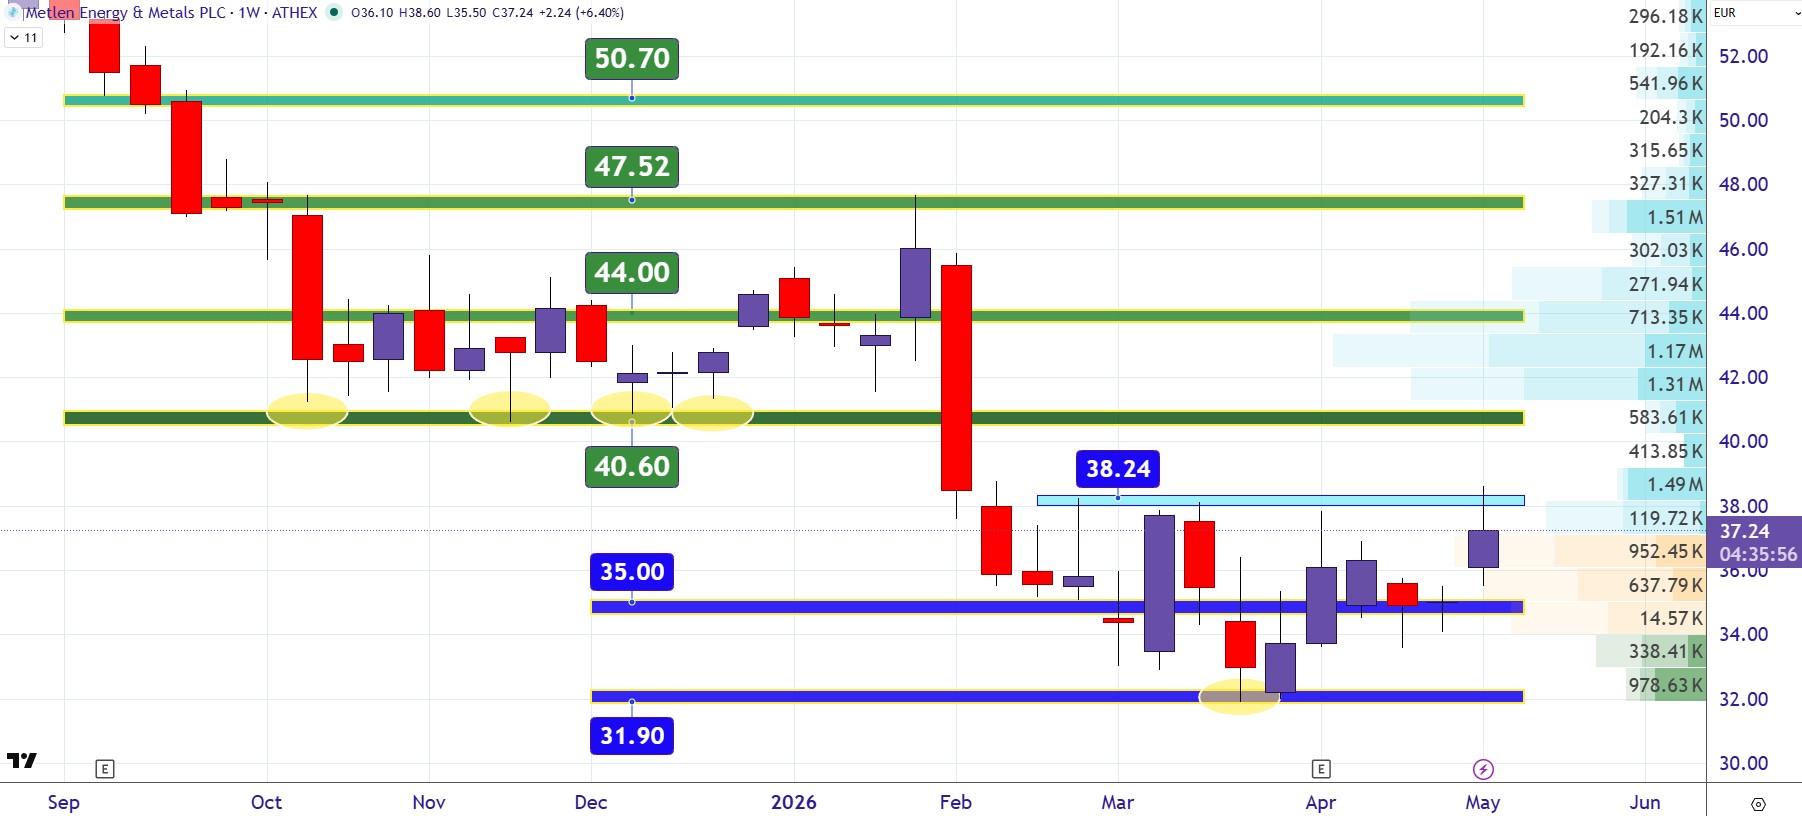
 Η Metlen Energy & Metals (MTLN) ανεβάζει ταχύτητα σε όλα τα βασικά της μέτωπα, με το πρώτο τρίμηνο του 2026 να φέρνει κύκλο εργασιών 2,05 δισ. ευρώ, αυξημένο κατά 37% σε ετήσια βάση. Μεγάλο ενδιαφέρον παρουσιάζει η πλατφόρμα Renewables, Storage & Energy Transition, που εκτινάχθηκε κατά 168%, φτάνοντας τα 644 εκατ. ευρώ. Το χαρτοφυλάκιο αποθήκευσης ενέργειας έχει ήδη φτάσει περίπου τα 2 GW μέσω συνεργασιών με ΔΕΗ και όμιλο Τσάκου, ενώ η συμφωνία με τη Shell για προμήθεια έως 1 bcm φυσικού αερίου ετησίως από το 2027 έως το 2031 ανεβάζει ακόμα περισσότερο το ενεργειακό αποτύπωμα της εταιρείας. Στη Μεταλλουργία, ο κύκλος εργασιών ανέβηκε στα 234 εκατ. ευρώ, με στήριξη από τις υψηλές τιμές αλουμινίου και τα αυξημένα περιθώρια κέρδους της καθετοποιημένης παραγωγής. Παράλληλα, προχωρά η επένδυση για την πρώτη μονάδα γαλλίου στην Ευρώπη, με επαφές διάθεσης παραγωγής σε ΗΠΑ, Ιαπωνία και ευρωπαϊκές αγορές. Το πιο βαρύ χαρτί του τριμήνου, πάντως, έρχεται από τις Υποδομές και την Άμυνα. Ο κλάδος Υποδομών σχεδόν διπλασίασε τα έσοδά του, στα 177 εκατ. ευρώ, με ανεκτέλεστο που πλησιάζει τα 2,2 δισ. ευρώ, ενώ η M Technologies αυξάνει την παραγωγική της βάση για αμυντικά προγράμματα και συνεργασίες με ευρωπαϊκούς ομίλους όπως τη Naval Group. Από διαγραμματική άποψη, η μετοχή δοκιμάζει τα επίπεδα αντίστασης των 38,24 ευρώ. Πάνω από εκεί η μετοχή θα κινηθεί προς το εύρος των 40,60 με 44 ευρώ.
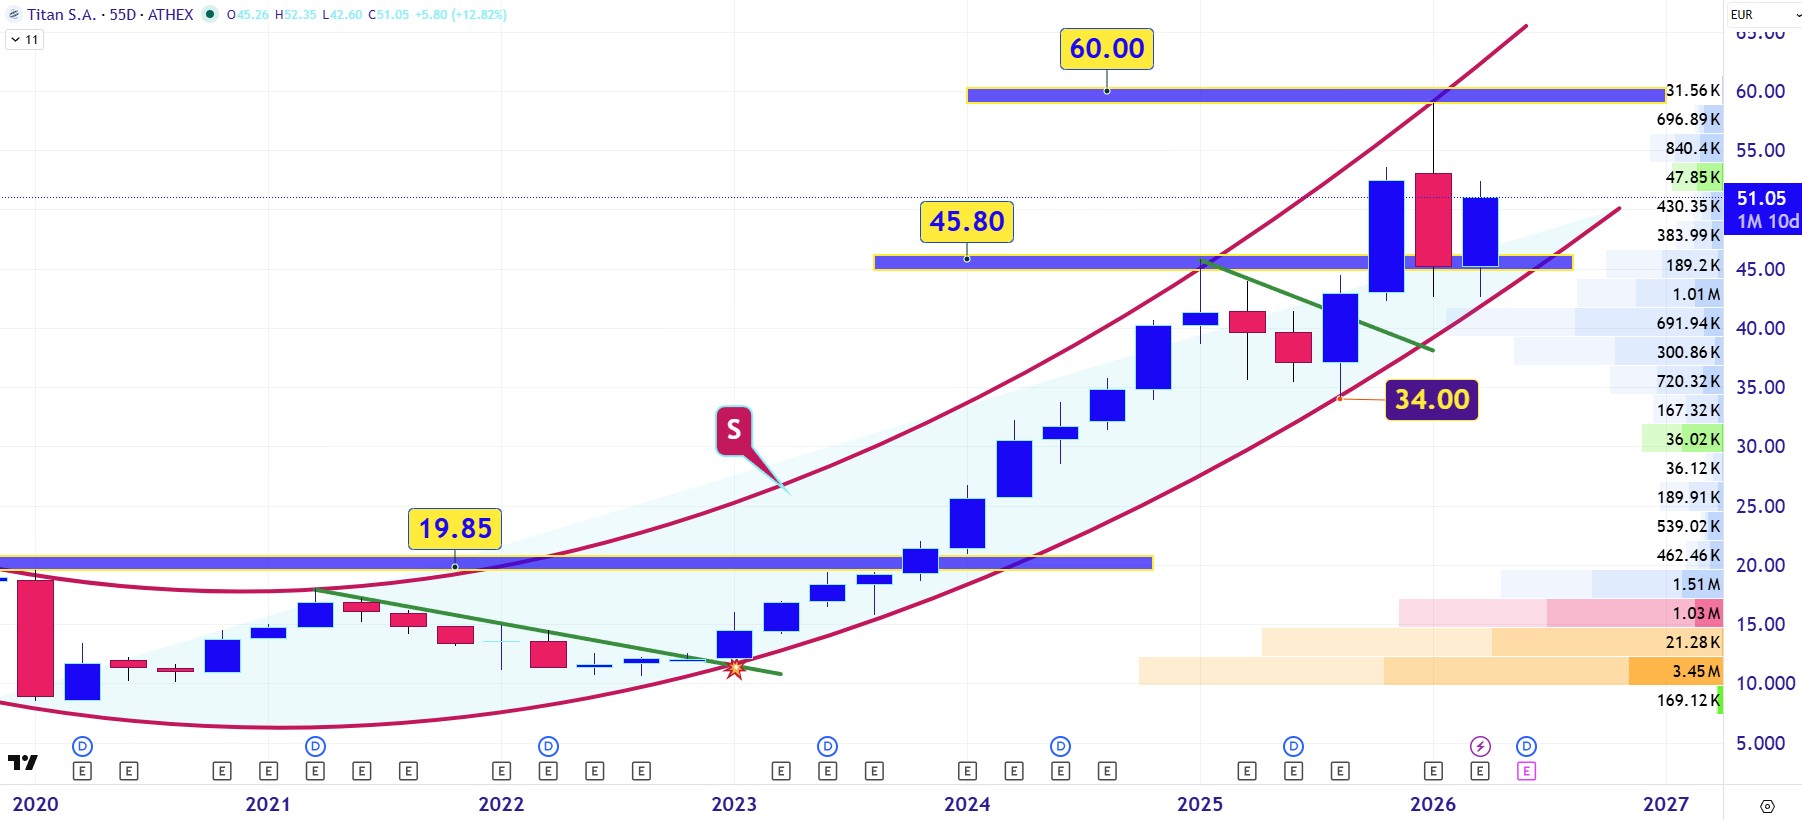
Ο όμιλος ΤΙΤΑΝ (TITC) ξεκίνησε το 2026 με πωλήσεις που έφτασαν τα 636 εκατ. ευρώ, ενώ τα EBITDA ανέβηκαν στα 138 εκατ. ευρώ, καταγράφοντας αύξηση 16% σε συγκρίσιμη βάση. Ακόμα πιο δυνατή ήταν η διεύρυνση του περιθωρίου EBITDA κατά 250 μονάδες βάσης, εξέλιξη που ήρθε από βελτιωμένη λειτουργική αποδοτικότητα και καλύτερη σχέση τιμών και κόστους. Η πιο ουσιαστική ανάγνωση βρίσκεται στην ταχύτητα με την οποία αρχίζει να αποδίδει το πρόγραμμα εξοικονόμησης “PRIME”. Η διοίκηση εκτιμά ετήσιο όφελος 40 έως 50 εκατ. ευρώ, με πάνω από το 10% να έχει ήδη περάσει στα αποτελέσματα από το πρώτο κιόλας τρίμηνο. Παράλληλα, τα καθαρά κέρδη μετά φόρων ανέβηκαν στα 64 εκατ. ευρώ, αυξημένα κατά 46,5%. Στην Ελλάδα, η ζήτηση ενισχύθηκε από μεγάλα έργα υποδομών, data centers, τουριστικές επενδύσεις και το Ελληνικό, ενώ ο όμιλος συνέχισε να λειτουργεί ως βασικός προμηθευτής σε έργα υψηλής κατανάλωσης τσιμέντου. Την ίδια ώρα, η Ανατολική Μεσόγειος έδωσε εκρηκτική ώθηση στην κερδοφορία, με EBITDA αυξημένα κατά 151%, ενώ οι νέες εξαγορές σε Τουρκία, Γαλλία και ΗΠΑ ανοίγουν μεγαλύτερο γεωγραφικό αποτύπωμα και ενισχύουν την παραγωγική βάση του ομίλου. Στο διάγραμμα, η μετοχή έχει απομακρυνθεί από τη βάση αγοραστών στα 45,80 ευρώ και κατευθύνεται προς την περιοχή των ιστορικών υψηλών ανάμεσα στα 57 με 60 ευρώ.
 Το άρθρο γράφτηκε το πρωί της περασμένης Παρασκευής για την εφημερίδα “Κεφάλαιο” όπου και αναδημοσιεύεται
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.