Το μεγάλο πάρτι αρχίζει στα 150
Η τούρτα έχει 150 κεράκια, όμως οι περισσότεροι καλεσμένοι δεν έχουν φτάσει ακόμη. Ίσως αυτό να είναι και το καλύτερο δώρο γενεθλίων που θα μπορούσε να πάρει σήμερα το ελληνικό χρηματιστήριο.
Την ώρα που στο Euronext Athens ετοιμάζονται να σηκώσουν τα ποτήρια για τον ενάμιση αιώνα ζωής της ελληνικής κεφαλαιαγοράς, έξω από την αίθουσα βρίσκεται μια τεράστια δεξαμενή χρήματος. Διαχειριστές δισεκατομμυρίων, μεγάλα ευρωπαϊκά και διεθνή χαρτοφυλάκια, funds που έχουν γεμάτα τα βιβλία τους με Ισπανία και Ιταλία και ελάχιστη έως μηδενική ελληνική παρουσία.
Οι αριθμοί που έχει συγκεντρώσει η Morgan Stanley στη νέα έκθεσή της για την Ελλάδα, με τίτλο “Aegean Alpha: Still Constructive, but the Setup May Change in 2027”, που δημοσιεύθηκε στις 8 Σεπτεμβρίου, εξηγούν πόσο μεγάλη είναι η απόσταση.
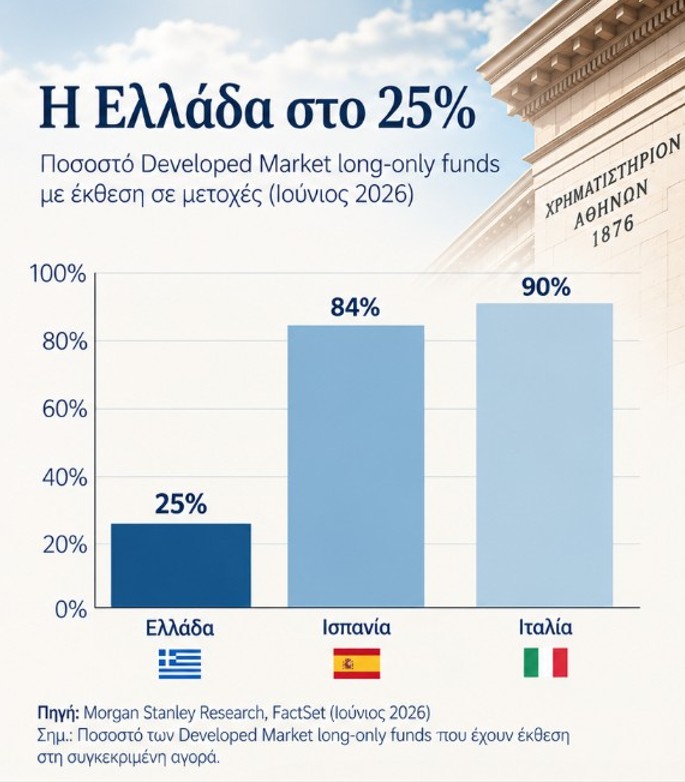
Μόλις ένα στα τέσσερα funds των ανεπτυγμένων αγορών στο δείγμα της Morgan Stanley έχει σήμερα έκθεση στην Ελλάδα. Για την ακρίβεια, 25%. Στην Ισπανία το αντίστοιχο ποσοστό φτάνει στο 84% και στην Ιταλία στο 90%. Έχουμε ένα 25% απέναντι σε 84% και 90%. Αυτή η διαφορά αξίζει περισσότερο από κάθε πρόβλεψη για το πού μπορεί να βρίσκεται ο Γενικός Δείκτης σε έξι ή δώδεκα μήνες. Μετράει πόσο μικρή παραμένει η διείσδυση της ελληνικής αγοράς στα χαρτοφυλάκια του ανεπτυγμένου κόσμου και, ταυτόχρονα, πόσο μεγάλη είναι η δεξαμενή που μένει να διεκδικήσει η Αθήνα.
 Ο μήνας των γενεθλίων έρχεται μάλιστα σχεδόν πάνω στη μεγάλη αλλαγή κατηγορίας. Στις 21 Σεπτεμβρίου, FTSE και STOXX μεταφέρουν την Ελλάδα στις ανεπτυγμένες αγορές. Στις 31 Μαΐου 2027 ακολουθεί η MSCI. Η τελευταία έχει ιδιαίτερη αξία για τους μεγάλους long-only διαχειριστές, καθώς τα κεφάλαια που ακολουθούν τους δείκτες MSCI είναι περίπου διπλάσια από εκείνα που παρακολουθούν τον FTSE.
Η πρώτη ανάγνωση πηγαίνει ως συνήθως στις εισροές. Όμως, η μεγάλη επενδυτική δεξαμενή βρίσκεται στα ενεργά κεφάλαια. Στους διαχειριστές που επιλέγουν οι ίδιοι τις αγορές και τις εταιρείες στις οποίες θα τοποθετηθούν και οι οποίοι διακρίνουν πλέον την Ελλάδα μέσα στο επενδυτικό τους πεδίο. Εκεί τα πρώτα χρήματα έχουν ήδη αρχίσει να κινούνται. Τον Σεπτέμβριο του 2025 μόλις 12% των ευρωπαϊκών long-only funds του δείγματος της Morgan Stanley είχαν ελληνική έκθεση. Τον Ιούνιο του 2026 το ποσοστό είχε φτάσει στο 30,9%. Στα international funds η αντίστοιχη μεταβολή ήταν από 17% σε 30,9%. Μέσα σε εννέα μήνες, η παρουσία των ευρωπαϊκών funds υπερδιπλασιάστηκε.
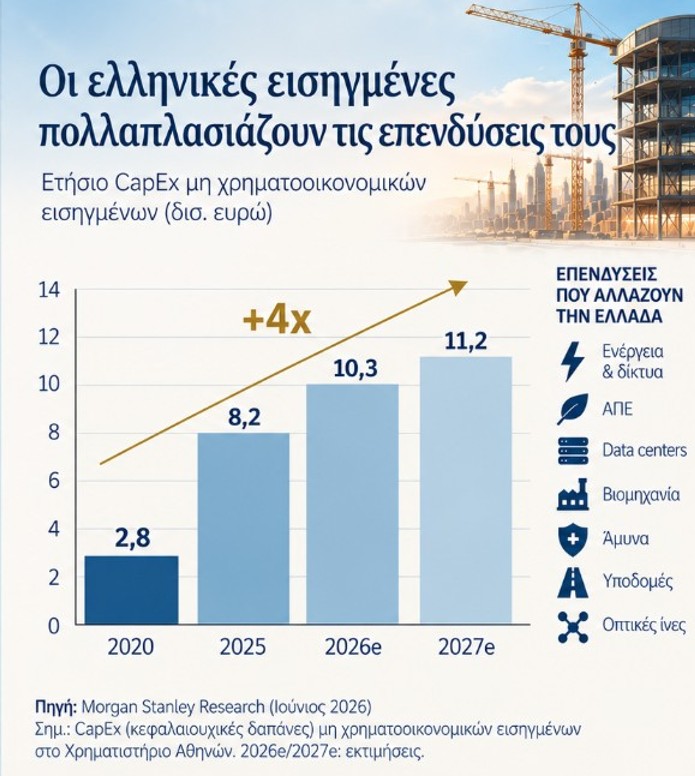
Βέβαια, για να συνεχίσει να έρχεται χρήμα χρειάζεται και κάτι να αγοράσει. Και το ελληνικό ταμπλό του 2026 έχει πολύ διαφορετικό εμπόρευμα στο ράφι. Το 2020 οι μη χρηματοοικονομικές εισηγμένες πραγματοποιούσαν περίπου 2,8 δισ. ευρώ επενδυτικές δαπάνες (CapEx). Το 2025 το ποσό είχε φτάσει στα 8,2 δισ. ευρώ. Οι εκτιμήσεις ανεβάζουν τον πήχη στα 10,3 δισ. ευρώ το 2026 και στα 11,2 δισ. ευρώ το 2027.
Από 2,8 στα 11,2 δισ. ευρώ μέσα σε επτά χρόνια. Τέσσερις φορές πάνω. Αυτό είναι ίσως το δεύτερο νούμερο που αξίζει να συνοδεύσει τα 150ά γενέθλια. Το Χρηματιστήριο αρχίζει να φιλοξενεί έναν επενδυτικό κύκλο πολλών δισεκατομμυρίων. Ηλεκτρικά δίκτυα, ΑΠΕ, βιομηχανία, data centers, άμυνα, υποδομές, παραχωρήσεις και οπτικές ίνες δημιουργούν ένα νέο πεδίο για τις εισηγμένες. Η Morgan Stanley υπολογίζει ότι οι πάγιες επενδύσεις στην Ελλάδα έχουν αυξηθεί σχεδόν 90% από τα τέλη του 2019, τη μεγαλύτερη άνοδο στην Ευρωζώνη, ενώ περιμένει περίπου 7% ετήσια αύξηση των επενδύσεων το 2026 και το 2027.
Η ΔΕΗ βρίσκεται στην πρώτη γραμμή αυτής της επενδυτικής έκρηξης. Το πρόγραμμα του ομίλου για το 2026 έως το 2030 φτάνει τα 24,2 δισ. ευρώ, με περίπου 12,5 δισ. ευρώ να κατευθύνονται στην Ελλάδα. Το 95% αφορά επενδύσεις ανάπτυξης. Στην Κοζάνη σχεδιάζεται παράλληλα ένα project που μεταφέρει την ελληνική αγορά κατευθείαν στην οικονομία του AI. Η πρώτη ανάπτυξη του data center προβλέπει 300 MW, με περίπου 1,2 δισ. ευρώ CapEx, ενώ η επόμενη ανάπτυξη μπορεί να ανεβάσει την ισχύ στο 1 GW.
Η Metlen μπαίνει επίσης σε μεγάλο επενδυτικό κύκλο, με περίπου 2,5 δισ. ευρώ CapEx έως το 2028 και πάνω από το μισό να αφορά την Ελλάδα. Βωξίτης, αλουμίνα, γάλλιο, άμυνα και ενέργεια συνθέτουν μια βιομηχανική ατζέντα που πριν από μερικά χρόνια είχε ελάχιστη σχέση με όσα αναζητούσε ένας ξένος διαχειριστής στην Αθήνα.
 Παράλληλα στο ευρωπαϊκό sector model της Morgan Stanley οι ελληνικές τράπεζες κατατάσσονται τρίτες ανάμεσα σε περίπου 30 ευρωπαϊκούς κλάδους, πίσω από τους ημιαγωγούς και τις ευρωπαϊκές τράπεζες. Η κατάταξη στηρίζεται μεταξύ άλλων στις αναθεωρήσεις κερδών, στις αλλαγές των τιμών-στόχων, στις αποτιμήσεις και στις επιχειρηματικές κινήσεις.
Προσοχή, γιατί στις τράπεζες το κενό παραμένει μεγάλο. Μόλις 16% των κεφαλαίων των ανεπτυγμένων αγορών έχει έκθεση στις ελληνικές τράπεζες, έναντι 35% στις ισπανικές και 47% στις ιταλικές. Και αυτό έχει ιδιαίτερη σημασία, καθώς οι ελληνικές τράπεζες αναμένεται να αποτελούν περίπου το 80% του βάρους της χώρας μετά τη μετάβαση στις ανεπτυγμένες αγορές.
Παρά το μεγάλο ράλι των τελευταίων ετών, η Morgan Stanley υπολογίζει ότι οι ελληνικές τράπεζες διαπραγματεύονται περίπου με 10% discount σε P/E έναντι του ευρωπαϊκού τραπεζικού κλάδου για το 2028, προσφέροντας παράλληλα υψηλότερη αναμενόμενη αύξηση ενσώματης λογιστικής αξίας και μερισμάτων.
Για τα επόμενα 150 χρόνια, βέβαια, η Αθήνα χρειάζεται πολύ περισσότερα από καλές αποδόσεις και διεθνείς αναβαθμίσεις. Χρειάζεται νέες εισαγωγές, μεγαλύτερα free floats, περισσότερη ρευστότητα και επιχειρήσεις που θα χρησιμοποιούν την κεφαλαιαγορά για να χρηματοδοτούν την επόμενη επένδυσή τους. Χρειάζεται επίσης να ξαναφέρει στο ταμπλό κλάδους στους οποίους η Ελλάδα διαθέτει παγκόσμιο επιχειρηματικό εκτόπισμα και χρηματιστηριακά παραμένει σχεδόν απούσα. Η ναυτιλία είναι το πιο κραυγαλέο παράδειγμα.
Αν η επιστροφή στις ανεπτυγμένες αγορές φέρει μεγαλύτερη διεθνή επενδυτική βάση και αυτή συναντήσει μια νέα γενιά ελληνικών εισηγμένων, τότε τα 150ά γενέθλια θα αποκτήσουν πολύ μεγαλύτερη αξία από μια ωραία βραδιά και μερικές επετειακές ομιλίες. Το 25% θα είναι ο αριθμός που αξίζει να παρακολουθούμε. Πόσο κοντά μπορεί να φτάσει στο 84% της Ισπανίας και στο 90% της Ιταλίας τα επόμενα χρόνια; Πόσα διεθνή χαρτοφυλάκια μπορούν να προσθέσουν για πρώτη φορά ελληνικές μετοχές; Και πόσες νέες εταιρείες μπορεί να βρει αυτό το χρήμα όταν φτάσει στην Αθήνα;
Το χρηματιστήριο έχει κάθε λόγο να γιορτάσει όσα κατάφερε μέσα σε ενάμιση αιώνα. Μόνο που το ωραιότερο κομμάτι της βραδιάς μπορεί να αφορά εκείνους που λείπουν ακόμη από τη φωτογραφία των γενεθλίων. Η τούρτα είναι έτοιμη και το τραπέζι στρωμένο. Αφήστε όμως μερικές καρέκλες άδειες. Οι καλεσμένοι που περιμένουμε είναι ακόμη πολλοί και το πάρτι μόλις τώρα αρχίζει… στα 150.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.