
Πλαστικά Θράκης: Η επόμενη ημέρα χτίζεται πάνω σε €178 εκατ. επενδύσεων
Με κεφαλαιοποίηση 193,8 εκατ. ευρώ, ίδια κεφάλαια 277,5 εκατ. ευρώ, μερισματική απόδοση 5,4% και δείκτη Net Debt/EBITDA στο 1,18x, τα Πλαστικά Θράκης (ΠΛΑΘ) αποτελούν μία από τις πιο ιδιαίτερες περιπτώσεις του ελληνικού χρηματιστηρίου. Η αποτίμηση παραμένει σε χαμηλά επίπεδα, την ώρα που οι λειτουργικές επιδόσεις κινούνται προς διαφορετική κατεύθυνση.
Τα τελευταία χρόνια τα Πλαστικά Θράκης ακολούθησαν μια άλλη διαδρομή από αυτή που συνήθως ακολουθούν οι βιομηχανικές εταιρείες του ελληνικού χρηματιστηρίου. Αντί να κυνηγήσουν τη βραχυπρόθεσμη μεγιστοποίηση των κερδών, διοχέτευσαν σημαντικά κεφάλαια σε παραγωγικές εγκαταστάσεις, νέες γραμμές μεταποίησης, αυτοματισμούς και γεωγραφική ανάπτυξη.
Σήμερα, μετά από επενδύσεις ύψους περίπου 178 εκατ. ευρώ την τελευταία πενταετία, ο όμιλος εισέρχεται σε ένα στάδιο ανάπτυξης όπου το επενδυτικό φορτίο αρχίζει να αποκλιμακώνεται και οι αποδόσεις αυτών των κεφαλαίων γίνονται περισσότερο ορατές στους λογαριασμούς αποτελεσμάτων.
Η χρήση του 2025 έδωσε ήδη τα πρώτα δείγματα.
Οι πωλούμενοι όγκοι αυξήθηκαν κατά 7,2%, οι πωλήσεις έφτασαν τα 389,6 εκατ. ευρώ, το EBITDA ανήλθε στα 48,4 εκατ. ευρώ, ενώ τα καθαρά κέρδη διαμορφώθηκαν στα 19,6 εκατ. ευρώ, αυξημένα κατά σχεδόν 78%. Παράλληλα, το περιθώριο EBITDA ενισχύθηκε κατά 120 μονάδες βάσης στο 12,4%, ενώ η απόδοση ιδίων κεφαλαίων (ROE) ανέβηκε στο 6,9% από 3,8% και η απόδοση απασχολούμενων κεφαλαίων (ROCE) στο 6,3% από 4,1%.
Η βελτίωση αυτή προέρχεται από περισσότερες από μία πηγές.
Στα Technical Fabrics, η διοίκηση αξιοποίησε τις πρόσφατες επενδύσεις σε μεταποιημένα προϊόντα υψηλότερης αξίας, αυξάνοντας την παραγωγικότητα των μονάδων και βελτιώνοντας τα περιθώρια. Στη συσκευασία, η αυξημένη διείσδυση στην αγορά τροφίμων και η διεύρυνση της πελατειακής βάσης στην Ευρώπη συνέχισαν να στηρίζουν τη λειτουργική κερδοφορία.
Η κεφαλαιακή διάρθρωση παραμένει ιδιαίτερα συντηρητική με τον καθαρό δανεισμό να ανέρχεται στα 56,9 εκατ. Ευρώ και τον δείκτη Net Debt / EBITDA στο 1,18x, παρά το γεγονός ότι η εταιρεία υλοποίησε επενδύσεις περίπου 40 εκατ. ευρώ και ταυτόχρονα διατήρησε την πολιτική διανομών προς τους μετόχους.
Από θεσμική σκοπιά, ιδιαίτερο ενδιαφέρον έχει ο τρόπος με τον οποίο γίνεται η κατανομή κεφαλαίων.
Η εξαγορά της BHA Holdings στην Αυστραλία και τη Νέα Ζηλανδία πραγματοποιήθηκε σε επίπεδο περίπου 5,6 φορές EBITDA, ενισχύοντας την παρουσία του ομίλου στην Ωκεανία και προσθέτοντας νέα κανάλια διανομής στον κλάδο των βιομηχανικών συσκευασιών.
Ταυτόχρονα, το επενδυτικό πρόγραμμα του 2026 περιορίζεται στα 20-25 εκατ. ευρώ, γεγονός που αναμένεται να αυξήσει τη μετατροπή των λειτουργικών κερδών σε ελεύθερες ταμειακές ροές.
Με τη μετοχή στα 4,43 ευρώ, η κεφαλαιοποίηση ανέρχεται στα 193,8 εκατ. ευρώ και η επιχειρηματική αξία κοντά στα 251 εκατ. ευρώ. Αυτό αντιστοιχεί σε EV/EBITDA περίπου 5,2x, P/E περίπου 10x και P/BV περίπου 0,70x, καθώς τα ίδια κεφάλαια ανέρχονται σε 277,5 εκατ. ευρώ.
Για έναν όμιλο με παρουσία σε 80 χώρες, παραγωγή σε 9 χώρες, πωλήσεις 130 χιλιάδων τόνων, αυξανόμενα περιθώρια και διοίκηση που εκτιμά ότι το πρώτο τρίμηνο του 2026 θα κινηθεί σημαντικά υψηλότερα από το αντίστοιχο περσινό, οι αριθμοί αυτοί αποκτούν ιδιαίτερη σημασία.
Η διοίκηση μπαίνει στο 2026 με χαμηλότερες κεφαλαιακές ανάγκες, ισχυρή θέση ρευστότητας, νέα παρουσία στην Ωκεανία και εκτίμηση για σημαντικά ισχυρότερο πρώτο τρίμηνο. Αν η πορεία αυτή συνεχιστεί και στο υπόλοιπο της χρήσης, η συζήτηση γύρω από τα Πλαστικά Θράκης πολύ δύσκολα θα μείνει στους σημερινούς πολλαπλασιαστές αποτίμησης.
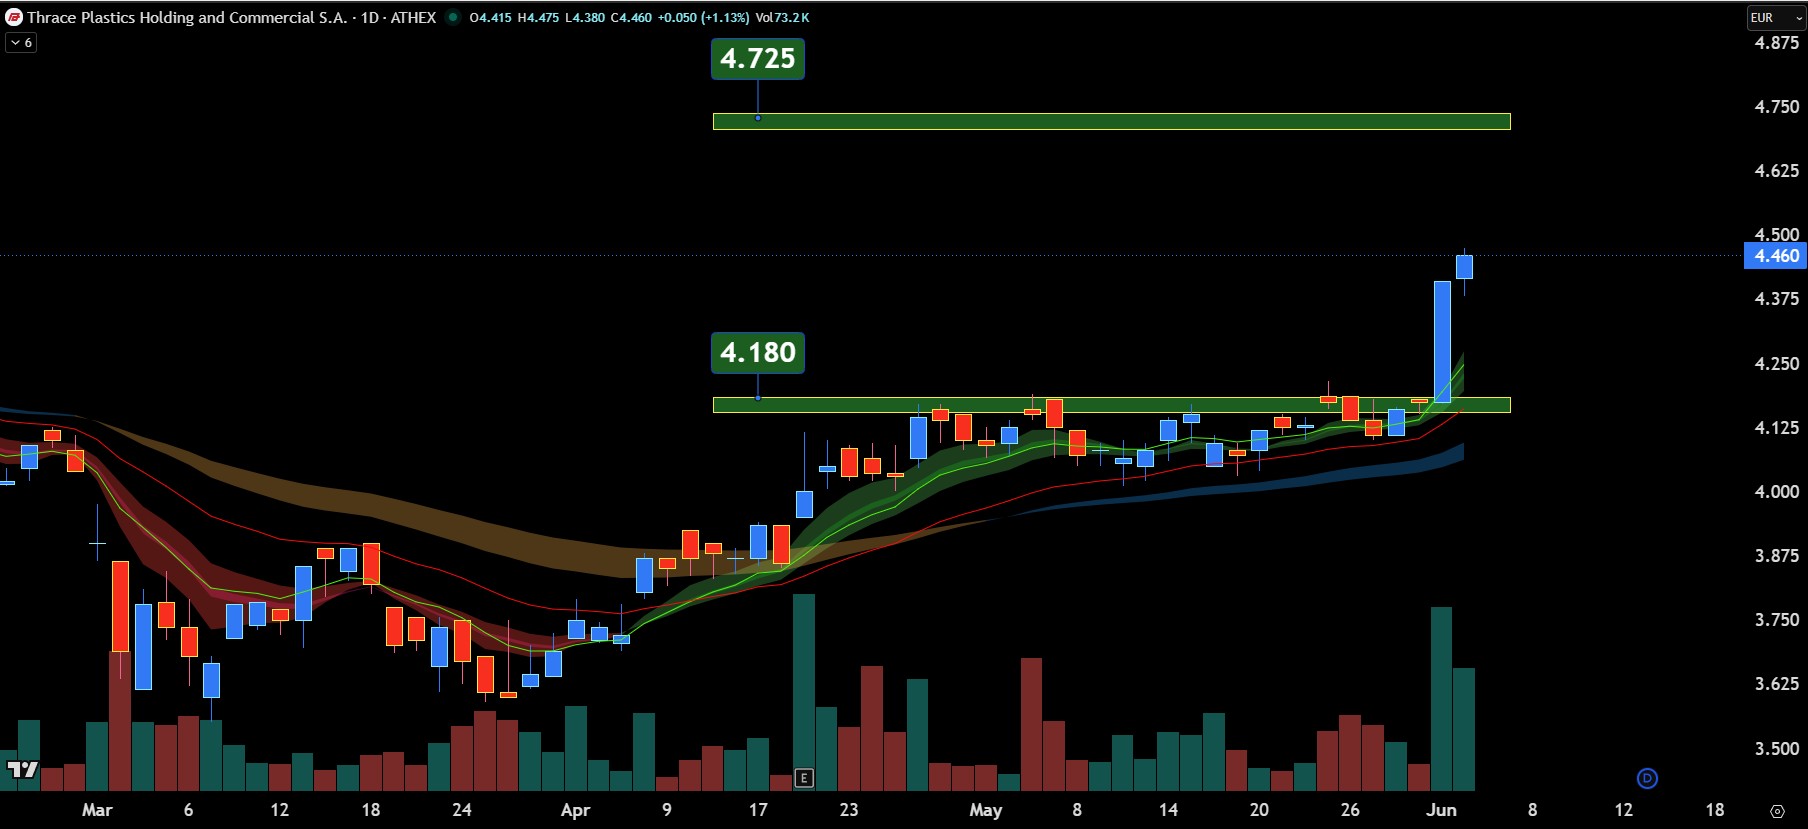
Από πλευράς διαγραμματικής ανάλυσης η μετοχή δείχνει ότι μετά από μια μακρά περίοδο συσσώρευσης και απορρόφησης προσφοράς στη ζώνη των 4,10–4,18 ευρώ, η συνεδρίαση της περασμένης Τρίτης έφερε μια καθαρή ανοδική διαφυγή πάνω από το τοπικό οχυρό των 4,18 ευρώ, συνοδευόμενη μάλιστα από αισθητά αυξημένο όγκο συναλλαγών. Αυτό είναι ένα στοιχείο που προσδίδει μεγαλύτερη αξιοπιστία στην κίνηση, καθώς δείχνει ότι στην ανοδική προσπάθεια συμμετέχουν πλέον ισχυρότερα χαρτοφυλάκια. Η επόμενη ζώνη ενδιαφέροντος εντοπίζεται στα 4,72–4,75 ευρώ, επίπεδο που λειτουργεί ως ενδιάμεσος σταθμός πριν από την περιοχή των 5 ευρώ, η οποία αποτελεί τον πρώτο μεγάλο ανοδικό στόχο της παρούσας κίνησης.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.