Πλαστικά Θράκης – Οι αριθμοί αγρίεψαν
Στα 5,20 ευρώ και με χρηματιστηριακή αξία κοντά στα 227 εκατ. ευρώ, τα Πλαστικά Θράκης έχουν πλέον μπροστά τους ένα ερώτημα που γίνεται όλο και πιο επίμονο. Πόσο από τη νέα κερδοφορία έχει περάσει στην τιμή της μετοχής;
Θα αφήσω για λίγο στην άκρη το +57,1% στο EBITDA, το +117% στο EBIT και το +135,8% στα κέρδη των μετόχων. Αυτά είναι ήδη γνωστά. Μέσα στις 80 σελίδες της εξαμηνιαίας έκθεσης βρίσκονται αρκετοί αριθμοί που εξηγούν καλύτερα τι έχει συμβεί στον Όμιλο.
Πρώτος αριθμός τα 61,67 εκατ. ευρώ μικτού κέρδους. Πέρυσι ήταν 43,24 εκατ. ευρώ. Ο τζίρος αυξήθηκε κατά 26,47 εκατ. ευρώ, ενώ το μικτό κέρδος πρόσθεσε 18,43 εκατ. ευρώ. Δηλαδή για κάθε ένα ευρώ πρόσθετων πωλήσεων σε σχέση με πέρυσι, περίπου 70 λεπτά εμφανίστηκαν ως πρόσθετο μικτό κέρδος. Αυτό εξηγεί μεγάλο μέρος της εκτόξευσης που ακολούθησε χαμηλότερα στην κατάσταση αποτελεσμάτων.
Υπάρχει βέβαια μια παράμετρος που χρειάζεται να γνωρίζουμε. Η διοίκηση αναφέρει θετική επίδραση από τον χρονισμό μεταξύ κόστους αποθεμάτων και προσαρμογής των τιμών πώλησης και τη χαρακτηρίζει προσωρινή. Παράλληλα όμως καταγράφει καλύτερο προϊοντικό μίγμα, προϊόντα υψηλότερης προστιθέμενης αξίας, μεγαλύτερη αξιοποίηση παραγωγικής δυναμικότητας, συνέργειες και ενίσχυση μεριδίων. Γι’ αυτό έχει σημασία ότι το Adjusted EBITDA αυξήθηκε ακόμη περισσότερο, κατά 67,2%, από 22,84 στα 38,18 εκατ. ευρώ.
Στη Συσκευασία η μεταβολή είναι ακόμη πιο επιθετική. Με 87,23 εκατ. ευρώ πωλήσεις, ο κλάδος έβγαλε 26,13 εκατ. μικτό κέρδος και 19,82 εκατ. EBITDA. Για κάθε 100 ευρώ πωλήσεων παράγει πλέον σχεδόν 23 ευρώ EBITDA, έναντι περίπου 15 ευρώ πέρυσι. Και κατάφερε να ξεπεράσει σε EBITDA τα Τεχνικά Υφάσματα, τα οποία χρειάστηκαν 145,60 εκατ. ευρώ πωλήσεων για EBITDA 19,56 εκατ. ευρώ.
Η Συσκευασία κάνει περίπου 40% λιγότερες πωλήσεις από τα Τεχνικά Υφάσματα και παράγει ελαφρώς περισσότερο EBITDA. Ένα χρόνο πριν η σχέση ήταν 11,24 εκατ. έναντι 13,46 εκατ. ευρώ υπέρ των Τεχνικών Υφασμάτων. Μέσα σε δώδεκα μήνες η Συσκευασία πρόσθεσε περίπου 8,57 εκατ. ευρώ EBITDA. Τα Τεχνικά Υφάσματα πρόσθεσαν περίπου 6,10 εκατ. ευρώ.
Τα Τεχνικά Υφάσματα κατάφεραν +45,3% EBITDA σε αγορά την οποία η ίδια η εταιρεία περιγράφει με χαμηλή ζήτηση σε Ευρώπη και διεθνώς. Αυτό αφήνει ένα πολύ ωραίο ερώτημα για αργότερα. Τι μπορούν να γράψουν αυτά τα μεγέθη όταν η ζήτηση βοηθήσει περισσότερο;
Η BHA Holdings επίσης χρειάζεται διαφορετική προσέγγιση. Η εξαγορά δεν αγοράζει μόνο 22,8 εκατ. ευρώ ιστορικών ετήσιων πωλήσεων και περίπου 2,5 εκατ. EBITDA έναντι τιμήματος περίπου 13,5 εκατ. ευρώ. Προσθέτει Αυστραλία και Νέα Ζηλανδία σε ένα δίκτυο που ήδη είχε ισχυρή παρουσία στα FIBCs, τους μεγασάκους βιομηχανικής χρήσης, σε Σκανδιναβία, Ιρλανδία και Ελλάδα. Η οικονομική έκθεση τοποθετεί πλέον παραγωγική και εμπορική παρουσία του Ομίλου σε Ελλάδα, Ηνωμένο Βασίλειο, Ιρλανδία, Σουηδία, Νορβηγία, Σερβία, Βουλγαρία, ΗΠΑ, Ρουμανία, Αυστραλία και Νέα Ζηλανδία.
Και η BHA έχει περάσει στα αποτελέσματα μόνο από την 1η Μαρτίου. Άρα το πρώτο εξάμηνο περιλαμβάνει τέσσερις μήνες της νέας εταιρείας και όχι έξι. Τα 6,9 εκατ. ευρώ πωλήσεων που πρόσθεσε μέχρι τον Ιούνιο δεν αποτελούν ακόμη πλήρη εξαμηνιαία συνεισφορά.
Στον ισολογισμό τα συνολικά ίδια κεφάλαια έχουν φτάσει τα 296,48 εκατ. ευρώ, από 277,50 εκατ. στο τέλος του 2025. Με κεφαλαιοποίηση περίπου 227 εκατ. ευρώ, η χρηματιστηριακή αξία αντιστοιχεί περίπου στο 77% των λογιστικών ιδίων κεφαλαίων του Ομίλου. Προφανώς book value και χρηματιστηριακή αξία δεν είναι το ίδιο πράγμα. Η σύγκριση αποκτά όμως άλλη σημασία όταν απέναντί της έχουμε 18,54 εκατ. ευρώ κέρδη μετόχων σε μόλις έξι μήνες.
Ο συνολικός δανεισμός μαζί με τις μισθώσεις ήταν 95,74 εκατ. ευρώ στο τέλος Ιουνίου και τα διαθέσιμα 24,26 εκατ., αφήνοντας καθαρό δανεισμό 71,48 εκατ. ευρώ. Στο τέλος του 2025 ήταν 56,93 εκατ. ευρώ. Η διαφορά όμως ήρθε σε ένα εξάμηνο κατά το οποίο ο Όμιλος χρηματοδότησε την BHA, επένδυσε, μοίρασε μέρισμα και αύξησε το κεφάλαιο κίνησης.
Μάλιστα, από τα 93,43 εκατ. ευρώ τραπεζικού δανεισμού, σχεδόν 10 εκατ. ευρώ αφορούν factoring της Πλαστικά Θράκης Pack με δικαίωμα αναγωγής. Είναι μια λεπτομέρεια που βοηθά να καταλάβουμε καλύτερα τη σύνθεση του εμφανιζόμενου τραπεζικού χρέους.
Ο λόγος για την αυξημένη ανάγκη κεφαλαίου κίνησης φαίνεται και στον ισολογισμό. Οι εμπορικές απαιτήσεις ανέβηκαν στα 107,61 εκατ. ευρώ από 78,32 εκατ., αύξηση 37,4%, ενώ τα αποθέματα κινήθηκαν στα 92,50 εκατ. από 87,43 εκατ. ευρώ. Από την άλλη πλευρά, οι υποχρεώσεις προς προμηθευτές αυξήθηκαν στα 64,95 εκατ. από 51,97 εκατ. ευρώ.
Παρά αυτή τη δέσμευση κεφαλαίου, οι λειτουργικές ταμειακές ροές ανέβηκαν στα 23,09 εκατ. ευρώ από 5,06 εκατ. πέρυσι. Αυτό για μένα είναι από τα καλύτερα νούμερα του εξαμήνου. Η λογιστική κερδοφορία συνοδεύτηκε από πολύ μεγαλύτερη παραγωγή μετρητών την ίδια στιγμή που η ανάπτυξη ζητούσε περισσότερη χρηματοδότηση.
Παράλληλα ο Όμιλος εισέπραξε 1,24 εκατ. ευρώ έσοδα από φωτοβολταϊκά μέσα στο εξάμηνο, σχεδόν στα ίδια επίπεδα με τα 1,31 εκατ. ευρώ πέρυσι. Δεν αλλάζει την επενδυτική ιστορία, φανερώνει όμως πόσο πολυσχιδές έχει γίνει πλέον το παραγωγικό του οικοσύστημα.
Ακόμη μία λεπτομέρεια βρίσκεται στον αριθμό των ανθρώπων πίσω από όλα αυτά. Ο Όμιλος, μαζί με τις κοινοπραξίες, απασχολούσε στο τέλος Ιουνίου 2.578 εργαζομένους, εκ των οποίων 1.709 στην Ελλάδα. Δηλαδή περίπου τα δύο τρίτα του ανθρώπινου δυναμικού παραμένουν στην ελληνική επικράτεια, παρότι η γεωγραφική παρουσία έχει πλέον απλωθεί σε έντεκα χώρες.
Για το υπόλοιπο του έτους έχουμε πλέον και ένα χρήσιμο σημείο αναφοράς. Η διοίκηση περιμένει το EBITDA του τρίτου τριμήνου υψηλότερα από το Q3 του 2025 και συνολικά μεγαλύτερη λειτουργική κερδοφορία για το 2026. Παράλληλα εξετάζονται νέες οργανικές επενδύσεις και δυνητικές εξαγορές.
Τα Πλαστικά Θράκης έχουν δηλαδή 38,18 εκατ. ευρώ EBITDA και 18,54 εκατ. κέρδη μετόχων σε έξι μήνες. Διαθέτει ίδια κεφάλαια 296,48 εκατ. ευρώ. Έχει ενσωματώσει μόνο τέσσερις μήνες BHA. Η Συσκευασία παράγει EBITDA margin 22,7%. Τα Τεχνικά Υφάσματα ανεβάζουν EBITDA 45,3% μέσα σε χαμηλή ζήτηση. Οι λειτουργικές ροές έχουν υπερτετραπλασιαστεί και η διοίκηση μιλά για υψηλότερη λειτουργική κερδοφορία στο σύνολο του έτους.
Και όλα αυτά βρίσκονται σήμερα μέσα σε χρηματιστηριακή αξία περίπου 227 εκατ. ευρώ.
Στα 5,20 ευρώ λοιπόν, το θέμα για μένα έχει αρχίσει να μετακινείται. Δεν ψάχνω πλέον αν το πρώτο εξάμηνο ήταν καλό. Αυτό έχει ήδη απαντηθεί από τους αριθμούς.
Ψάχνω πόσα ακόμη πρέπει να γράψει η εταιρεία για να αρχίσει το ταμπλό να διαβάζει την ίδια οικονομική έκθεση.
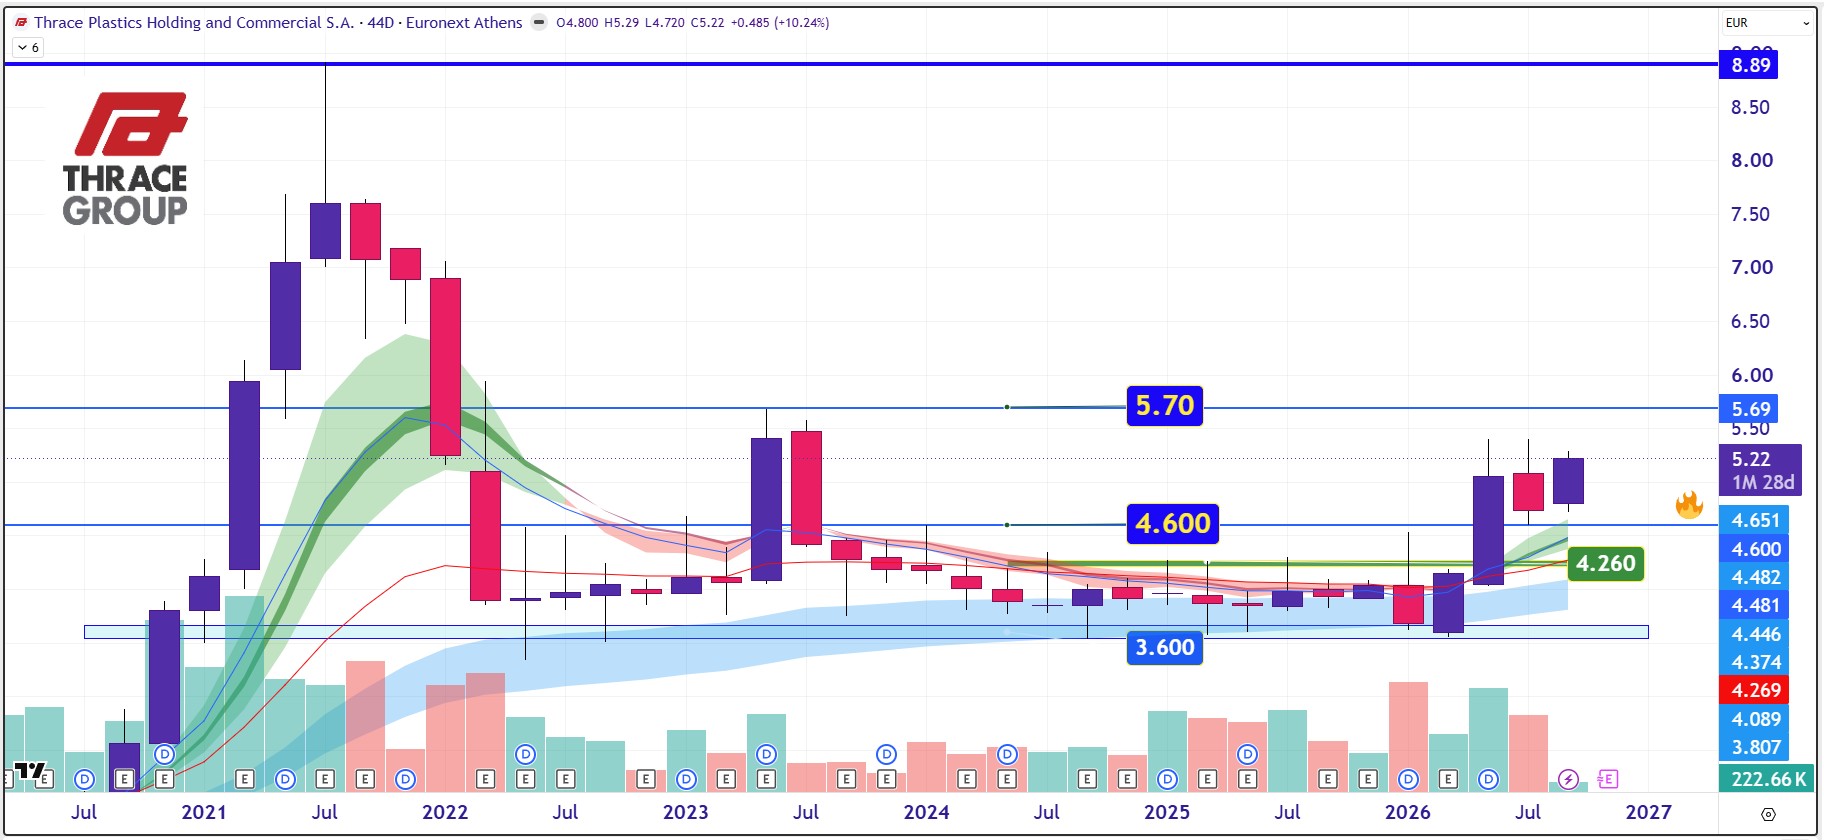
Διαγραμματικά θα επιμείνω στο σενάριο ανοδικής διάσπασης πάνω από τα 5,70 και κίνησης πρός την περιοχή των 7 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.