UNIBIOS – Τι δεν λέει η τελική γραμμή κερδοφορίας (Νέα εμπλουτισμένη ανάλυση)
Η Unibios (ΒΙΟΣΚ) θέλει λίγο περισσότερο ψάξιμο στα αποτελέσματα του πρώτου εξαμήνου.
Τα προ φόρων κέρδη κατέβηκαν στις 125 χιλ. ευρώ, από 1,885 εκατ. ευρώ πέρυσι, ενώ το EBITDA περιορίστηκε στις 667 χιλ. ευρώ. Η σύγκριση βάζει δίπλα δύο εξάμηνα με πολύ διαφορετική σύνθεση.
Το 2025 περιλάμβανε έκτακτο κέρδος 1,070 εκατ. ευρώ από την πώληση ακινήτου στον Βόλο. Στο φετινό εξάμηνο μπήκε για πρώτη φορά στην ενοποίηση η γαλλική WATERA SA, πρώην OSMOSUN, φορτώνοντας τον όμιλο με ζημιές περίπου 774 χιλ. ευρώ.
Με την αφαίρεση αυτών των δύο επιδράσεων, τα pro forma κέρδη προ φόρων φτάνουν τις 899 χιλ. ευρώ, έναντι 815 χιλ. ευρώ το 2025, αυξημένα κατά 10,3%. Το EBITDA εξαιρουμένης της γαλλικής θυγατρικής ανεβαίνει στα 1,323 εκατ. ευρώ, με άνοδο 6,9%.
Οι πωλήσεις του ομίλου αυξήθηκαν 19,9% στα 7,669 εκατ. ευρώ, από 6,395 εκατ., και το μικτό κέρδος ανέβηκε 11,4% στα 2,868 εκατ. ευρώ. Το μικτό περιθώριο υποχώρησε στο 37,4% από 40,3% και μένει να δούμε πώς θα κινηθεί στο δεύτερο εξάμηνο.
Ο κλάδος ύδατος εσωτερικού πραγματοποίησε πωλήσεις 5,874 εκατ. ευρώ, μικτό κέρδος 2,535 εκατ. ευρώ και κέρδη προ φόρων 971,6 χιλ. ευρώ. Στο εξωτερικό οι πωλήσεις έφτασαν τα 1,789 εκατ. ευρώ και οι ζημιές προ φόρων τα 828,3 χιλ. ευρώ. Η μεγάλη πίεση συγκεντρώνεται συνεπώς στις δραστηριότητες εξωτερικού, όπου εντάσσεται πλέον και η γαλλική εταιρεία.
Τα αποτελέσματα που ανακοίνωσε ξεχωριστά η WATERA επιτρέπουν τώρα να δούμε τι συμβαίνει μέσα σε αυτά τα 774 χιλ. ευρώ ζημιών.
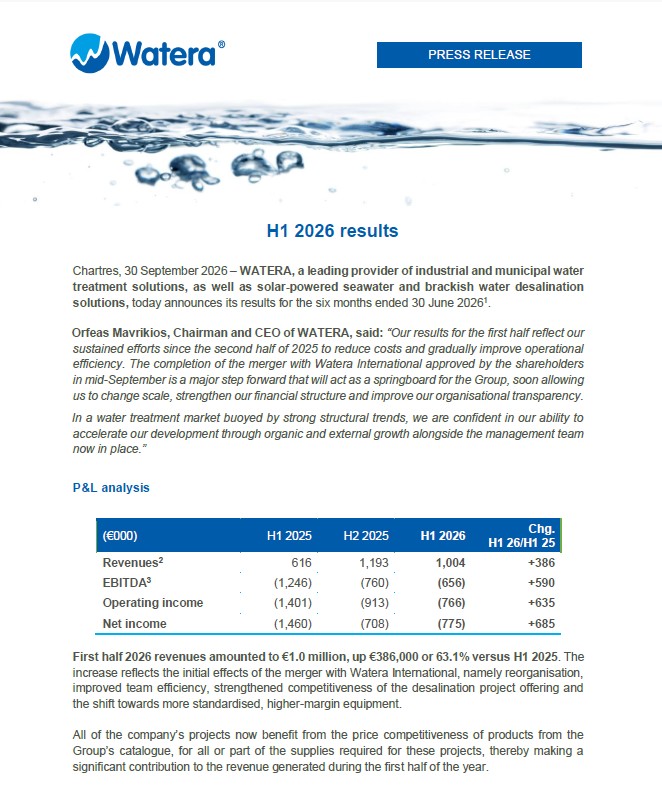
Η γαλλική εταιρεία αύξησε στο εξάμηνο τις πωλήσεις της κατά 63,1%, στα 1,004 εκατ. ευρώ από 616 χιλ. ευρώ, ενώ η ζημιά EBITDA περιορίστηκε στα 656 χιλ. ευρώ από 1,246 εκατ. ευρώ. Η εξέλιξη έχει ακόμη μεγαλύτερη αξία αν βάλουμε στη σειρά τα τρία τελευταία εξάμηνα. Ζημιά EBITDA 1,246 εκατ. ευρώ στο H1 2025, 760 χιλ. ευρώ στο H2 2025 και 656 χιλ. ευρώ στο H1 2026.
Η μείωση προέρχεται ήδη από συγκεκριμένες παρεμβάσεις. Τα εξωτερικά έξοδα της WATERA μειώθηκαν περίπου 45%, το κόστος προσωπικού περίπου 35%, ενώ το προσωπικό περιορίστηκε σε 18 από 25 FTEs. Το πρόγραμμα που ξεκίνησε στο δεύτερο μισό του 2025 έχει παράγει εξοικονομήσεις 1,1 εκατ. ευρώ μέσα σε δώδεκα μήνες.
Αυτό δίνει άλλο φωτισμό στη γαλλική ζημιά.
Τα 774 χιλ. ευρώ επιβαρύνουν κανονικά την UNIBIOS σήμερα, όμως η εταιρεία που τα παράγει έχει ήδη μειώσει σχεδόν στο μισό τη ζημιά EBITDA έναντι του περσινού πρώτου εξαμήνου.
 Παράλληλα αλλάζει και το εμπορικό μείγμα.
Έργα που έφερναν σημαντικό τζίρο τα προηγούμενα εξάμηνα με χαμηλά περιθώρια έχουν σχεδόν ολοκληρωθεί και αντιστοιχούν πλέον περίπου στο 10% των εξαμηνιαίων εσόδων. Η WATERA στρέφεται περισσότερο σε τυποποιημένο εξοπλισμό υψηλότερου περιθωρίου, χρησιμοποιώντας προϊόντα του καταλόγου του ομίλου και περιορίζοντας την εξάρτηση από υπεργολαβίες. Οι νέες συμβάσεις προέρχονται κυρίως από Καραϊβική, Ειρηνικό, Αφρική και Νέα Καληδονία.
Υπάρχει ήδη δουλειά για το δεύτερο εξάμηνο. Οι υπογεγραμμένες συμβάσεις αντιστοιχούν σε περίπου 600 χιλ. ευρώ εσόδων, τα οποία αναμένεται να αναγνωριστούν κυρίως στο δεύτερο εξάμηνο του 2026.
Η συγχώνευση της WATERA INTERNATIONAL με τη WATERA SA αλλάζει πλέον και τα δεδομένα σε εταιρικό επίπεδο. Η WATERA θα πραγματοποιήσει αύξηση κεφαλαίου 4,8 εκατ. ευρώ υπέρ της UNIBIOS ως αντάλλαγμα για το 70% της Watera International, καθώς το υπόλοιπο 30% βρίσκεται ήδη στη WATERA.
Μετά τη συναλλαγή η UNIBIOS θα ελέγχει περίπου 87% της εισηγμένης στο Euronext Growth Paris. Η ολοκλήρωση αναμένεται μέχρι το τέλος του έτους, με λογιστική ισχύ από 1η Ιανουαρίου 2026.
Η νέα εταιρική διάταξη φέρνει και δύο χρηματοοικονομικές αλλαγές. Η ΑΜΚ των 4,8 εκατ. ευρώ ενισχύει τα ίδια κεφάλαια της WATERA και παράλληλα διαγράφεται το ενδοομιλικό δάνειο 1 εκατ. ευρώ που είχε χορηγήσει η Watera International. Η ίδια η WATERA συνδέει τη νέα χρηματοδοτική της δυνατότητα με οργανική ανάπτυξη και μελλοντικές εξαγορές.
Για την UNIBIOS αυτό έχει ιδιαίτερη χρησιμότητα. Θα ελέγχει το 87% μιας εισηγμένης γαλλικής εταιρείας στην οποία συγκεντρώνεται ο κλάδος νερού, με δυνατότητα χρηματοδότησης εξαγορών και μέσω μετοχών. Ο ευρωπαϊκός σχεδιασμός αποκτά έτσι συγκεκριμένο εταιρικό όχημα.
Στην ανάπτυξη του κλάδου προστέθηκε και η εξαγορά της ΛΥΤΡΑΣΚΟ, πλέον WATERA WASTE WATER TREATMENT SOLUTIONS ή W3, έναντι 400 χιλ. ευρώ. Η W3 πέρασε στον όμιλο στις 13 Μαρτίου 2026 και προορίζεται για την ανάπτυξη εργασιών στα βιομηχανικά λύματα.
Το νέο εργοστάσιο στην Α΄ ΒΙΠΕ Βόλου προβλέπεται να λειτουργήσει εντός Δεκεμβρίου 2026. Η διοίκηση περιμένει μείωση χρόνου και κόστους παραγωγής. Στις 30 Ιουνίου τα πάγια υπό εκτέλεση ή εγκατάσταση είχαν φτάσει τα 2,264 εκατ. ευρώ, από 1,693 εκατ. ευρώ στην αρχή του έτους.
Ο συνολικός τραπεζικός δανεισμός μαζί με τις λοιπές μακροπρόθεσμες υποχρεώσεις μειώθηκε στα 7,285 εκατ. ευρώ, από 9,585 εκατ. ευρώ στο τέλος του 2025. Τα διαθέσιμα υποχώρησαν από 6,279 εκατ. στα 1,163 εκατ. ευρώ, ενώ οι λειτουργικές ροές ήταν αρνητικές κατά 2,514 εκατ. ευρώ, με σημαντική αύξηση απαιτήσεων και αποθεμάτων. Αυτά τα μεγέθη θα χρειαστούν παρακολούθηση στους επόμενους λογαριασμούς.
Για το δεύτερο εξάμηνο ο επενδυτής έχει πλέον αρκετά συγκεκριμένα δεδομένα μπροστά του. Η WATERA έχει ήδη μειώσει τη ζημιά EBITDA σχεδόν κατά 590 χιλ. ευρώ σε ετήσια βάση, έχει πετύχει εξοικονομήσεις 1,1 εκατ. ευρώ, διαθέτει 600 χιλ. ευρώ υπογεγραμμένων εσόδων για αναγνώριση κυρίως στο H2 και μετακινείται προς εξοπλισμό υψηλότερου περιθωρίου.
Αν συνεχιστεί αυτή η πορεία, η γαλλική εταιρεία θα αφαιρεί σταδιακά μικρότερο ποσό από την κερδοφορία που ήδη παράγουν οι υπόλοιπες δραστηριότητες. Και εκεί τα νούμερα του πρώτου εξαμήνου έχουν ήδη δώσει +10,3% στα pro forma κέρδη προ φόρων και +6,9% στο προσαρμοσμένο EBITDA.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.