Η Wall Street ζητάει τα ρέστα
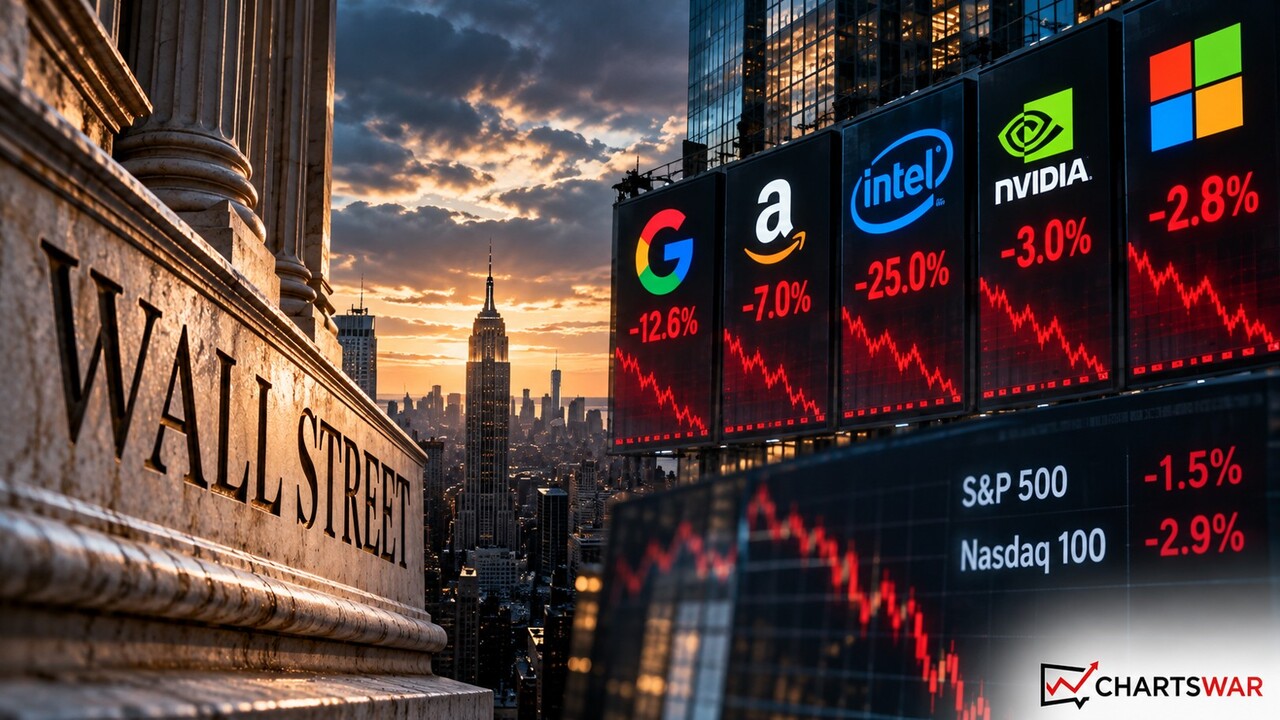
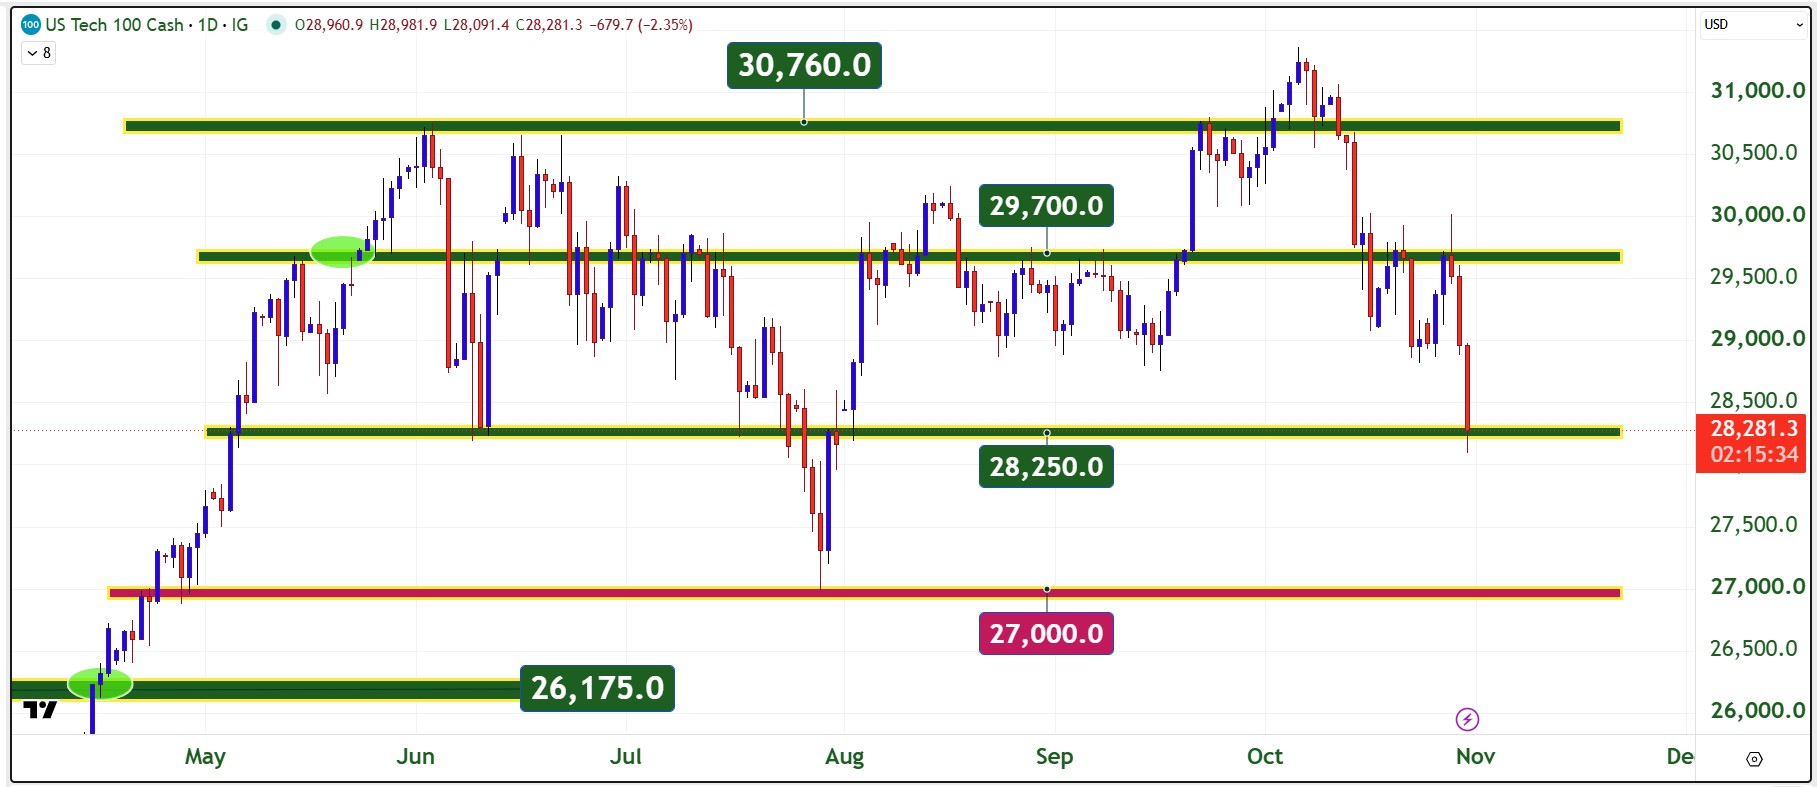
Η τελευταία συνεδρίαση του Οκτωβρίου εξελίσσεται σε πραγματική δοκιμασία για τη Wall Street. Ο Nasdaq 100 υποχωρεί ενδοσυνεδριακά έως και 2,9%, ο S&P 500 χάνει περίπου 1,5%, ενώ μέσα σε δύο συνεδριάσεις η Alphabet, η Amazon και η Intel έχουν προκαλέσει ένα κύμα ρευστοποιήσεων που εξαπλώνεται σε ολόκληρο τον τεχνολογικό κλάδο. Το εντυπωσιακό είναι ότι η καταιγίδα ξέσπασε αμέσως μετά την ανακοίνωση ορισμένων από τους υψηλότερους ρυθμούς ανάπτυξης που έχουν καταγραφεί στις υπηρεσίες cloud. Η Wall Street φαίνεται ότι έχασε ξαφνικά την υπομονή της με τα εκατοντάδες δισεκατομμύρια δολάρια που απαιτεί η τεχνητή νοημοσύνη.
Η Alphabet άνοιξε τον χορό την Πέμπτη με βουτιά 12,6%, εξαφανίζοντας περίπου 500 δισ. δολάρια χρηματιστηριακής αξίας σε μία συνεδρίαση. Οι επενδυτές βρέθηκαν αντιμέτωποι με μια επιβράδυνση στην ανάπτυξη των διαφημιστικών εσόδων της Google, την ώρα που οι κεφαλαιουχικές δαπάνες εκτινάχθηκαν στα 51,4 δισ. δολάρια μέσα σε ένα τρίμηνο. Οι ελεύθερες ταμειακές ροές πέρασαν σε αρνητικό έδαφος κατά περίπου 9,1 δισ. δολάρια. Κι όμως, η δραστηριότητα Google Cloud υπερδιπλασίασε τα έσοδά της. Η ανάπτυξη παρέμεινε ισχυρή, αλλά το κόστος για τη χρηματοδότησή της άρχισε να προκαλεί σοβαρές αμφιβολίες.
Ακολούθησε η Amazon. Η AWS κατέγραψε ανάπτυξη 39%, την ταχύτερη σχεδόν πενταετίας, ενώ ο όμιλος πέτυχε ιστορικά υψηλό λειτουργικό περιθώριο. Παρ’ όλα αυτά, οι ελεύθερες ταμειακές ροές του τελευταίου δωδεκαμήνου βυθίστηκαν στα −42,4 δισ. δολάρια, από θετικές 14,8 δισ. δολάρια έναν χρόνο νωρίτερα. Πρόκειται για επιδείνωση 57,2 δισ. δολαρίων μέσα σε δώδεκα μήνες. Η διοίκηση προειδοποίησε επιπλέον ότι οι επενδύσεις θα αυξηθούν και το 2027. Η μετοχή έφτασε να χάνει πάνω από 7% στις προσυνεδριακές συναλλαγές, αν και στη συνέχεια περιόρισε σημαντικά τις απώλειες.
Το τρίτο χτύπημα ήρθε από την Intel, η οποία καταγράφει απώλειες που ξεπερνούν ενδοσυνεδριακά το 30%. Η πρόβλεψη για έσοδα τέταρτου τριμήνου μεταξύ 15 και 16 δισ. δολαρίων, η εξασθένηση της αγοράς προσωπικών υπολογιστών και οι δυσκολίες στην παραγωγή έφεραν νέες ανησυχίες για τη ρευστότητά της. Η εταιρεία αναμένει αρνητικές ταμειακές ροές για το 2026 και προειδοποιεί ότι η αδυναμία στην αγορά των υπολογιστών μπορεί να παραταθεί έως το πρώτο εξάμηνο του 2027. Η πίεση μεταφέρθηκε αμέσως στους υπόλοιπους κατασκευαστές ημιαγωγών, με την AMD να χάνει περίπου 9% και τη Nvidia γύρω στο 3%.
Το οικονομικό ζήτημα αποκτά πλέον πολύ μεγαλύτερες διαστάσεις. Οι τέσσερις μεγάλοι αμερικανικοί όμιλοι υποδομών cloud εμφανίζουν, σύμφωνα με τα συγκεντρωτικά στοιχεία που κυκλοφορούν στην αγορά, αρνητικές ελεύθερες ταμειακές ροές περίπου 26 δισ. δολαρίων.
Τρεις από τους τέσσερις φέρονται να δαπανούν περισσότερα από όσα παράγουν σε λειτουργικές ταμειακές ροές.
Η Amazon έχει φτάσει να εμφανίζει μακροπρόθεσμο χρέος 173 δισ. δολαρίων, έναντι 66 δισ. δολαρίων εννέα μήνες νωρίτερα, σύμφωνα με τα ίδια στοιχεία. Αυτά τα συγκεντρωτικά μεγέθη χρειάζονται επιβεβαίωση σε ενιαία λογιστική βάση, καθώς οι χρονικές περίοδοι και οι ορισμοί των ταμειακών ροών διαφέρουν μεταξύ εταιρειών.
Η μεταβολή στη χρηματοδοτική συμπεριφορά των τεχνολογικών κολοσσών έχει ιδιαίτερο αντίκτυπο.
Εταιρείες που επί χρόνια δημιουργούσαν τεράστια πλεονάσματα ρευστότητας και επέστρεφαν δισεκατομμύρια στους μετόχους τους, στρέφονται όλο και περισσότερο στην αγορά ομολόγων για να χρηματοδοτήσουν τις νέες υποδομές. Η Microsoft προχώρησε την Πέμπτη σε άντληση 25 δισ. δολαρίων μέσω δανεισμού. Το ερώτημα είναι πλέον πόσο γρήγορα οι επενδύσεις σε data centers, επεξεργαστές και ενεργειακές εγκαταστάσεις θα μετατραπούν σε ελεύθερο χρήμα για τους μετόχους.
Ο δείκτης Nasdaq 100 παρά το πρόσφατο σφυροκόπημα εξακολουθεί, σύμφωνα με τα στοιχεία της αγοράς, να καταγράφει άνοδο περίπου 11% από την αρχή του 2026 και σχεδόν 70% από τα χαμηλά του Απριλίου 2025. Τα κέρδη αυτά έχουν δημιουργήσει σημαντικά περιθώρια κατοχύρωσης, ειδικά στα χαρτοφυλάκια που είχαν τοποθετηθεί εγκαίρως στους μεγάλους τεχνολογικούς ομίλους. Η υψηλή συγκέντρωση κεφαλαιοποίησης σε λίγες εταιρείες επιταχύνει τη μετάδοση των πιέσεων, ενώ οι ρευστοποιήσεις από μοχλευμένα χαρτοφυλάκια μπορούν να παρασύρουν ακόμη και εταιρείες που ωφελούνται άμεσα από τις δαπάνες για τεχνητή νοημοσύνη.
Ο S&P 500 παρουσιάζει μια διαφορετική, περισσότερο θεμελιώδη αντίφαση. Σύμφωνα με την τελευταία διαθέσιμη εβδομαδιαία έκθεση της FactSet στις 23 Οκτωβρίου, η εκτιμώμενη αύξηση των εταιρικών κερδών για το τρίτο τρίμηνο διαμορφωνόταν στο 29,5%, με προοπτική να αποτελέσει το τρίτο συνεχόμενο τρίμηνο αύξησης κερδών άνω του 25%. Παράλληλα, ο προβλεπόμενος δείκτης P/E δωδεκαμήνου βρισκόταν στις 18,7 φορές, χαμηλότερα από τον πενταετή μέσο όρο των 19,8 φορών. Οι αναλυτές προέβλεπαν αύξηση κερδών 29,2% για το τέταρτο τρίμηνο και 33,1% για ολόκληρο το 2026. Με τέτοιους ρυθμούς κερδοφορίας, η συζήτηση περί γενικευμένης κατάρρευσης των εταιρικών θεμελιωδών μεγεθών μοιάζει αρκετά πρόωρη.
Υπάρχει όμως ένα ακόμη στοιχείο που εξηγεί κατά ένα μέρος την ένταση των πωλήσεων. Σύμφωνα με το Reuters, οι μεγάλες στρατηγικές των hedge funds που παρακολουθεί η Goldman Sachs υπέστησαν στις 22 Οκτωβρίου απώλειες άνω του 1% μέσα σε μία ημέρα, για πρώτη φορά ταυτόχρονα από την περίοδο της πανδημίας. Τα funds με στρατηγικές long-short κατέγραφαν απώλειες 3,8% μέσα στον Οκτώβριο, ενώ τα χαρτοφυλάκια με εξειδίκευση στην τεχνολογία έχαναν περίπου 10% έως τις 22 Οκτωβρίου. Η ανάγκη περιορισμού της μόχλευσης ενισχύει τις πωλήσεις και επεκτείνει τη διόρθωση πολύ πέρα από τις εταιρείες που απογοήτευσαν με τα αποτελέσματά τους.
Το συνολικό τίμημα για τους τεχνολογικούς κολοσσούς είναι ήδη τεράστιο. Σύμφωνα με τους υπολογισμούς που κυκλοφορούν στην αγορά, Alphabet, Nvidia, Amazon, Meta και Tesla έχουν χάσει αθροιστικά περίπου 3,54 τρισ. δολάρια από τις ιστορικά υψηλότερες κεφαλαιοποιήσεις τους. Πρόκειται για συγκριτική απώλεια από διαφορετικές ημερομηνίες κορύφωσης και όχι για χρήματα που εξαφανίστηκαν μέσα σε μία εβδομάδα.
Παρ’ όλα αυτά, τα στοιχεία της πραγματικής οικονομίας της τεχνητής νοημοσύνης παραμένουν εξαιρετικά ισχυρά. Το Google Cloud αυξάνει τα έσοδά του κατά 103%, η Azure της Microsoft κατά 48% και η AWS της Amazon κατά 39%. Οι τρεις αυτοί ρυθμοί ανάπτυξης εξηγούν γιατί οι εταιρείες εξακολουθούν να κατασκευάζουν υποδομές με πρωτοφανή ταχύτητα.
Η Morgan Stanley εκτιμά ότι οι επενδύσεις σε υποδομές AI θα ξεπεράσουν το 1 τρισ. δολάρια το 2027, ενώ η JPMorgan τοποθετεί τις παγκόσμιες επενδύσεις στα 5,5 τρισ. δολάρια έως το 2030.
Για τον Nasdaq 100, η κρίσιμη δοκιμασία των επόμενων μηνών θα είναι η συμπεριφορά των μεγάλων τεχνολογικών εταιρειών απέναντι στις νέες κεφαλαιουχικές δαπάνες. Εάν η ανάπτυξη των εσόδων παραμείνει υψηλή και οι ελεύθερες ταμειακές ροές αρχίσουν να ανακάμπτουν μέσα στο 2027, οι σημερινές αποτιμήσεις μπορεί να αποδειχθούν ιδιαίτερα ελκυστικές. Εάν, αντίθετα, οι επενδυτικές ανάγκες συνεχίσουν να αυξάνονται ταχύτερα από τις εισπράξεις, η πίεση στους πολλαπλασιαστές κερδοφορίας μπορεί να παραταθεί.
Προς το παρόν ο δείκτης στη διαγραμματική ανάλυση παλεύει να μη χάσει τη ζώνη στήριξης των 28.200 με 28.000 μονάδων.
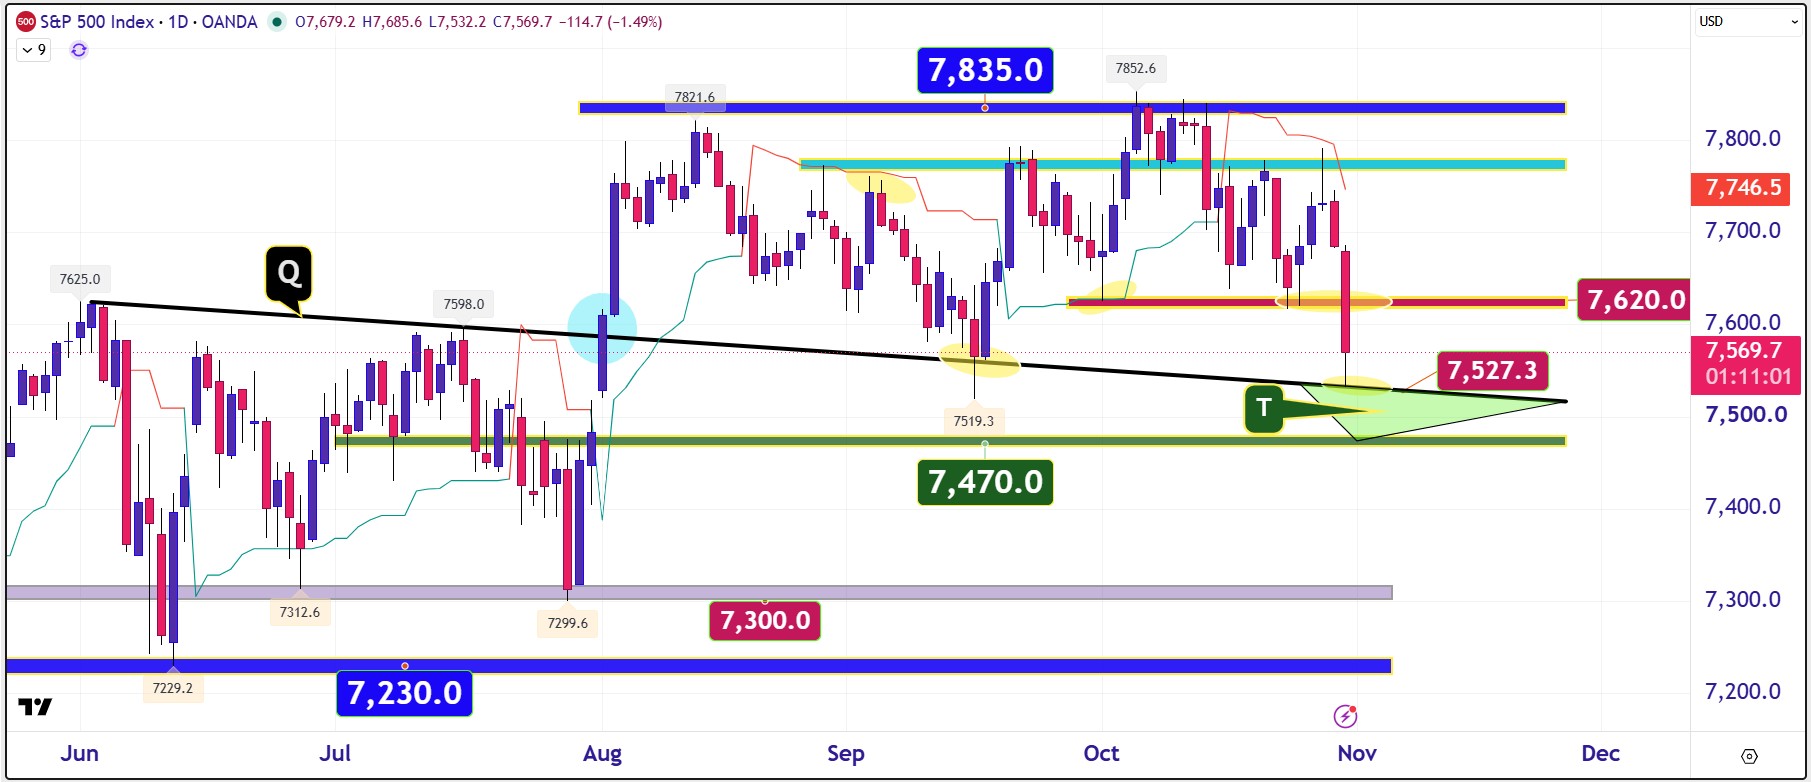
 Για τον S&P 500, το ζητούμενο είναι η ανθεκτικότητα της ευρύτερης εταιρικής κερδοφορίας και η δυνατότητα των υπόλοιπων κλάδων να αντισταθμίσουν τις απώλειες της τεχνολογίας. Με αύξηση κερδών κοντά στο 30%, η αγορά διαθέτει ισχυρό θεμελιώδες υπόβαθρο. Η διάρκεια της διόρθωσης θα εξαρτηθεί επίσης από το πετρέλαιο, τον πληθωρισμό, τα επιτόκια και την ένταση των αναγκαστικών ρευστοποιήσεων.
Εδώ διαγραμματικά ο δείκτης δεν πρέπει να καταστρατηγήσει καθοδικά τον τριγωνικό σχηματισμό στήριξης ανάμεσα στις 7.527 με 7.470 μονάδες. Αν αρνηθεί το πέρασμα τότε θα ανακάμψει προς τις 7.620 μονάδες.
 Η τεχνητή νοημοσύνη εξακολουθεί να φέρνει πελάτες και έσοδα με ιλιγγιώδεις ρυθμούς. Οι επενδυτές, όμως, άρχισαν να μετρούν πόσα δολάρια πρέπει να ξοδευτούν σήμερα για να εισπραχθεί ένα δολάριο αύριο.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.