
Ποιος σπρώχνει τον S&P στις 8.000;
Ο S&P 500 έγραψε την Πέμπτη ιστορικό υψηλό στις 7.820 μονάδες, αλλά πίσω από τα νέα ιστορικά υψηλά έχει αρχίσει να λειτουργεί ένας μηχανισμός που θέλει μεγαλύτερη προσοχή.
Όπως είχα επισημάνει σε προηγούμενη ανάλυση πάνω από 4 εκατ. call options του S&P 500 άλλαξαν χέρια σε μία μόνο συνεδρίαση στις αρχές Αυγούστου, καταγράφοντας ιστορικό ρεκόρ. Η Wall Street κυνηγά την άνοδο και μέσω των παραγώγων, σε μια περίοδο κατά την οποία ο VIX έχει υποχωρήσει στα χαμηλότερα επίπεδα του 2026 και η ζήτηση για προστασία έχει περιοριστεί αισθητά.
Η αγορά ενός call δεν τελειώνει τη στιγμή που εκτελείται η συναλλαγή. Όταν ο market maker βρίσκεται στην άλλη πλευρά και η θέση του απαιτεί αντιστάθμιση, μπορεί να χρειαστεί να αγοράσει futures ή το υποκείμενο ώστε να διατηρήσει το βιβλίο του ουδέτερο ως προς το delta. Όσο ο δείκτης ανεβαίνει και τα calls αποκτούν μεγαλύτερο delta, η απαιτούμενη αντιστάθμιση μπορεί να αυξάνεται.
Από εκεί και πέρα η διαδικασία μπορεί να αρχίσει να τροφοδοτεί την ίδια την άνοδο. Περισσότερες αγορές calls αυξάνουν υπό προϋποθέσεις τις ανάγκες αντιστάθμισης των dealers, οι οποίοι αγοράζουν futures ή το υποκείμενο. Η πρόσθετη ζήτηση σπρώχνει τον δείκτη υψηλότερα και, καθώς μεταβάλλεται το delta των options, μπορεί να απαιτηθούν νέες αγορές για hedging. Ένα μέρος της κίνησης παύει έτσι να προέρχεται αποκλειστικά από την επενδυτική ζήτηση και αποκτά έναν καθαρά μηχανικό επιταχυντή.
Δίπλα του υπάρχει ένας δεύτερος μηχανισμός.
Η πτώση της μεταβλητότητας ενεργοποιεί κεφάλαια που καθορίζουν την έκθεσή τους ανάλογα με το volatility. Vol-control strategies, risk-parity και άλλες συστηματικές στρατηγικές έχουν τη δυνατότητα να αυξάνουν μηχανικά την έκθεση σε equities όταν η πραγματοποιηθείσα μεταβλητότητα μειώνεται. Ο VIX έφθασε στις 14,28 μονάδες την Παρασκευή, επίπεδο εξαιρετικά χαμηλό σε ιστορικούς όρους.
Κοινώς, η Wall Street έχει αποκτήσει δύο πρόσθετους αγοραστές, το hedging των dealers και τα μοντέλα που αγοράζουν όσο πέφτει η μεταβλητότητα.
Παράλληλα το θεμελιώδες υπόβαθρο της ανόδου παραμένει ισχυρό.
Τα εταιρικά κέρδη τρέχουν με εντυπωσιακούς ρυθμούς και η AI infrastructure έχει μετατραπεί σε τεράστιο επενδυτικό κύκλο. Η Goldman Sachs επισημαίνει ότι οι επενδύσεις τεχνολογίας ως ποσοστό του αμερικανικού ΑΕΠ έχουν ήδη ξεπεράσει την κορυφή της δεκαετίας του 1990, ενώ τα επενδυτικά σχέδια των μεγαλύτερων cloud και computing εταιρειών για το 2026 έχουν αναθεωρηθεί περίπου 50% υψηλότερα μέσα σε έξι μήνες.
Παράλληλα όμως η τιμή που πληρώνει ο επενδυτής για συμμετοχή σε αυτή την ανάπτυξη γίνεται ολοένα ακριβότερη.
Η μερισματική απόδοση του S&P 500 έχει υποχωρήσει κοντά στο 1,04%, σε ιστορικά χαμηλά επίπεδα. Η εικόνα δεν προέρχεται από μαζική εγκατάλειψη των μερισμάτων. Η τεράστια βαρύτητα εταιρειών ανάπτυξης με χαμηλές μερισματικές αποδόσεις συμπιέζει το yield του δείκτη, ενώ τα share buybacks έχουν αναλάβει μεγάλο μέρος της επιστροφής κεφαλαίου προς τους μετόχους.
Πιο αποκαλυπτική είναι η συγκέντρωση των συναλλαγών. Nvidia, Micron, Tesla και SanDisk απορροφούν τεράστιο ημερήσιο τζίρο, ενώ οι δέκα περισσότερο εμπορεύσιμες μετοχές συγκεντρώνουν περίπου 16,4% της συνολικής αξίας συναλλαγών.
Η αγορά έχει επομένως ισχυρά κέρδη από κάτω, AI επενδύσεις πολλών εκατοντάδων δισεκατομμυρίων μπροστά της και ταυτόχρονα ένα ολοένα πιο επιθετικό FOMO trade από πάνω. Το Reuters καταγράφει ακριβώς αυτή τη μετατόπιση, με αυξημένη ζήτηση για βραχυπρόθεσμα calls και ιδιαίτερα υψηλό call-to-put ratio μετά την απότομη άνοδο των αρχών Αυγούστου.
Το αποκαλυπτικό με αυτή τη δομή είναι ότι όσο λειτουργεί, μπορεί να γίνει εξαιρετικά ισχυρή.
Χαμηλότερη μεταβλητότητα αυξάνει τη συστηματική έκθεση. Η άνοδος προσελκύει calls. Τα calls μπορούν να προκαλέσουν πρόσθετο dealer hedging. Η νέα άνοδος αυξάνει το FOMO και η αγορά επιστρέφει στην αρχή του κύκλου.
Φυσικά, το πρόβλημα θα εμφανιστεί όταν κάποιος από αυτούς τους κρίκους σπάσει.
Μια ξαφνική άνοδος του volatility μπορεί να αναγκάσει συστηματικά κεφάλαια να μειώσουν έκθεση. Μια υποχώρηση του δείκτη μπορεί να αλλάξει τις ανάγκες αντιστάθμισης των dealers. Και μια αγορά στην οποία η προστασία έχει γίνει λιγότερο δημοφιλής μπορεί να ανακαλύψει απότομα ότι αρκετοί επενδυτές βρίσκονται στην ίδια πλευρά της βάρκας.
Αυτό δεν ακυρώνει το bull market. Εξηγεί όμως γιατί η σημερινή άνοδος χρειάζεται να διαβάζεται ταυτόχρονα στις δύο οθόνες, των earnings και του market microstructure.
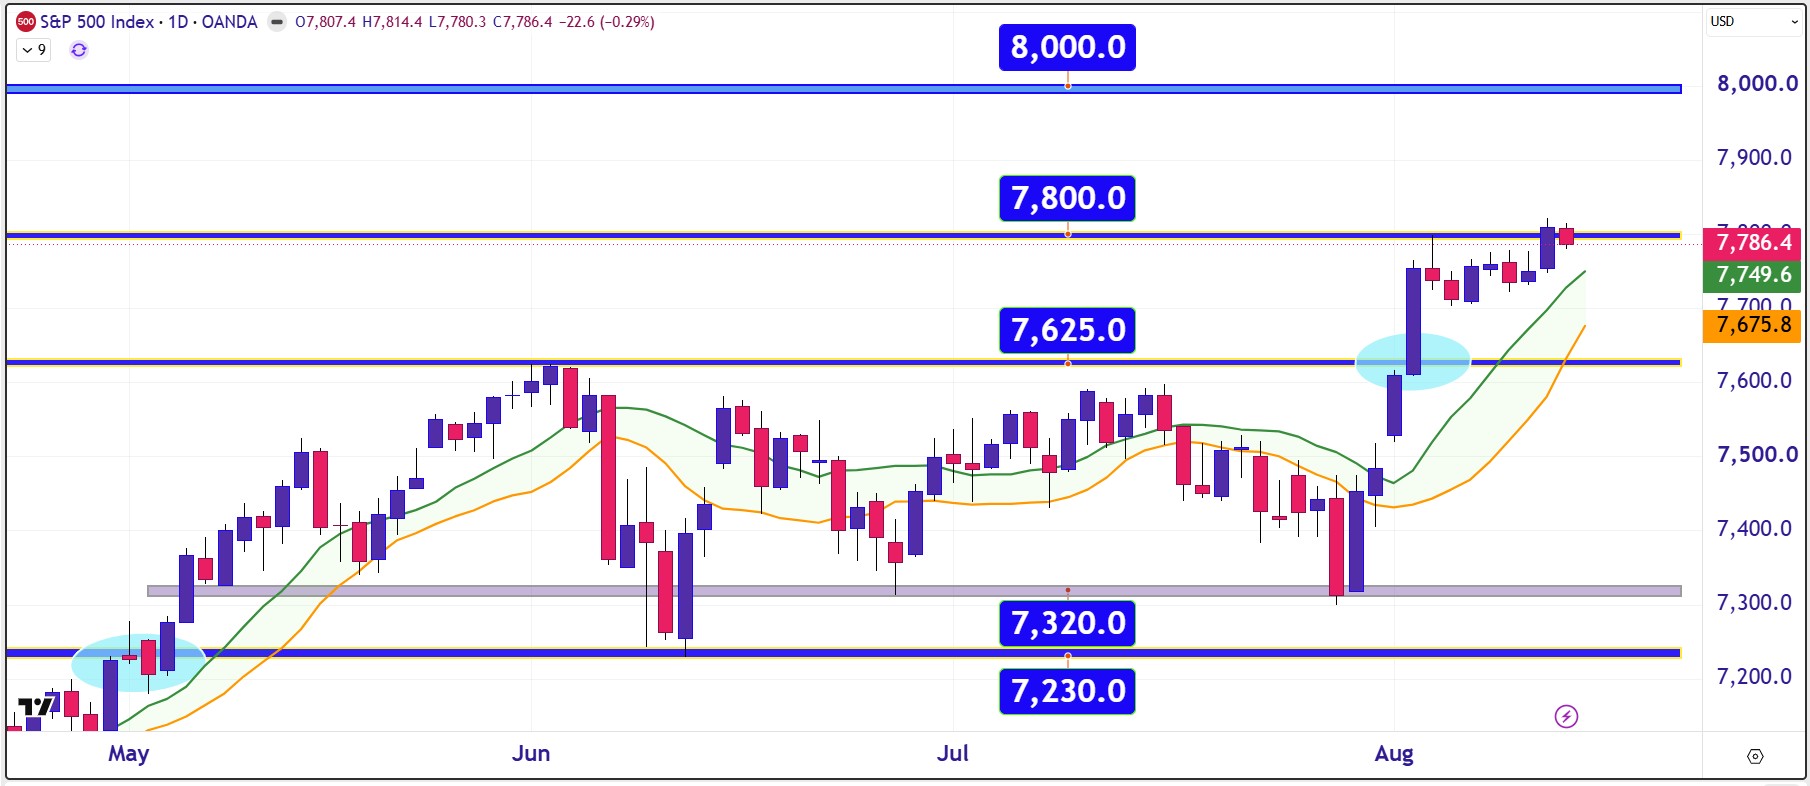
Διαγραμματικά, η εικόνα παραμένει καθαρή. Η κατοχύρωση των 7.800 μονάδων φέρνει για πρώτη φορά πολύ σοβαρά στο διάγραμμα το ψυχολογικό ορόσημο των 8.000 μονάδων.
Μόνο που αυτή τη φορά, μέχρι εκεί δεν θα μας πηγαίνουν αποκλειστικά τα κέρδη των εταιρειών. Θα σπρώχνουν και οι μηχανές της ίδιας της αγοράς.
Το άρθρο γράφτηκε το πρωί της περασμένης Πέμπτης για την εφημερίδα “Κεφάλαιο” όπου και αναδημοσιεύεται με ανανεωμένα και περισσότερα δεδομένα και στοιχεία.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.