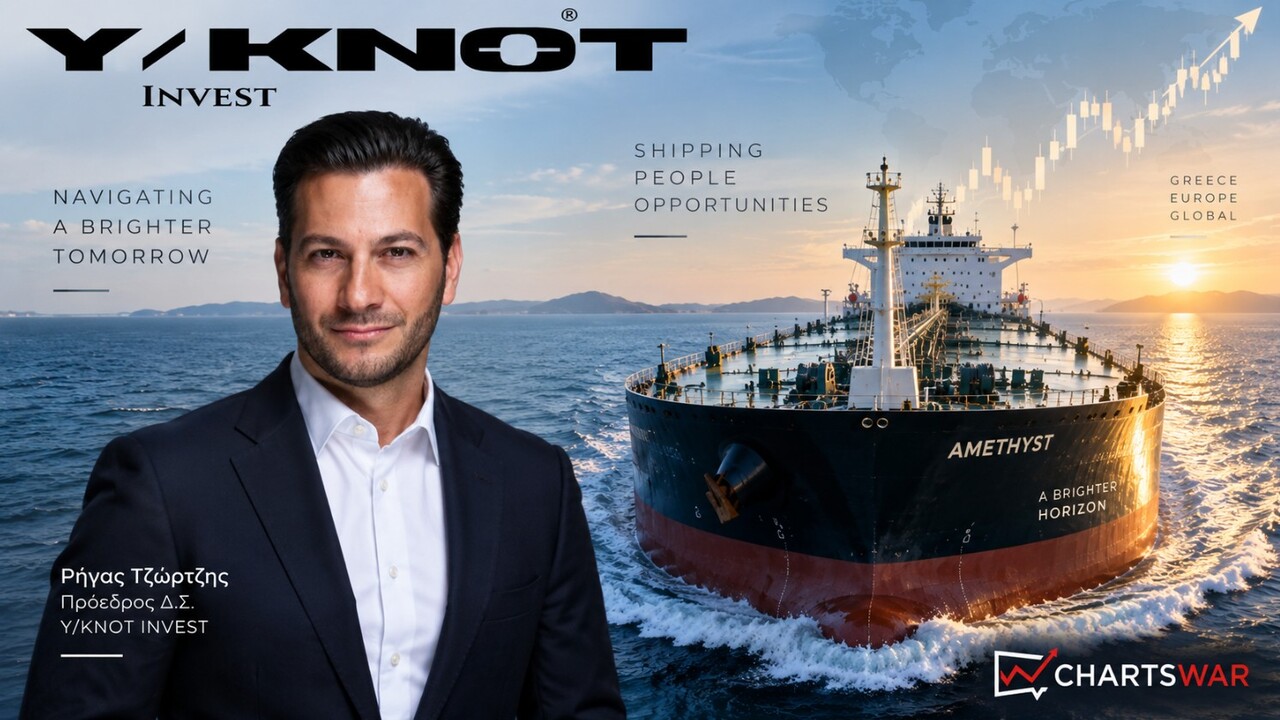
Y/KNOT – Και το θηρίο “AMETHYST” ακόμα δεν έπαιξε
Αν έπρεπε να κρατήσω ένα νούμερο από το εξάμηνο της Y/KNOT Invest, δεν θα ήταν ούτε το +309% του τζίρου ούτε τα 52 χιλ. ευρώ των τελικών κερδών. Θα κρατούσα τα 925 χιλ. ευρώ.
Τόσα κέρδη μετά φόρων έβγαλε στο πρώτο εξάμηνο ο νεοσύστατος στην πράξη ναυτιλιακός βραχίονας, με 2,74 εκατ. ευρώ έσοδα. Περιθώριο 33,8%. Και το πέτυχε έχοντας ουσιαστικά στη δουλειά το FEDERICA, πριν προλάβει να μπει στον στόλο το πολύ μεγαλύτερο AMETHYST.
Εδώ αρχίζει κατά τη γνώμη μου η επενδυτική ιστορία της Y/KNOT.
Μέχρι πέρυσι, στη γραμμή «Πλοία» του εξαμήνου υπήρχε ένα ωραιότατο μηδέν. Φέτος η ίδια γραμμή δίνει 43% των ενοποιημένων πωλήσεων και λειτουργικά κέρδη 1,137 εκατ. ευρώ. Για κάθε 100 ευρώ εσόδων από πλοία, περίπου 41,5 ευρώ έμειναν σε λειτουργικό αποτέλεσμα και 33,8 ευρώ μετά φόρων. Για μια εισηγμένη αυτού του μεγέθους, η προσθήκη ενός τόσο κερδοφόρου σκέλους μπορεί να αλλάξει πολύ γρήγορα τις αναλογίες της.
Κοιτάξτε τώρα τι συνέβη στον συνολικό λογαριασμό.
Οι πωλήσεις πήγαν από 1,56 στα 6,39 εκατ. ευρώ.
Τετραπλασιάστηκαν.
Το κόστος πωλήσεων αυξήθηκε από 1,91 στα 4,93 εκατ. ευρώ και έτσι μια μικτή ζημία 343 χιλ. ευρώ έγινε μικτό κέρδος 1,456 εκατ. ευρώ. Το περιθώριο πέρασε από −21,9% στο +22,8%. Δηλαδή η εταιρεία πρόσθεσε 4,83 εκατ. ευρώ τζίρου και κράτησε 1,80 εκατ. από αυτή τη μεταβολή στο μικτό αποτέλεσμα.
Τα 2,317 εκατ. ήρθαν από χρονοναυλώσεις, 1,797 εκατ. από λοιπές υπηρεσίες, 1,170 εκατ. από πωλήσεις yachts, 422 χιλ. από ελλιμενισμό, 342 χιλ. από ναύλα ιδιόκτητων σκαφών και 296 χιλ. από προμήθειες ναυλώσεων τρίτων.
Πέρυσι οι χρονοναυλώσεις έγραφαν μηδέν. Οι λοιπές υπηρεσίες μόλις 111 χιλ. ευρώ. Οι προμήθειες τρίτων 68 χιλ. ευρώ. Έχει σημασία γιατί το +309% δεν προέκυψε από μία παλιά δραστηριότητα που ξαφνικά πούλησε τέσσερις φορές περισσότερο. Μπήκαν καινούργιες πηγές εσόδων μέσα στον Όμιλο.
Και όμως, τα 6,39 εκατ. ευρώ δεν έχουν ακόμη μέσα το asset που μπορεί να αλλάξει πολύ περισσότερο τα μεγέθη.
Το AMETHYST αποκτήθηκε στις 21 Ιουλίου.
Aframax/LR2, 105.599 DWT, Hyundai Heavy Industries, συνολικό τίμημα 44,1 εκατ. δολάρια. Η Y/KNOT συμμετέχει κατά 60% και η Indigo Marine κατά 40%, ενώ η Macquarie έβαλε μακροπρόθεσμη χρηματοδότηση 23,5 εκατ. δολαρίων. Το πλοίο πήγε κατευθείαν για δουλειά και η πρώτη ναύλωση έχει διάρκεια 2,5 έως 3,5 μήνες.
Άρα στα αποτελέσματα που διαβάζουμε σήμερα το AMETHYST συνεισφέρει ακριβώς μηδέν ευρώ.
Αυτό είναι ίσως το ωραιότερο κομμάτι της υπόθεσης. Τα 925 χιλ. ευρώ κερδών της ποντοπόρου γράφτηκαν πριν προστεθεί το tanker των 44,1 εκατ. δολαρίων.
Προσέξτε τώρα σύγκριση. Στις 30 Ιουνίου ολόκληρος ο στόλος της Y/KNOT, ένα πλοίο και 76 yachts, είχε λογιστική αξία 31,01 εκατ. ευρώ. Τρεις εβδομάδες αργότερα έκλεισε η αγορά ενός και μόνο πλοίου με συνολική αξία 37,6 εκατ. ευρώ. Η Y/KNOT έχει το 60%, επομένως δεν ταυτίζουμε την αξία του tanker με την οικονομική συμμετοχή της εισηγμένης. Ως μέτρο μεγέθους όμως η σύγκριση λέει πολλά. ΥΚΝΟΤ.
Υπάρχει και κάτι ακόμη που μου αρέσει στα αποτελέσματα.
Η εταιρεία δεν πήγε για αυτή την επέκταση με έναν ήδη τεντωμένο ισολογισμό. Η ΑΜΚ έφερε 22,785 εκατ. ευρώ, τα διαθέσιμα εκτινάχθηκαν από 3,81 στα 22,11 εκατ. ευρώ και η καθαρή θέση από 4,38 στα 26,81 εκατ. ευρώ. Το ενεργητικό ανέβηκε μέσα σε έξι μήνες από 47,12 στα 79,50 εκατ. ευρώ.
Ο δανεισμός στις 30 Ιουνίου ήταν 23,62 εκατ. ευρώ. Αφαιρώντας τα 22,11 εκατ. του ταμείου, μένουν μόλις 1,51 εκατ. ευρώ καθαρού δανεισμού. Στο τέλος του 2025 ήταν 15,06 εκατ. ευρώ. Ο συντελεστής μόχλευσης έκανε βουτιά από 77,48% στο 5,33%.
Και ούτε αυτός είναι πλέον ο σημερινός λογαριασμός.
Μετά τις 30 Ιουνίου η Y/KNOT πήρε μέρος από τα κεφάλαια της ΑΜΚ και εξόφλησε ολόκληρα τα 8 εκατ. ευρώ προς την GSI Invest. Ταυτόχρονα χρηματοδότησε το AMETHYST μέσω Macquarie.
Δηλαδή ανάμεσα στον ισολογισμό που δημοσιεύθηκε και στην εταιρεία που έχουμε σήμερα μεσολάβησαν δύο μεγάλες κινήσεις, η αποπληρωμή των 8 εκατ. και η είσοδος του Aframax.
Ακόμη και οι ταμειακές ροές έχουν κάτι να μας πουν. Οι λειτουργικές ροές γύρισαν από −426 χιλ. σε +692 χιλ. ευρώ, ενώ την ίδια ώρα έφυγαν 8,41 εκατ. ευρώ για επενδύσεις. Οι αγορές παγίων μόνες τους έφτασαν τα 8,66 εκατ. ευρώ. Άρα το εξάμηνο είχε ταυτόχρονα θετικό operating cash flow και πολύ υψηλό επενδυτικό ρυθμό.
Τα τελικά κέρδη των 52 χιλ. ευρώ επίσης δεν είναι το νούμερο πάνω στο οποίο θα έχτιζα την αποτίμηση. Οι συνεχιζόμενες δραστηριότητες είχαν ζημία 1,552 εκατ. ευρώ και οι διακοπείσες έδωσαν κέρδος 1,604 εκατ. ευρώ, κυρίως λόγω της πώλησης Γαλλίας και Κροατίας. Το reported αποτέλεσμα λοιπόν έχει αρκετή λογιστική «σκόνη».
Πολύ χρησιμότερο είναι να κοιτάξει κανείς τι έβγαλε το καινούργιο κομμάτι της εταιρείας. 2,74 εκατ. ευρώ τζίρος, 1,137 εκατ. ευρώ λειτουργικό κέρδος και 925 χιλ. ευρώ κέρδη μετά φόρων.
Και όλα αυτά πριν το AMETHYST.
Το αδύναμο κομμάτι παραμένει στα yachts, όπου οι συνεχιζόμενες δραστηριότητες έγραψαν ζημίες 2,67 εκατ. ευρώ μετά φόρων. Εκεί βρίσκεται και αρκετή δουλειά που πρέπει ακόμη να γίνει. Τα διοικητικά έξοδα του Ομίλου, στα 2,365 εκατ. ευρώ από 572 χιλ., επίσης δεν μπορούν να αγνοηθούν. Η διοίκηση τα συνδέει με στελέχωση, συμβούλους, ελεγκτές, εταιρικές πράξεις και την ΑΜΚ. Θα έχει ενδιαφέρον να δούμε πόσο από αυτό το κόστος θα μείνει όταν περάσουν τα έξοδα του μετασχηματισμού.
Η Y/KNOT του 2025 είχε κυρίως yachts, μαρίνες και ακίνητα.
Η Y/KNOT που μπαίνει στο δεύτερο μισό του 2026 έχει FEDERICA, AMETHYST, 22,1 εκατ. ευρώ ταμείο στο κλείσιμο Ιουνίου, μόχλευση 5,33% πριν τις μεταγενέστερες κινήσεις και έναν ναυτιλιακό τομέα που έχει ήδη αποδείξει ότι μπορεί να παράγει κέρδος.
Γι’ αυτό τα 52 χιλ. ευρώ της τελευταίας γραμμής μου λένε πολύ λιγότερα από τα 925 χιλ. ευρώ που βρίσκονται κρυμμένα βαθύτερα στην οικονομική έκθεση.
Εκεί, κατά τη γνώμη μου, βρίσκεται το πραγματικό «διαμάντι» του εξαμήνου.
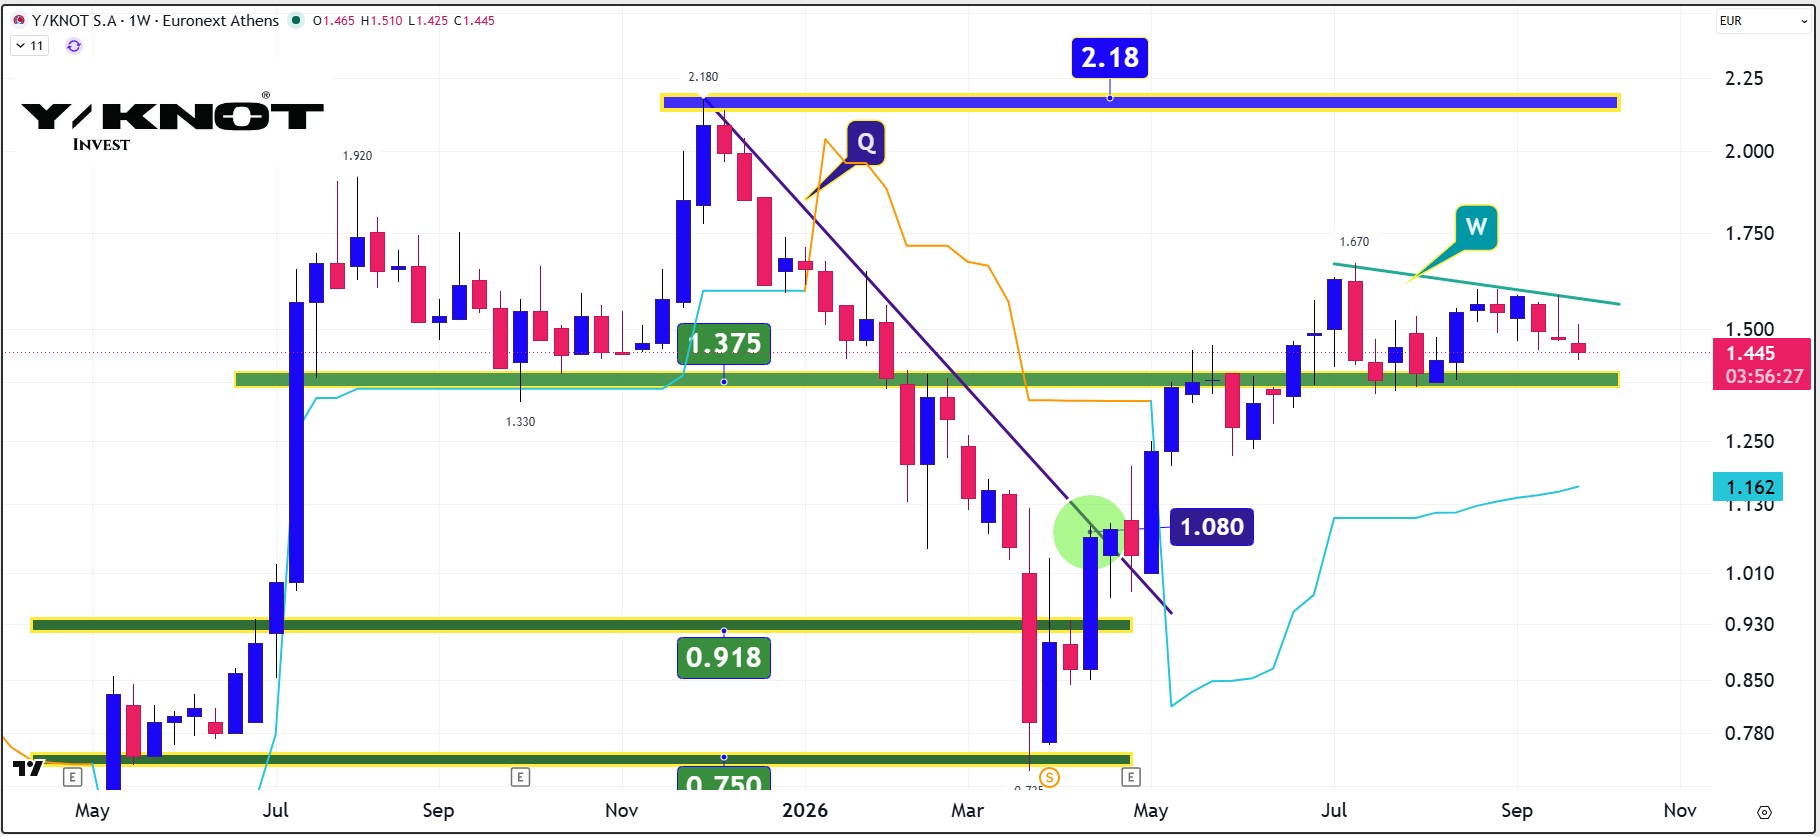
Στη διαγραμματική ανάλυση δεν έχουν αλλάξει και πολλά από τη τελευταία φορά που την είδαμε, καθώς η μετοχή παραμένει εγκλωβισμένη κάτω από τη βραχυχρόνια γραμμή τάσης “W”, στα 1,58 ευρώ, και πάνω από το επίπεδο στήριξης των 1,375 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.