Y/KNOT – Από €1,55 προς €2;
H Y/KNOT Invest με κεφαλαιοποίηση περίπου 59 εκατ. ευρώ και τιμή μετοχής 1,55 ευρώ κινείται σε τελείως διαφορετικό μέγεθος σε σχέση με τις υπόλοιπες δύο εισηγμένες της ελληνικής ναυτιλίας Safe Bulkers και Star Bulk.
Γι’ αυτό ακριβώς τα ποσά που αρχίζει να παράγει η ποντοπόρος ναυτιλία έχουν μεγάλη σημασία για την εταιρεία.
Το AMETHYST, Aframax 105.599 dwt, κατασκευής 2009 στη Hyundai Heavy Industries, αποκτήθηκε στα τέλη Ιουνίου έναντι 44,1 εκατ. δολαρίων. Η Y/KNOT κατέχει το 60% της Y/Amethyst και η Indigo Marine το υπόλοιπο 40%.
Τρεις μήνες αργότερα, η πρώτη χρονοναύλωση βρίσκεται σε εξέλιξη και αναμένεται να διαρκέσει 2,5 έως 3,5 μήνες, με την εταιρεία να υπολογίζει συνολικά έσοδα 3 έως 5,5 εκατ. δολαρίων.
Με βάση τα δεδομένα της συμφωνίας και τις τρέχουσες συνθήκες της αγοράς, μπορούμε να χρησιμοποιήσουμε ημερήσιο ναύλο περίπου 52.000–55.000 δολάρια.
Από κάθε ημέρα ναύλωσης αφαιρούνται περίπου 8.000 δολάρια λειτουργικών εξόδων και περίπου 4.000–4.100 δολάρια τόκων. Το κόστος τόκων μειώνεται σταδιακά καθώς αποπληρώνεται μέρος του δανειακού κεφαλαίου.
Έτσι, από τα 52.000–55.000 δολάρια ημερήσιων εσόδων, απομένουν περίπου 39.300–42.300 δολάρια την ημέρα, πριν από αποσβέσεις, φόρους και λοιπές επιβαρύνσεις.
Σε 75 ημέρες, το ποσό κινείται περίπου στα 2,95–3,17 εκατ. δολάρια. Στις 105 ημέρες, ανεβαίνει περίπου στα 4,13–4,44 εκατ. δολάρια.
Η Y/KNOT κατέχει το 60%. Το μερίδιό της από την πρώτη ναύλωση μπορεί συνεπώς να κινηθεί περίπου μεταξύ 1,77 και 2,66 εκατ. δολαρίων, πριν από αποσβέσεις, φόρους και λοιπά έξοδα.
Προσέξτε όμως γιατί το AMETHYST έχει αποκτήσει πλέον και μεγαλύτερη αγοραία αξία.
Η αγορά έγινε στα 44,1 εκατ. δολάρια, όταν η VesselsValue το αποτιμούσε ήδη στα 49,33 εκατ. Η άνοδος των τιμών των Aframax που ακολούθησε επιτρέπει σήμερα μια εκτίμηση κοντά στα 56 εκατ. δολάρια.
Η διαφορά από την τιμή αγοράς φτάνει έτσι τα 11,9 εκατ. δολάρια, ή περίπου 27% μέσα σε λιγότερο από τρεις μήνες. Στο ποσοστό της Y/KNOT αντιστοιχούν 7,14 εκατ. δολάρια υπεραξίας με βάση τη σημερινή αποτίμηση.
Στην ποντοπόρο ναυτιλία βρίσκεται ήδη και το FEDERICA, Handysize bulk carrier 36.612 dwt, κατασκευής 2012.
Η συμφωνία προβλέπει συνολικό τίμημα απόκτησης 12,5 εκατ. δολαρίων, μέσω τριετούς bareboat charter που καταλήγει στην εξαγορά του πλοίου
Η σημερινή πιθανή αξία του FEDERICA κινείται κοντά στα 15 εκατ. δολάρια. Η διαφορά από το συμφωνημένο συνολικό τίμημα φτάνει περίπου στα 2,5 εκατ. δολάρια. Μετά την πώληση του 27% της Y/SAPPHIRE σε τρίτο επενδυτή, η Y/KNOT διατηρεί 73%, οπότε στο ποσοστό της αντιστοιχούν περίπου 1,825 εκατ. δολάρια από αυτή τη μεταβολή αξίας.
Το FEDERICA παράγει παράλληλα έσοδα. Η πρώτη του ναύλωση απέφερε πάνω από 700.000 δολάρια σε 50 ημέρες, ενώ η επόμενη συμφωνία έκλεισε στα 15.500 δολάρια ημερησίως για τέσσερις έως έξι μήνες, με εκτιμώμενα έσοδα 1,8–2,8 εκατ. δολάρια.
Στο ναυτιλιακό σκέλος προστέθηκε και η συμφωνία με την ArcelorMittal για μεταφορά φορτίου από τη Βραζιλία προς τη Γερμανία. Η επιχείρηση διήρκεσε περίπου 45 ημέρες και απέφερε 1,44 εκατ. δολάρια έσοδα.
Παράλληλα, η διοίκηση έχει ήδη εντοπίσει δεύτερο tanker αντίστοιχο με το AMETHYST. Εφόσον η επένδυση ολοκληρωθεί, η έκθεση της Y/KNOT στα δεξαμενόπλοια θα διπλασιαστεί σε αριθμό πλοίων.
Η εταιρεία διατηρεί ταυτόχρονα τη δραστηριότητα των yachts. Τα 19 νέα charter σκάφη, με μέση απόδοση περίπου 3.500 ευρώ εβδομαδιαίως και 17 εβδομάδες δραστηριότητας, μπορούν να παράγουν περίπου 1,13 εκατ. ευρώ έσοδα. Η κερδοφορία υπολογίζεται περίπου στις 550–565 χιλ. ευρώ, ενώ το NAV τους βρίσκεται στην περιοχή των 5–5,5 εκατ. ευρώ.
Στο χαρτοφυλάκιο παραμένει και το ακίνητο στον Άλιμο, όπου η τελευταία αποτίμησή του ανέρχεται σε 5,4 εκατ. ευρώ.
Η σχέση όλων αυτών με τη μετοχή γίνεται πιο κατανοητή όταν οι αξίες μπουν δίπλα στη σημερινή κεφαλαιοποίηση.
Το AMETHYST αποτιμάται περίπου στα 56 εκατ. δολάρια και το FEDERICA περίπου στα 15 εκατ. δολάρια, ανεβάζοντας τη συνολική αγοραία αξία των δύο πλοίων κοντά στα 71 εκατ. δολάρια.
Με βάση τα ποσοστά συμμετοχής, στη Y/KNOT αντιστοιχούν 33,6 εκατ. δολάρια από το AMETHYST και 10,95 εκατ. δολάρια από το FEDERICA. Συνολικά 44,55 εκατ. δολάρια μικτής αναλογούσας αξίας πλοίων, πριν από την αφαίρεση δανεισμού και λοιπών υποχρεώσεων.
Προστίθενται 5–5,5 εκατ. ευρώ NAV των yachts και 5,4 εκατ. ευρώ από την τελευταία αποτίμηση του ακινήτου στον Άλιμο. Την ίδια ώρα, τα πλοία και τα yachts παράγουν έσοδα, ενώ η εμπορική δραστηριότητα στις μεταφορές φορτίων έχει ήδη φέρει τζίρο 1,44 εκατ. δολαρίων από τη συμφωνία με την ArcelorMittal.
Με τον νέο συνδυασμό περιουσιακών αξιών και εσόδων, μια πρώτη άσκηση μπορεί να τοποθετήσει την κεφαλαιοποίηση στην περιοχή των 70–80 εκατ. ευρώ, αφού ληφθούν υπόψη ο δανεισμός και οι λοιπές υποχρεώσεις. Με 37,98 εκατ. μετοχές, τα 70–80 εκατ. ευρώ μεταφράζονται σε περίπου 1,84–2,11 ευρώ ανά μετοχή, έναντι 1,55 ευρώ στο ταμπλό.
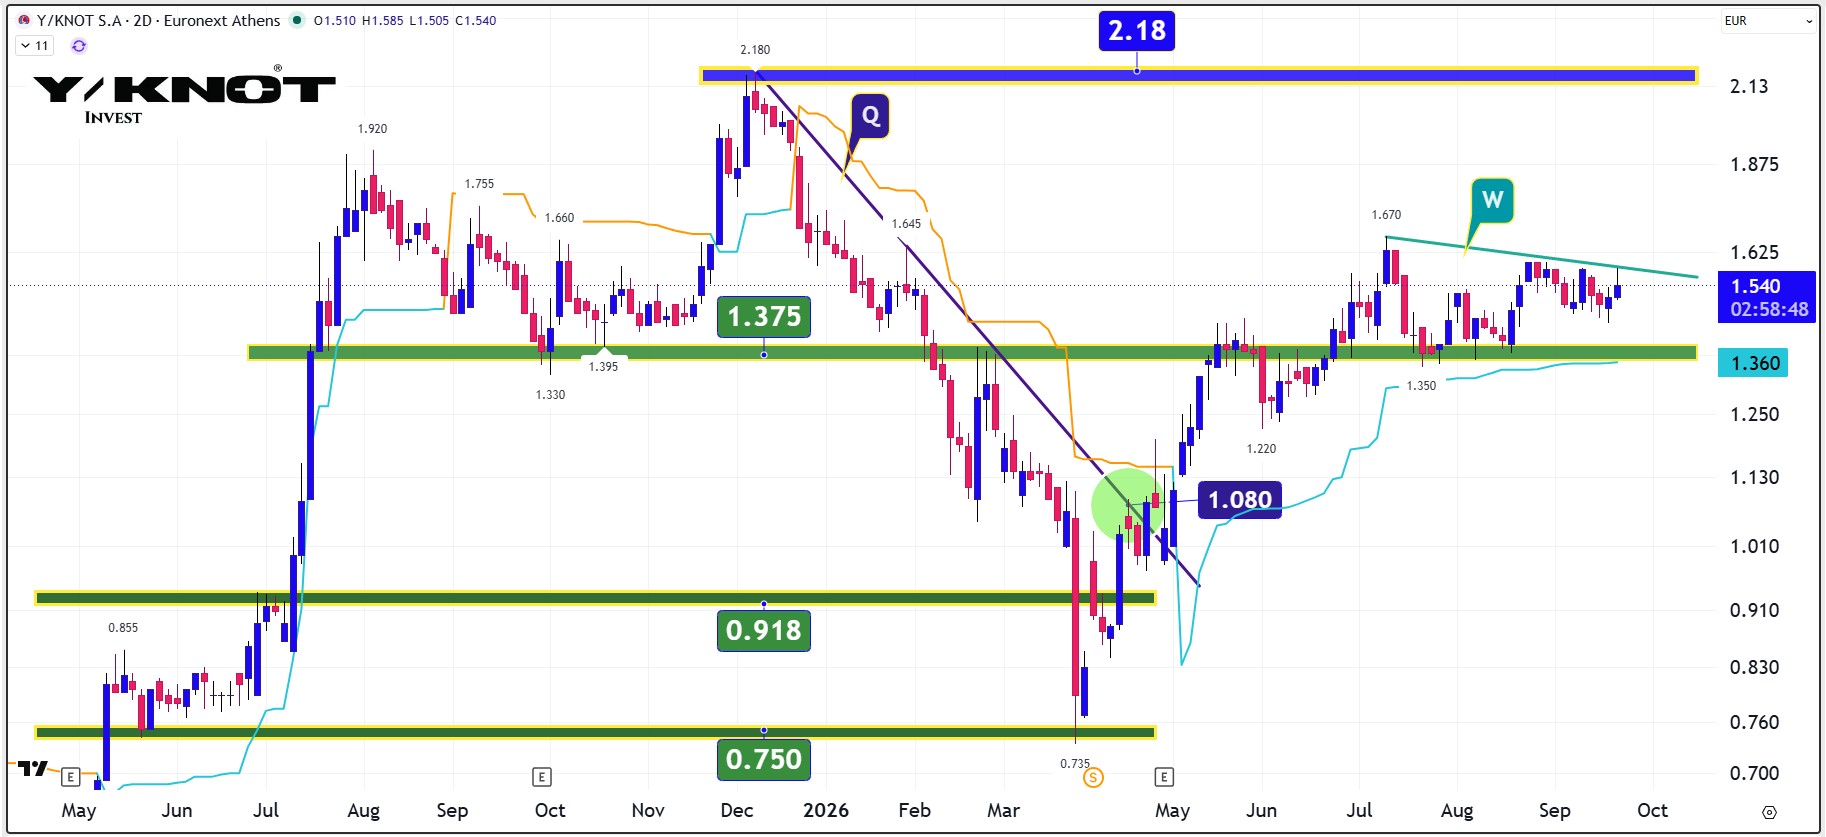
Διαγραμματικά η μετοχή έχει ως στόχο την ανοδική διάσπαση της καθοδικής γραμμής “W” στα 1,60 ευρώ ώστε να ανοίξει ο δρόμος για την περιοχή των 1,88 με 2 ευρώ.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.