Y/KNOT Invest : Τα πλοία μπαίνουν, τα κέρδη ανεβαίνουν
Η χρήση του 2025 κλείνει με ζημιές, όμως η ανάγνωση σταματά εκεί μόνο για όσους κοιτάζουν τον καθρέφτη του παρελθόντος. Η Y/KNOT Invest (YKNOT) έχει ήδη περάσει σε άλλη πίστα. Το επιχειρηματικό της αποτύπωμα μετατοπίζεται σε δραστηριότητες με επαναλαμβανόμενα έσοδα και υψηλότερες αποδόσεις κεφαλαίου, δημιουργώντας μια βάση που δεν έχει καμία σχέση με τα προηγούμενα χρόνια.
Η αναδιάταξη έχει ήδη ξεκινήσει. Η έξοδος από δραστηριότητες του εξωτερικού, η συγκέντρωση λειτουργιών στην Ελλάδα και η αναδιοργάνωση της δομής μειώνουν το λειτουργικό βάρος και απελευθερώνουν πόρους. Σε αυτό έρχεται να προστεθεί και η αξιοποίηση του ακινήτου των άνω των 2.000 τ.μ. στον Άλιμο. Με λογιστική αξία περίπου 1,8 εκατ. ευρώ και πιθανό εύρος πώλησης 5 έως 6 εκατ. ευρώ, δημιουργείται μια ενίσχυση κεφαλαίων που μπορεί να φτάσει τα 3–4 εκατ. ευρώ πάνω από τη λογιστική αποτίμηση. Πρόκειται για μια κίνηση που δεν περνά άμεσα στην κατάσταση αποτελεσμάτων, αλλά ενισχύει ουσιαστικά την καθαρή θέση.
Το κέντρο βάρους μετακινείται εκεί όπου παράγονται τα μεγάλα νούμερα — στην ποντοπόρο ναυτιλία.
Το πλοίο FEDERICA αποτελεί ήδη το πρώτο δείγμα της νέας δομής. Με ημερήσιο ναύλο 15.500 δολάρια και καθαρό αποτέλεσμα περίπου 6.500 δολάρια ημερησίως μετά από λειτουργικά και χρηματοοικονομικά έξοδα, η ετήσια κερδοφορία προσεγγίζει τα 2 εκατ. ευρώ (με υπόθεση 330 ημερών απασχόλησης). Αυτό είναι το σημείο που γυρίζει ο λογαριασμός: το asset παράγει σταθερό cash flow που μπορεί να επαναληφθεί με την προσθήκη νέων πλοίων.
Και ακριβώς εκεί στοχεύει η αύξηση κεφαλαίου.
Με την απόκτηση δύο επιπλέον πλοίων αντίστοιχου προφίλ, η εταιρεία μπορεί να οδηγηθεί σε καθαρή κερδοφορία άνω των 5,5 εκατ. ευρώ από τη ναυτιλία. Δηλαδή, μιλάμε για ένα σενάριο όπου τρία πλοία δημιουργούν ένα ετήσιο αποτέλεσμα που πολλαπλασιάζει την κερδοφορία σε βαθμό που αλλάζει ριζικά την αποτίμηση της εταιρείας στο ταμπλό.
Αυτή η δυνατότητα κλιμάκωσης είναι το βασικό πλεονέκτημα του μοντέλου. Δεν απαιτείται επανεφεύρεση της λειτουργίας κάθε φορά. Κάθε νέο πλοίο προστίθεται πάνω σε μια ήδη δοκιμασμένη βάση.
Η δυναμική αυτή ενισχύεται από τις συνθήκες της ναυλαγοράς. Οι ανακατατάξεις στις θαλάσσιες ροές, οι παρακάμψεις βασικών διαδρομών και η αυξημένη διάρκεια ταξιδιών λειτουργούν υπέρ των ναύλων, αυξάνοντας την απορρόφηση διαθέσιμης χωρητικότητας. Σε τέτοιες περιόδους, τα έσοδα ανά πλοίο μπορούν να κινηθούν σε επίπεδα υψηλότερα από τις αρχικές παραδοχές.
Παράλληλα, η YKNOT δεν βασίζεται μόνο στη ναυτιλία. Πέρα από τα ήδη υπάρχοντα, ο στόλος των 19 νέων σκαφών charter δημιουργεί μια δεύτερη γραμμή εισοδήματος. Με μέση απόδοση 3.500 ευρώ εβδομαδιαίως και διάρκεια δραστηριότητας 17 εβδομάδων, τα έσοδα φτάνουν τα 1,13 εκατ. ευρώ. Από αυτά, περίπου 550 με 565 χιλιάδες ευρώ καταλήγουν στο ταμείο ως καθαρή κερδοφορία.
Αν συνδυαστούν τα δύο σκέλη, προκύπτει μια πρώτη βάση 2,6 εκατ. ευρώ καθαρών κερδών, πριν καν συνυπολογιστεί η επέκταση στη ναυτιλία ή άλλες ενέργειες. Με την προσθήκη των δύο νέων πλοίων, το συνολικό αποτέλεσμα μπορεί να κινηθεί πάνω από τα 6 εκατ. ευρώ.
Με κεφαλαιοποίηση κοντά στα 36 εκατ. ευρώ, στη νέα πλήρως διαμορφωμένη βάση, η σχέση τιμής προς κερδοφορία αρχίζει να αποκτά ιδιαίτερο ενδιαφέρον. Με τα σημερινά επίπεδα των περίπου 2,6 εκατ. ευρώ, η αποτίμηση κινείται σε ζώνη γύρω στις 14 φορές τα καθαρά κέρδη. Αν όμως ενσωματωθεί η προοπτική από την ενίσχυση της ναυτιλίας και η κερδοφορία κινηθεί προς τα 5,5 με 6 εκατ. ευρώ, τότε ο πολλαπλασιαστής πέφτει κοντά στις 6 φορές, επίπεδο που αλλάζει αισθητά την επενδυτική ανάγνωση. Σε όρους απόδοσης, η εταιρεία περνά από μια περιοχή της τάξης του 7% σε δυναμική που μπορεί να ξεπεράσει το 16%.
Οι αριθμοδείκτες αυτοί δεν ενσωματώνουν πιθανές βελτιώσεις στα ναύλα ή επιπλέον κινήσεις ανάπτυξης. Δίνουν όμως μια πρώτη εικόνα για το πού μπορεί να κινηθεί η σχέση τιμής προς κερδοφορία καθώς η εταιρεία περνά στη νέα της μορφή.
Η αύξηση μετοχικού κεφαλαίου ύψους 22,8 εκατ. ευρώ λειτουργεί ως καταλύτης για αυτή τη μετάβαση. Με τιμή διάθεσης στα 0,75 ευρώ και αναλογία 4 νέες μετοχές για κάθε 1 παλαιά, δημιουργείται μια νέα κεφαλαιακή βάση που επιτρέπει την άμεση υλοποίηση του πλάνου.
Ιδιαίτερη βαρύτητα έχει η συμμετοχή της οικογένειας Τζώρτζη με περίπου 10 εκατ. ευρώ. Από αυτά, τα 8 εκατ. ευρώ κατευθύνονται στην αποπληρωμή του ομολογιακού δανείου, μειώνοντας το χρηματοοικονομικό κόστος και ενισχύοντας τα καθαρά αποτελέσματα των επόμενων χρήσεων.
Σε επίπεδο ταμπλό, η YKNOT αποκτά ένα χαρακτηριστικό που την διαφοροποιεί πλήρως: γίνεται η μοναδική εισηγμένη με καθαρή έκθεση στην ποντοπόρο ναυτιλία.
Η αγορά συνήθως αργεί να προσαρμόσει την αποτίμηση όταν μια εταιρεία αλλάζει τόσο γρήγορα επίπεδο. Στο ενδιάμεσο, δημιουργείται το περιθώριο για τοποθετήσεις σε τιμές που δεν αντικατοπτρίζουν ακόμη το νέο μέγεθος.
Η YKNOT περνά σε μια φάση όπου τα αποτελέσματα θα προκύπτουν από διεθνή ναυτιλιακά έσοδα και οργανωμένη τουριστική δραστηριότητα.
Εδώ παίζεται το παιχνίδι: στην κλίμακα. Με κάθε νέο asset, η κερδοφορία αυξάνεται με ρυθμό που δεν συγκρίνεται με το παρελθόν της εταιρείας και εκεί είναι που το story αρχίζει να αποκτά επενδυτικό βάρος.
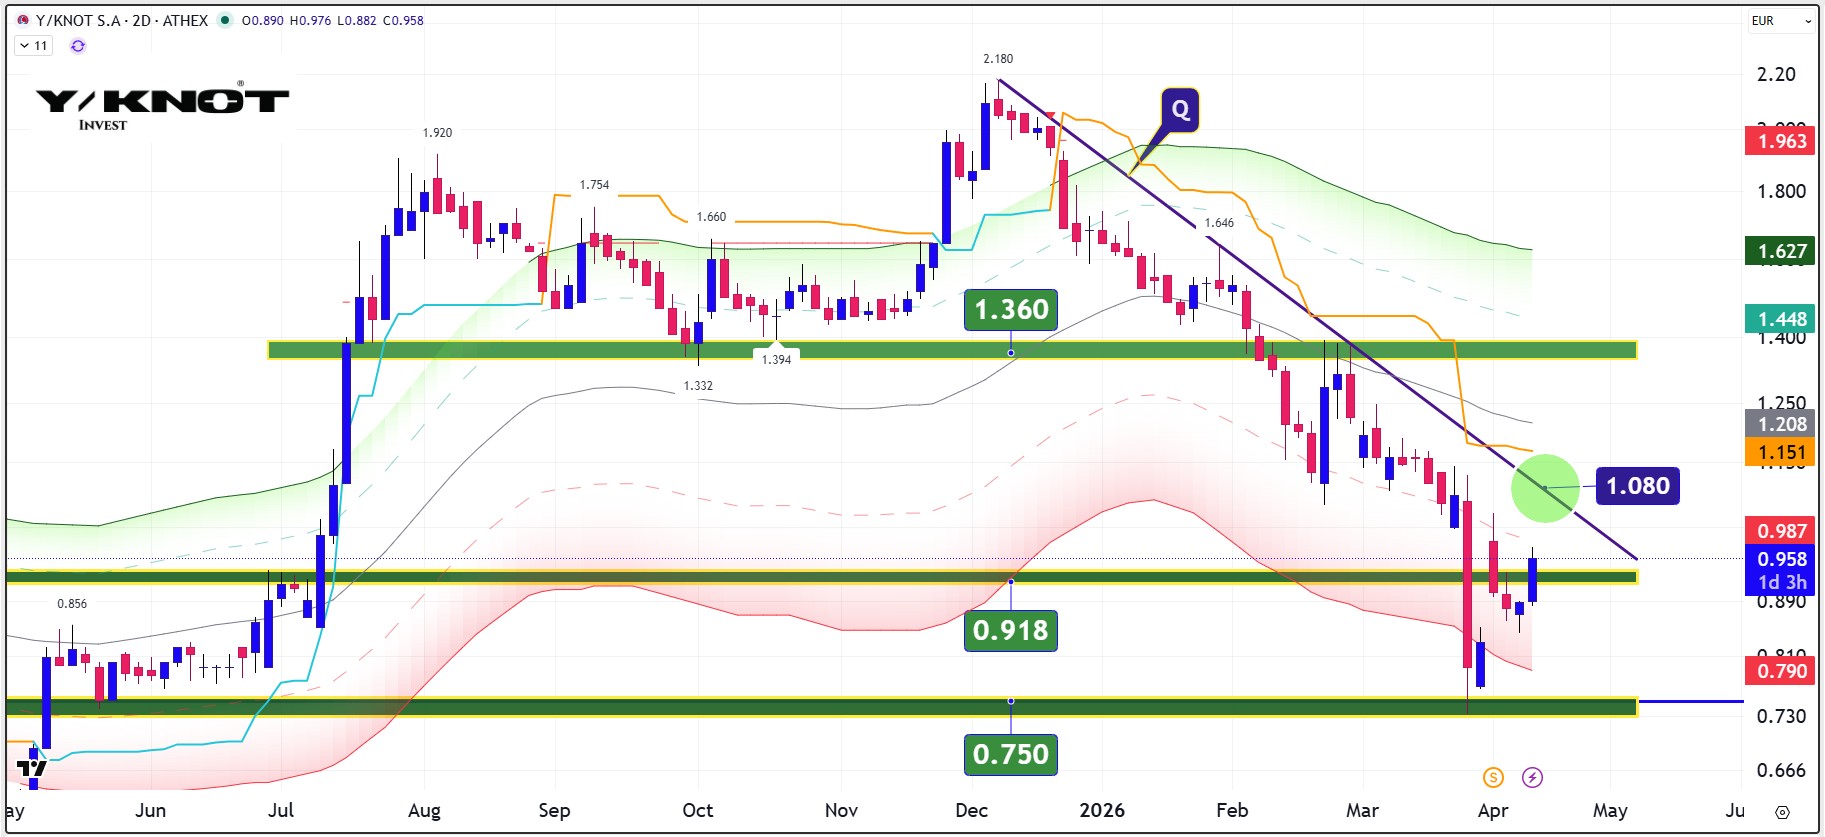
Μετά τη λήξη της ΑΜΚ και την είσοδο των νέων μετοχών στις 29 Απριλίου, το σημείο που θα παίξει σημαντικό ρόλο στη διαγραμματική ανάλυση είναι το εύρος των €1,08 με €1,10 ευρώ από όπου διέρχεται η μεσοπρόθεσμη καθοδική γραμμή τάσης “Q”. Αν η μετοχή την καταστρατηγήσει ανοδικά τότε θα ανοίξει ο ανηφορικός δρόμος αρχικά για τα €1,38 με €1,45.
Αποποίηση ευθύνης: Το παρόν ενημερωτικό σημείωμα συνιστά διαφημιστική ανακοίνωση ενημερωτικού περιεχομένου και δεν αποτελεί σε καμία περίπτωση επενδυτική συμβουλή, ούτε υποκίνηση ή προσφορά για συμμετοχή σε οποιαδήποτε συναλλαγή. Καμία πληροφορία που εμπεριέχεται σε αυτό, δε θα πρέπει να εκληφθεί, σε καμία περίπτωση, ως προτεινόμενη ως κατάλληλη επένδυση για τον παραλήπτη, ούτε μέσο επίτευξης των συγκεκριμένων επενδυτικών στόχων ή κάλυψης οποιωνδήποτε άλλων αναγκών του παραλήπτη, ούτε υποκατάστατο τυχόν συμβατικών κειμένων που αφορούν τις περιγραφόμενες σε αυτό συναλλαγές. Για τους λόγους αυτούς, κάθε επενδυτής θα πρέπει να προβεί στη δική του αξιολόγηση οποιασδήποτε πληροφορίας παρέχεται στην παρούσα επικοινωνία και δε θα πρέπει να βασίζεται σε οποιαδήποτε τέτοια πληροφορία, ως εάν αυτή να αποτελούσε επενδυτική συμβουλή. Το παρόν δεν συνιστά, επίσης, έρευνα στον τομέα των επενδύσεων και, συνεπώς, δεν καταρτίστηκε από την Εταιρεία σύμφωνα με τις απαιτήσεις του νόμου που αποσκοπούν στη διασφάλιση της ανεξαρτησίας της έρευνας στον τομέα των επενδύσεων. Οι πληροφορίες που διατίθενται στο παρόν βασίζονται σε πληροφορίες που διατίθενται στο κοινό και θεωρούνται αξιόπιστες. Η Εταιρεία δεν φέρει καμία ευθύνη ως προς την ακρίβεια ή πληρότητα των πληροφοριών αυτών. Οι απόψεις και εκτιμήσεις που εκτίθενται στο παρόν αφορούν την τάση της εγχώριας και των διεθνών χρηματοοικονομικών αγορών κατά την αναγραφόμενη ημερομηνία και υπόκεινται σε αλλαγές χωρίς ειδοποίηση. Η Εταιρεία ενδέχεται, ωστόσο, να συμπεριλάβει στο παρόν έρευνες στον τομέα των επενδύσεων, οι οποίες έχουν εκπονηθεί από τρίτα πρόσωπα. Η εταιρεία δεν τροποποιεί τις ως άνω έρευνες, αλλά τις παραθέτει αυτούσιες, και, συνεπώς, δεν αναλαμβάνει οποιαδήποτε ευθύνη για το περιεχόμενο αυτών.